

Då kan du gå miste om 600 000 kronor i ditt fondsparande – så undviker du det
Ett regelbundet månadssparande kan växa till ett betydande kapital över tid. Men hur mycket du får behålla beror också på vad fonderna kostar. För den som sparar 3 000 kronor i månaden kan avgiftsskillnaden innebära drygt 600 000 kronor mindre efter 30 år – även om avkastningen före avgifter är densamma.
När du väljer fonder är det lätt att fastna för hur de har utvecklats. Avgiften kan kännas mindre viktig, särskilt när skillnaden mellan alternativen bara är någon procentenhet. Men den följer med under hela spartiden och får större betydelse i kronor när kapitalet växer.
Enligt Finansinspektionen var medianavgiften för svenska indexfonder 0,20 procent under första kvartalet 2026. För aktivt förvaltade Sverigefonder var motsvarande nivå 1,30 procent.
Den dyrare fonden behöver alltså ge högre avkastning för att kompensera för merkostnaden. Om den inte lyckas blir mindre pengar kvar till dig. Över några år kan skillnaden vara begränsad, men över flera decennier blir effekten betydligt större.
Så växer avgiftsskillnaden till över 600 000 kronor
För att se vad det betyder i praktiken kan vi följa ett månadssparande på 3 000 kronor under 30 år. Du börjar utan startkapital och båda fondalternativen antas ge 7 procents årlig avkastning före avgift.
Med en avgift på 0,20 procent växer sparandet i den förenklade beräkningen till omkring 3,38 miljoner kronor. Med en avgift på 1,30 procent blir slutvärdet i stället cirka 2,77 miljoner.
Du har gjort samma insättningar, totalt 1 080 000 kronor, men får omkring 612 000 kronor mindre i det dyrare alternativet.
Skillnaden uppstår eftersom pengarna som går till avgifter också försvinner från det kapital som kan fortsätta växa. Du betalar därför både en högre kostnad och går miste om framtida avkastning på dessa pengar. När det upprepas år efter år blir avståndet mellan alternativen allt större.
Så stort blir sparandet med olika avgifter:
| Spartid | Slutvärde med 0,20 % avgift | Slutvärde med 0,40 % avgift | Slutvärde med 1,30 % avgift |
|---|---|---|---|
| 10 år | 507 892 kr | 502 688 kr | 479 977 kr |
| 20 år | 1 488 474 kr | 1 455 200 kr | 1 315 523 kr |
| 30 år | 3 381 675 kr | 3 260 055 kr | 2 770 045 kr |
Räkneexemplet utgår från 7 procents årlig avkastning före avgift och insättningar på 3 000 kronor i slutet av varje månad. Avgiften dras förenklat av från årsavkastningen, som därefter räknas om till motsvarande månadsavkastning. Den antagna avkastningen är ingen prognos.
Så kan du undvika onödigt höga avgifter
Börja med att logga in där du har ditt fondsparande och kontrollera avgiften för varje fond. I fondens faktablad finns kostnaderna beskrivna. Räkna gärna om procenten till kronor för att se vad du betalar varje år.
Jämför sedan med fonder som har liknande inriktning och risk. Titta också på avkastningen efter avgifter över samma tidsperiod. En dyrare fond behöver ge mer tillbaka för att motivera merkostnaden.
Vill du ha hjälp med fondval och fördelning kan en fondrobot som till exempel Lysa vara ett alternativ. Lysa uppger en total årlig avgift på cirka 0,4 procent, beroende på portfölj och sparkapital. Det breda alternativet ger exponering mot omkring 7 000 bolag, medan investeringar och ombalansering sköts automatiskt.
Med 0,40 procents avgift blir slutvärdet i räkneexemplet cirka 3,26 miljoner kronor – omkring 490 000 kronor mer än med 1,30 procent, vid samma avkastning före avgifter.
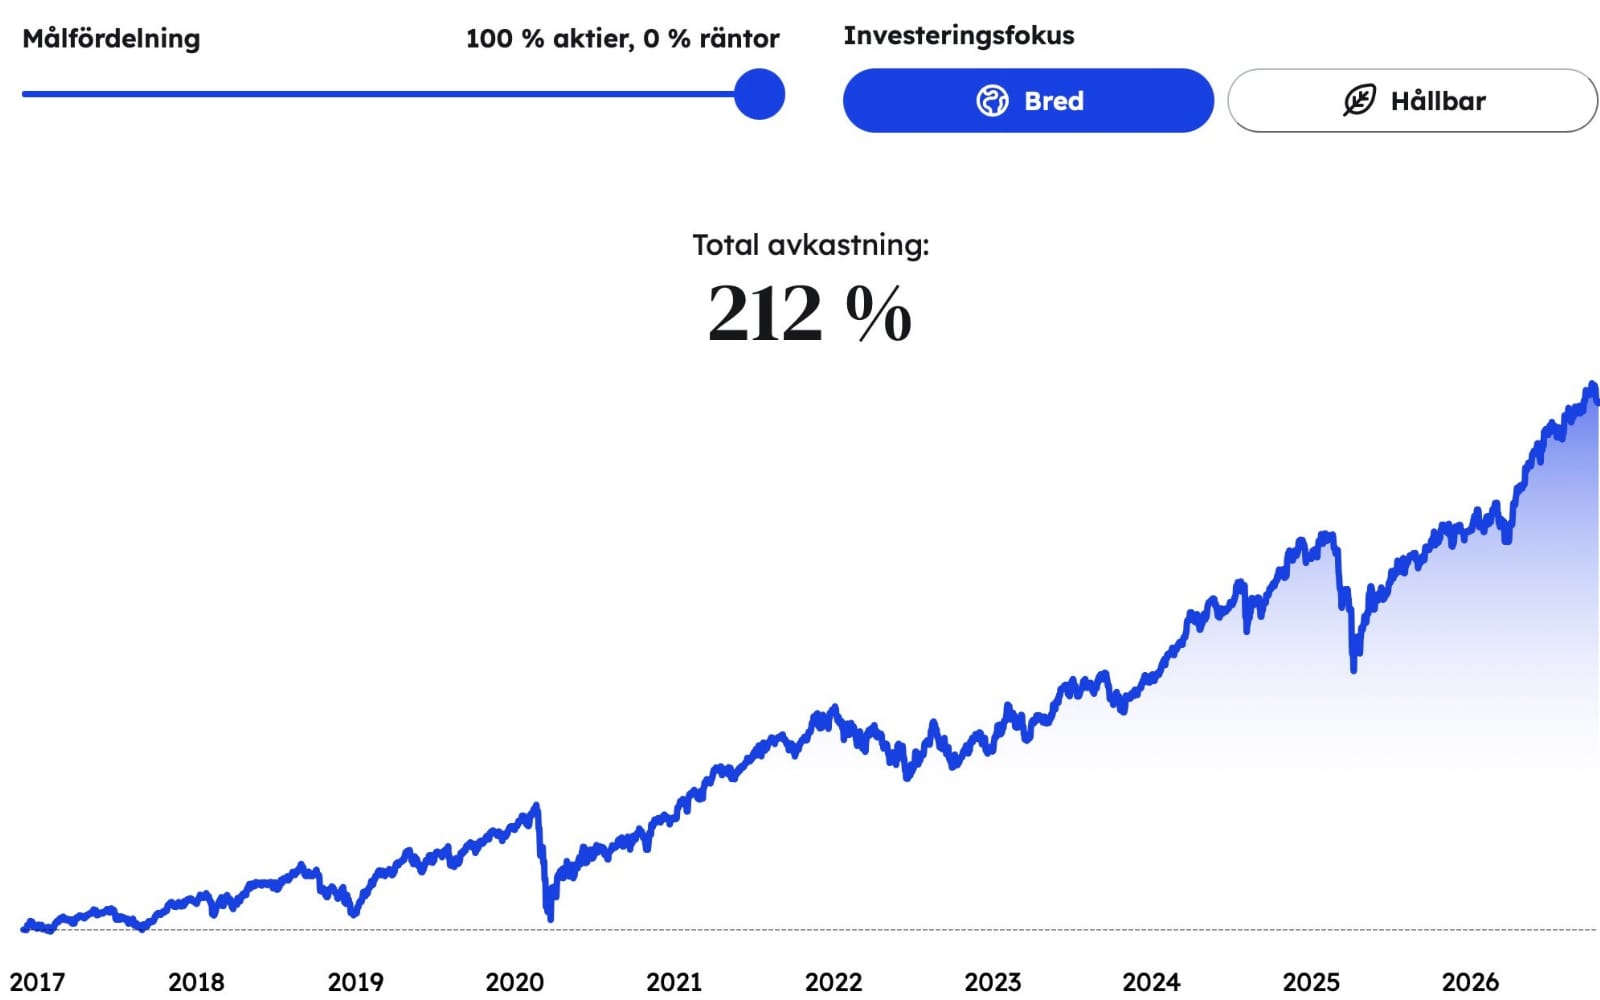
Lysas uppgivna totalavkastning på 212 procent för den breda aktieportföljen motsvarar cirka 12,3 procent per år från början av 2017 till den 18 oktober 2026.
💡 Visste du att: Lysa fick högsta betyg för enkelhet i Svenskt Kvalitetsindex undersökning om sparande, som genomfördes i juni 2025. Några månader senare, i december 2025, fick de också det nästa högsta betyget i SKI:s årliga undersökning över populära spartjänster.
Oavsett om du väljer fonder själv eller tar hjälp med förvaltningen kan det alltså vara värt att lägga tid på avgifterna. Hittar du liknande placeringar till lägre kostnad får mer av pengarna möjlighet att växa, utan att du behöver spara mer varje månad.
 Kristoffer Matsson
Laddar kommentarer…