

Inflationen överraskade nedåt – därför binder experten inte bolånet
Dagen efter Riksbankens räntehöjning sjönk inflationen till 1,1 procent, långt under prognosen. Nu kan räntetoppen bli lägre än väntat. Samtidigt kostar det redan mer att binda bolånet än att ligga kvar på rörlig ränta.
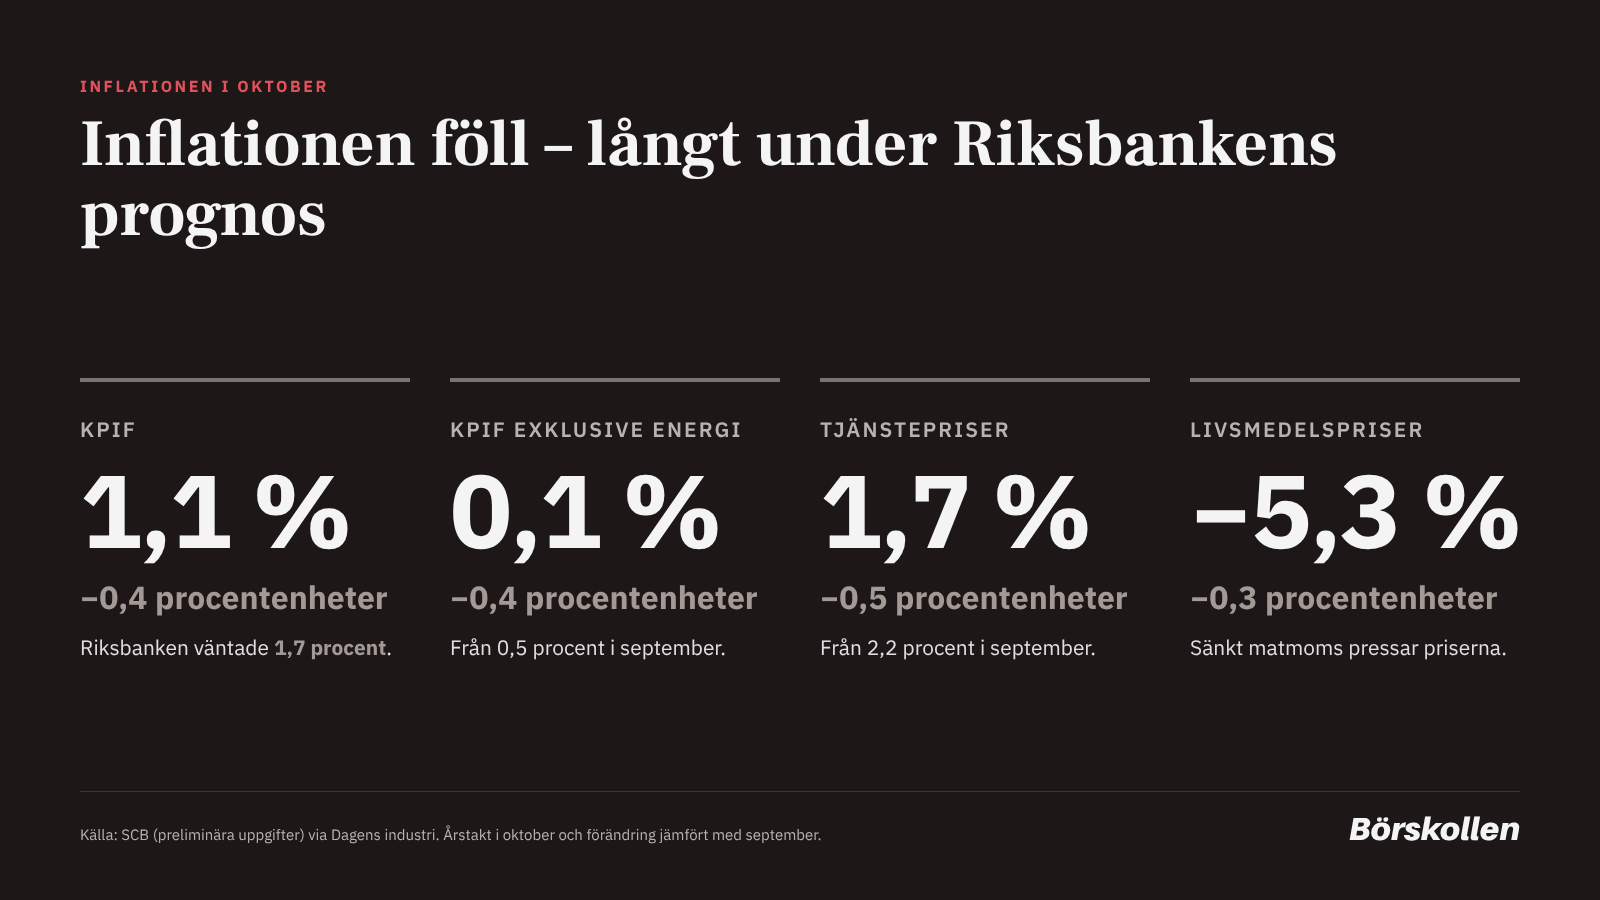
Inflationstakten enligt måttet KPIF föll till 1,1 procent i oktober från 1,5 procent i september. Det visar SCB:s preliminära statistik.
Riksbanken hade i sin septemberprognos räknat med en uppgång till 1,7 procent. Även analytikerna låg för högt med en förväntan på i snitt 1,4 procent, enligt en sammanställning från Infront.
Siffran kom dagen efter räntehöjningen
Så sent som på onsdagen höjde Riksbanken styrräntan med 0,25 procentenheter till 2,0 procent. Det var bankens första höjning sedan 2023.
Riksbankschefen Erik Thedéen pekade på att företagens kostnader har stigit kraftigt i spåren av dyrare energi och råvaror. Det skulle i sin tur leda till högre priser i butikerna.
Oktoberdatan visar ännu inga sådana tecken. Rensat för energi sjönk inflationen till 0,1 procent och tjänstepriserna ökade bara med 1,7 procent i årstakt.
Riksbankens räntebana pekar på en eller två höjningar till nästa år. Efter oktobersiffran kan det räcka med en, bedömer Nils Åkesson på Dagens industri.
Bundna räntor ligger redan över rörliga
För bolånetagaren väcker det frågan om det är läge att binda. Privata Affärers krönikör Frida Bratt landar i att svaret just nu är nej, skriver hon i en krönika.
Som läget är nu har jag svårt att se värdet av att binda sig till banken.
- Frida Bratt, Privata Affärer
Hennes resonemang bygger på räntenivåerna. De rörliga snitträntorna ligger kring 2,7 procent, men Bratt räknar med att de stiger till omkring 2,95 procent när bankerna för vidare Riksbankens höjning.
Swedbank var först ut och höjer den rörliga bolåneräntan med 0,25 procentenheter, uppger TT. Kommer ytterligare en höjning i december eller i början av nästa år hamnar den rörliga räntan på omkring 3,2 procent, enligt Bratt.
Ettåriga bundna räntor ligger redan på 3,1 till 3,3 procent och tvååriga på 3,4 till 3,5 procent. Den som binder riskerar dessutom en avgift om lånet löses i förtid, påpekar hon.
Så räknar du: bolån på 3 miljoner kronor
Månadskostnaden för räntan, före ränteavdrag och utan amortering, blir 7 375 kronor med rörlig ränta på 2,95 procent. Vid 3,2 procent blir den 8 000 kronor.
Med två års bindning på 3,4 till 3,5 procent blir månadskostnaden 8 500 till 8 750 kronor.
Stiger den rörliga räntan till 3,2 procent och ligger kvar där i två år blir rörligt 12 000 till 18 000 kronor billigare än bundet. Räkneexemplet bygger på räntenivåerna i krönikan och är inte en prognos.
Därför kan inflationen ändå ta fart i vinter
Prognosmakarna ser sannolikt oktober som en paus före uppgången. Låga gaslager i Europa talar för högre elpriser, väderfenomenet El Niño kan driva upp matpriserna och Irankonflikten tillsammans med slopade skattelättnader pekar mot dyrare drivmedel.
Bratt framhåller också att en svag krona är ett problem, även om centralbankerna Fed i USA och ECB i euroområdet har blivit mjukare.
Antalet höjningar avgör kalkylen
För bolånetagaren handlar det om hur många höjningar som återstår. Bratt medger att det är osäkert: Riksbanken kan behöva höja mer, men det kan också visa sig att inte särskilt mycket mer behövs.
Vi noterar samtidigt att Riksbankens egen räntebana med en eller två höjningar nästa år knappast räcker för att två års bindning ska löna sig i räkneexemplet ovan. Då måste räntan stiga mer eller snabbare än så.
Nästa räntebesked från Riksbanken kommer den 16 december. Innan dess hinner SCB publicera preliminära siffror för novemberinflationen, som visar om oktober var ett undantag.
 Kristoffer Matsson
Laddar kommentarer…