

1 000 kronor i månaden kan bli 1,2 miljoner – så verkar ränta på ränta
Svenska hushåll har över 2 000 miljarder kronor på bankkonton med fria uttag, ofta till en ränta nära noll. På lång sikt kan det kosta rejält. Sparar du 1 000 kronor i månaden i 30 år kan slutsumman bli 363 000 kronor eller nästan 1,2 miljoner.
2 200 miljarder kronor står nästan stilla
I september 2026 hade hushållen 2 974 miljarder kronor på banken, enligt SCB. Nästan tre av fyra kronor, 2 200 miljarder, låg på konton med fria uttag.
Snitträntan på nya insättningar var 0,47 procent. Under ett enskilt år märks det knappt.
Efter några decennier kan skillnaden mot en högre ränta ändå bli över 100 000 kronor, även med ett ganska litet månadssparande.
Läs också: Så undviker du sparmissen som kan kosta dig hundratusentals kronor
Avkastningen börjar ge egen avkastning
Ränta på ränta betyder att avkastningen läggs till det du redan har. Nästa år växer alltså både dina insättningar och det de redan har tjänat.
Ett exempel: 100 000 kronor som växer med 7 procent ger 7 000 kronor första året. År två räknas de 7 procenten på 107 000 kronor, så ökningen blir 7 490 kronor.
Skillnaden är liten i början men blir stor efter några decennier.
Samma 1 000 kronor, fyra olika utfall
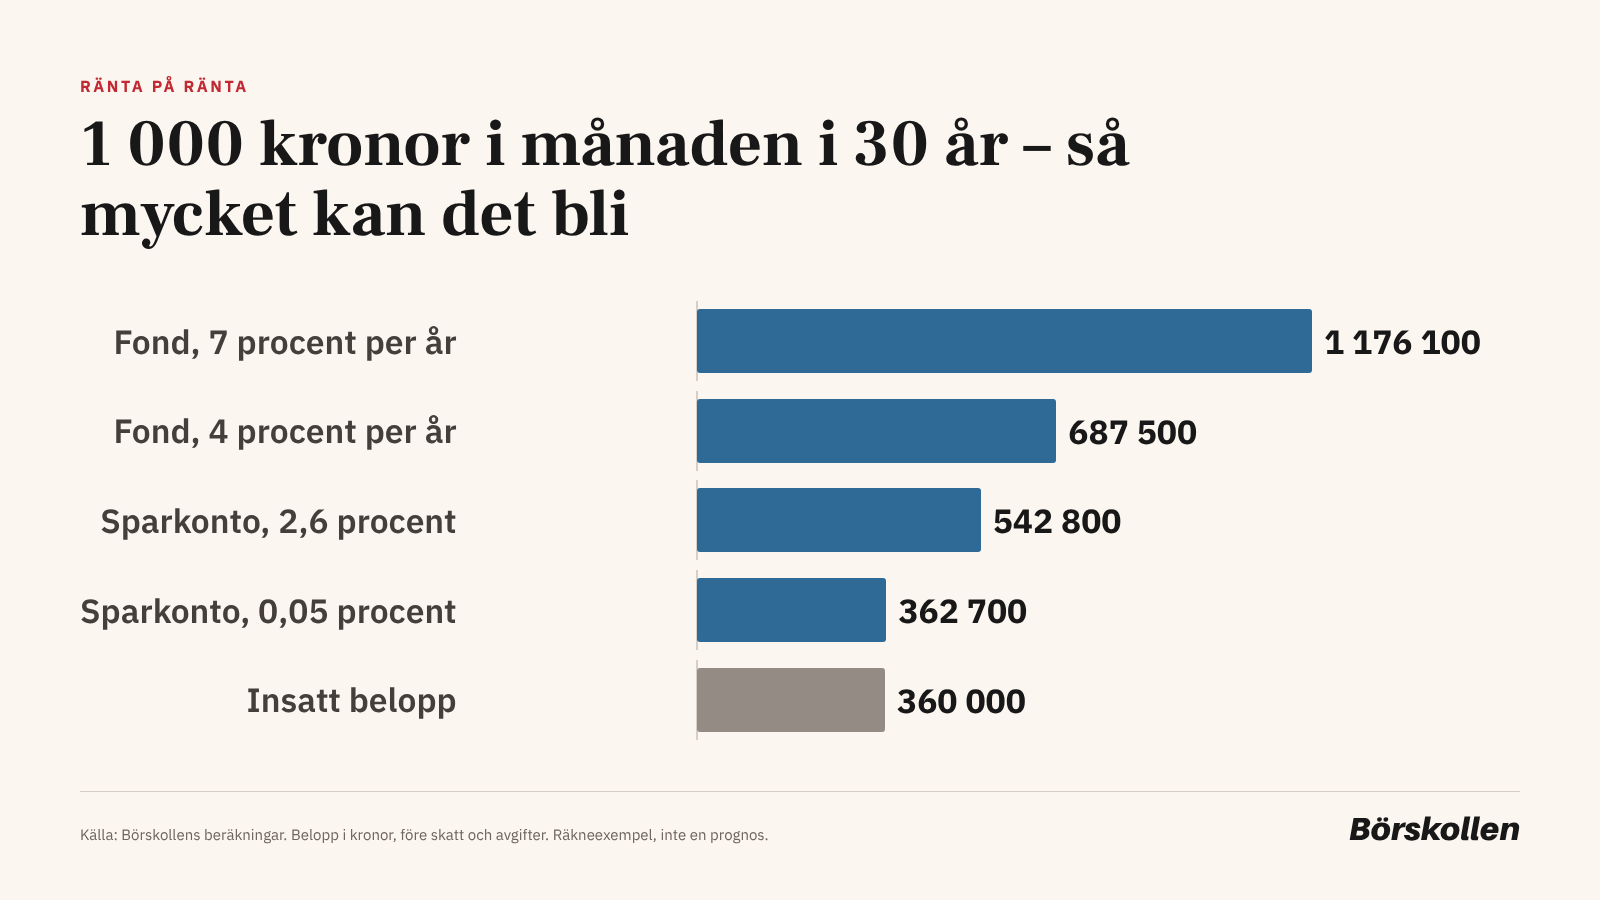
Vi har räknat på ett månadssparande på 1 000 kronor. Räntan och avkastningen räknas in varje månad och är samma under hela perioden.
Siffrorna är före skatt och avgifter. Det här är räkneexempel, inte prognoser.
| Sparform | 10 år | 20 år | 30 år |
|---|---|---|---|
| Insatt belopp | 120 000 | 240 000 | 360 000 |
| Sparkonto, 0,05 procent | 120 300 | 241 200 | 362 700 |
| Sparkonto, 2,6 procent | 137 000 | 314 000 | 542 800 |
| Fond, 4 procent per år | 147 200 | 365 000 | 687 500 |
| Fond, 7 procent per år | 172 000 | 510 400 | 1 176 100 |
Källa: Börskollens beräkningar. Belopp i kronor.
De vanliga sparkontona hos storbankerna ger i dag mellan 0 och 0,1 procent i rörlig ränta. Det finns också rörliga sparkonton med insättningsgaranti som ger runt 2,6 procent, enligt Börskollens jämförelse av sparräntor den 4 november 2026.
Bara skillnaden mellan 0,05 och 2,6 procent blir 180 100 kronor efter 30 år. Båda kontona har samma skydd, så de extra pengarna kommer utan extra risk.
Därför räknar vi med 4 och 7 procent
Fondens två scenarier är medvetet försiktiga. Stockholmsbörsen gav i snitt 15,8 procent om året från 1980 till 2019, inklusive utdelningar, enligt en långtidsstudie från Fondbolagens förening.
Siffran är nominell, alltså före inflation, som i snitt låg på drygt 3 procent om året under perioden. Det var dessutom en ovanligt stark period för börsen.
Historisk avkastning är ingen garanti för framtiden.
Ett dåligt börsår kan radera flera års tillväxt
Börsen går inte upp jämnt.
Under finanskrisen 2008 föll svenska indexfonder med omkring 37 procent som grupp, enligt Placera. År 2022 sjönk Stockholmsbörsen med 23,5 procent, uppgav TT.
Anta att fondsparandet i 7-procentsscenariot har vuxit till 1 176 100 kronor och att ett fall som 2008 slår till just det sista året. Då återstår ungefär 741 000 kronor, medan ett fall som 2022 skulle lämna knappt 900 000 kronor.
Snittet på 7 procent säger alltså inget om vilken väg pengarna tar dit. Ju närmare du är att ta ut pengarna, desto mer betyder ett sådant fall.
Sparkontot är tryggt men räntan kan sänkas
Pengar på sparkonto skyddas av den statliga insättningsgarantin. Sedan den 1 januari 2026 gäller den upp till 1 150 000 kronor per person och bank, enligt Riksgälden.
Värdet på ett sparkonto sjunker aldrig i kronor räknat. Den rörliga räntan kan dock ändras av banken när som helst, så räkneexemplet på 2,6 procent i 30 år är också ett antagande.
Avgiften växer också med ränta på ränta
En fondavgift dras varje år. Därför växer kostnaden på samma sätt som avkastningen.
Enligt AMF:s fondavgiftsrapport låg den genomsnittliga avgiften för indexfonder mellan 0,33 och 0,36 procent år 2023. För aktivt förvaltade fonder låg den mellan 1,17 och 1,65 procent.
Med 7 procent i avkastning före avgift och 1 000 kronor i månaden i 30 år blir slutsumman 1 112 700 kronor vid en avgift på 0,3 procent. Vid 1,5 procent blir den 894 900 kronor.
Skillnaden är 217 800 kronor, allt annat lika.
Därför räknar vi före skatt
Skatten skiljer sig mellan sparkonto, investeringssparkonto och vanligt fondkonto. Reglerna ändras dessutom med tiden.
Om skatten räknades in skulle tabellen bara stämma för vissa läsare och bara under ett visst år.
Räkna på dina egna siffror
I Börskollens ränta på ränta-kalkylator kan du själv ändra belopp, tid och ränta.
Att amortera på bolånet fungerar ungefär som en garanterad avkastning i nivå med räntan du slipper betala. Det är dock en jämförelse för en egen artikel.
 Dennis Jerkovic
Laddar kommentarer…