
Efter andra vinstvarningen – nu slopar Bank of America köprådet för försvarsjätten
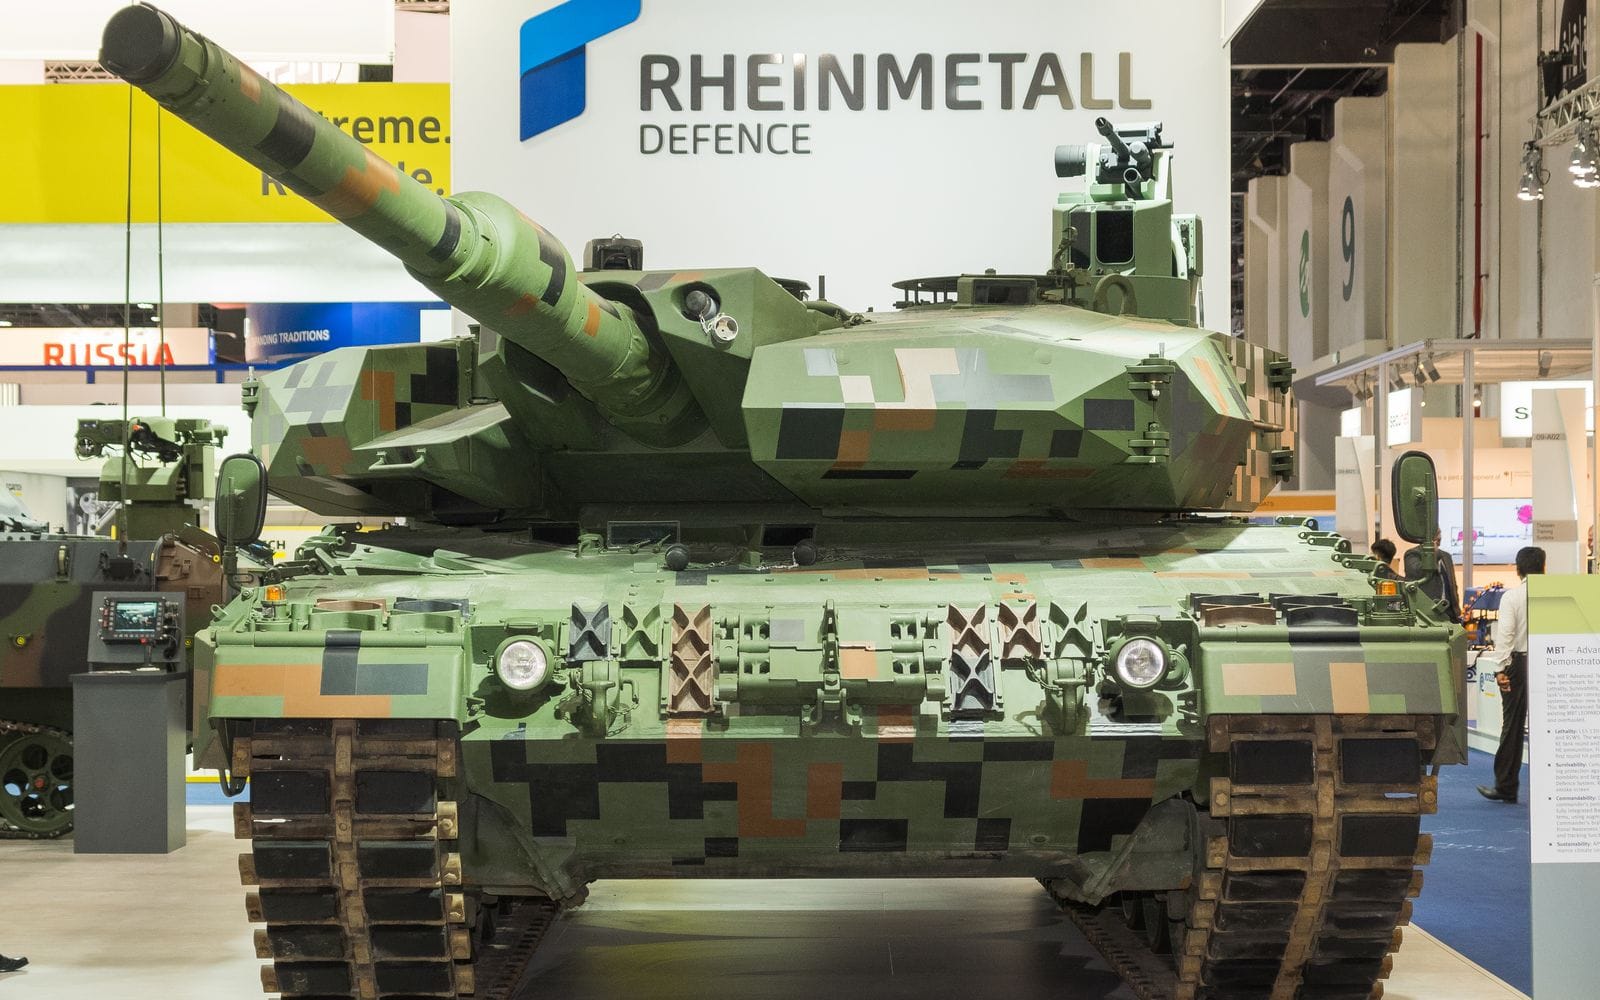
Rheinmetall har förlorat mer än halva sitt börsvärde på ett år. Nu sänker Bank of America sitt råd för den tyska försvarskoncernen från köp till neutral och kapar riktkursen från 1 300 till 900 euro.
Beskedet kommer bara fyra dagar efter att Rheinmetall sänkt sina mål för 2026 för andra gången i år. Aktien föll då som mest drygt 16 procent på torsdagen. Det är andra gången i år bolaget vinstvarnar.
Den nya riktkursen ligger ungefär 8 procent över måndagens kurs på 833,10 euro (vid klockan 16.30). Samtidigt är den nästan en tredjedel lägre än bankens förra riktkurs.
 TT Nyhetsbyrån and Daniel Åstrand
Artilleriet tappar mark
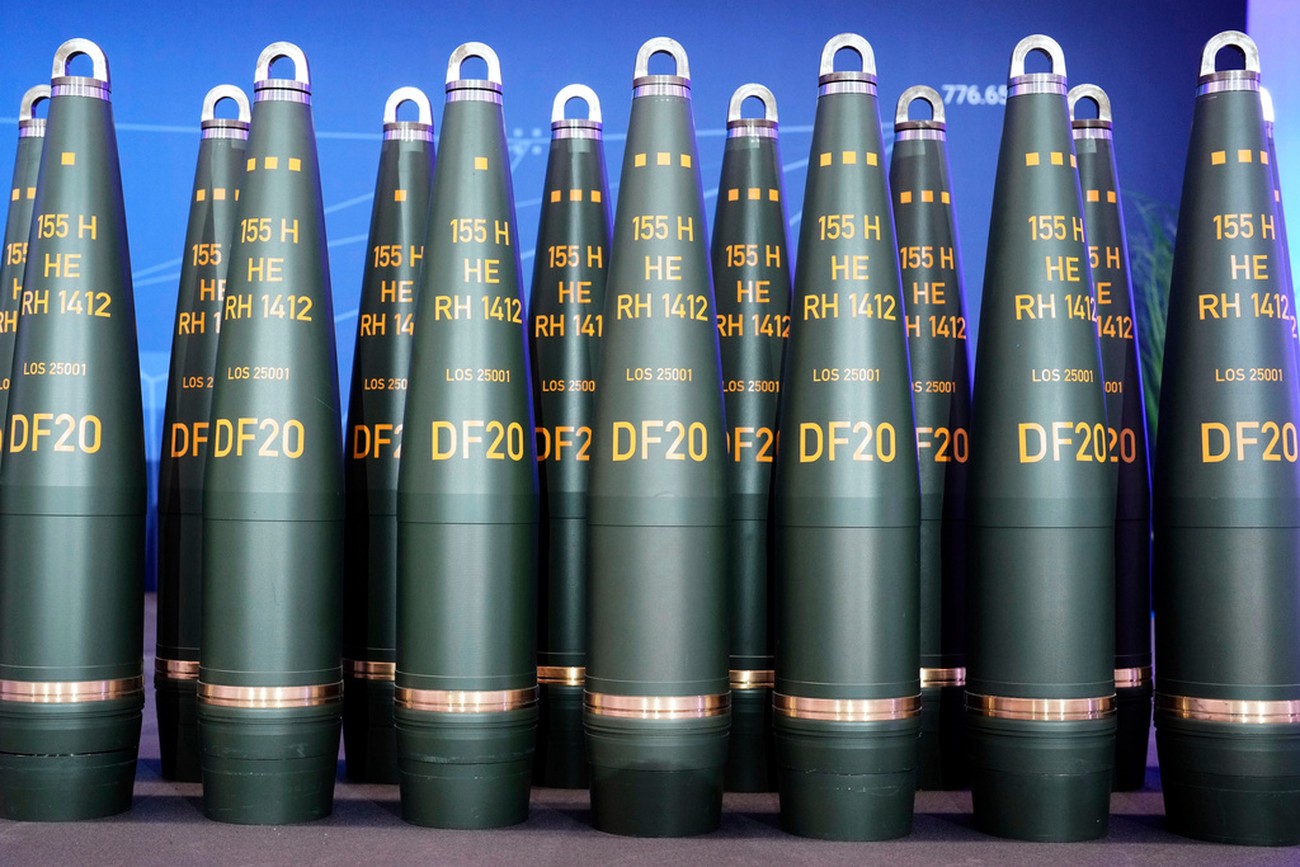
Bank of America pekar på svagare efterfrågan på artilleriammunition och lägre tillväxt för militära fordon. Banken halverar sin prognos för intäkterna från 155-millimetersammunition till runt 3 miljarder euro på medellång sikt.
Banken ser dessutom en risk för överkapacitet i Europas ammunitionsproduktion. Förseningar i flera större kontrakt drar också ned förväntningarna.
För 2030 räknar banken nu med en omsättning på 31 till 32 miljarder euro, jämfört med omkring 35 miljarder tidigare. Rörelsemarginalen väntas landa på 18 till 19 procent, medan Rheinmetall självt siktar på över 20 procent.
Så mycket sänks prognoserna
| Tidigare | Nu | Förändring | |
|---|---|---|---|
| Råd | Köp | Neutral | |
| Riktkurs | 1 300 euro | 900 euro | −30,8 procent |
| Omsättning 2026 | 14,01 miljarder euro | 13,18 miljarder euro | −5,9 procent |
| Vinst per aktie 2026 | 38,44 euro | 35,07 euro | −8,8 procent |
Källa: Bank of America via Finwire. Förändringarna är Börskollens beräkning.
Bankens nya omsättningsprognos för i år hamnar i nivå med Rheinmetalls egen sänkta guidning. Med den nya vinstprognosen handlas aktien till knappt 24 gånger årets beräknade vinst, enligt Börskollens beräkning.
Rapporten som utlöste raset
I torsdagens rapport för tredje kvartalet landade rörelseresultatet på 553 miljoner euro, vilket var bättre än väntat enligt Investing.com. Omsättningen på 3,15 miljarder euro blev däremot lägre än analytikerna räknat med.
Rheinmetall sänkte samtidigt målet för årets omsättning från 13,7 till 14,2 miljarder euro till omkring 13,2 miljarder. Marginalmålet justerades ned från cirka 19 till cirka 18,5 procent.
Som skäl angav bolaget bland annat en försenad fordonsorder och att godkännandet av artilleriammunition dragit ut på tiden. Intäkter och förskott från fordonsordern skjuts därmed till 2027.
Andra steget nedåt för banken
Bank of America har backat i två steg. I juli sänkte analytikern Benjamin Heelan riktkursen från 1 770 till 1 300 euro men behöll köprådet, enligt dpa-AFX.
Redan då ifrågasatte han att vapen och ammunition ska vara koncernens största division fram till 2030. Hans bedömning var att krigföringen förskjuts mot drönare och precisionsvapen på artilleriets bekostnad.
Från rekordhögt till halverat
Aktien toppade nära 2 000 euro hösten 2025. Sedan dess har den fallit med omkring 58 procent, varav nästan 20 procent bara den senaste veckan.
| Period | Kursutveckling |
|---|---|
| 1 vecka | −19,7 procent |
| I år | −46,6 procent |
| 1 år | −52,4 procent |
| 3 år | +203,5 procent |
| 5 år | +872,2 procent |
Källa: Kursdata per 9 november 2026.
Den långa kurvan ser fortfarande annorlunda ut. Aktien har nästan tiodubblats på fem år.
På måndagen steg aktien 2,5 procent. Nästa viktiga signal är om den försenade fordonsordern faktiskt kommer in, eftersom bolaget har flyttat de intäkterna till 2027.
Laddar kommentarer…