
Fastighetsbolagens vinster ökar – men börsen värderar dem lägst sedan 2011
Fastighetsbolagens vinster växer i en av de högsta takterna på flera år. Ändå värderar börsen sektorn lägre än någon gång sedan 2011. Nu pekar en förvaltare ut vad som kan få kurserna att vända.
Fastighetsaktierna har haft några tunga år på börsen. Under ytan har bolagen ändå blivit allt lönsammare.
Det är kärnan i Peter Norhammars genomgång av tredje kvartalets rapporter på Avanzabloggen. Han förvaltar fonden Avanza Fastighet by Norhammar, som placerar i just fastighetsaktier.
Resultatet har ökat åtta kvartal i rad
Hos medianbolaget i sektorn steg förvaltningsresultatet per aktie med 13 procent i tredje kvartalet jämfört med samma kvartal i fjol. Ökningen har pågått i åtta kvartal i rad och takten har stigit under året från 7 procent i första kvartalet och 11 procent i det andra.
Lyftet kommer från driften snarare än från billigare lån. Enligt Norhammar är det högre hyror, bättre driftsöverskott, förvärv och lönsamma byggprojekt som driver resultatet medan lånekostnaden står i princip still.
Samma mönster syns i substansvärdet, som steg med 8 procent per aktie. Det är ungefär den avkastning aktiemarknaden kräver på lång sikt, påpekar Norhammar.
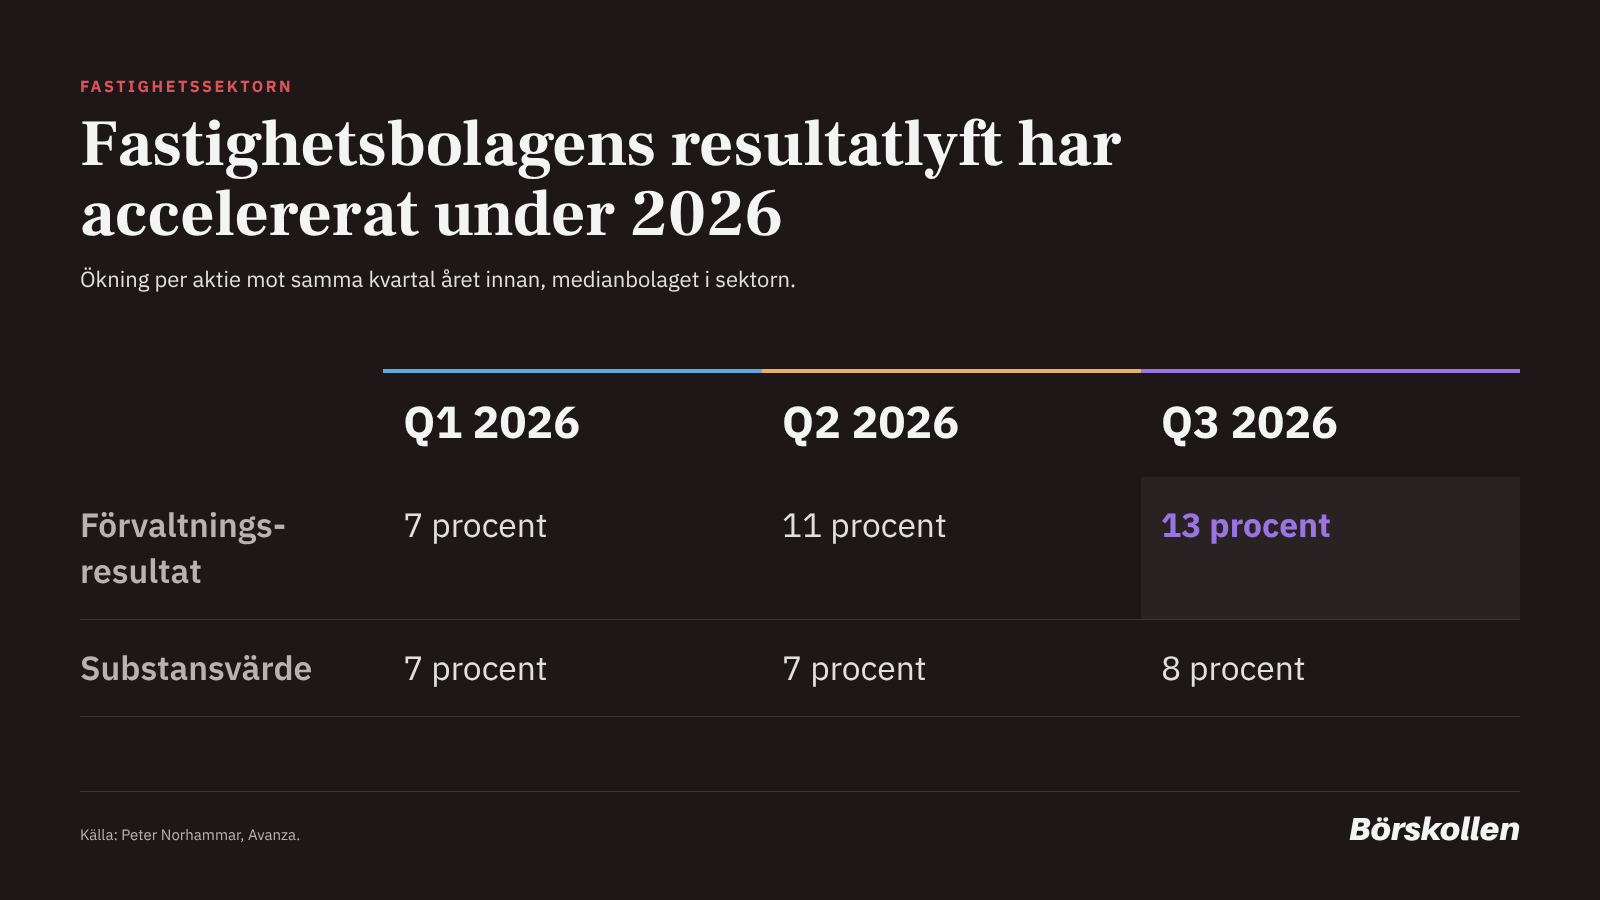
Kontoren fylls igen
Även hyresmarknaden har vänt. Nettouthyrningen var positiv för fjärde kvartalet i rad och nu går också de kontorstunga bolagen plus efter en svag period under delar av 2024 och 2025.
Pengar att låna finns det gott om. Bankernas marginaler är i stort sett oförändrade och obligationslånen har blivit 20 till 40 baspunkter dyrare sedan i somras.
Många av lånen som nu förfaller togs dessutom 2022 till 2024, när villkoren var sämre. Därför kan bolagen i många fall låna om till bättre villkor.
Börsen ser inte lyftet
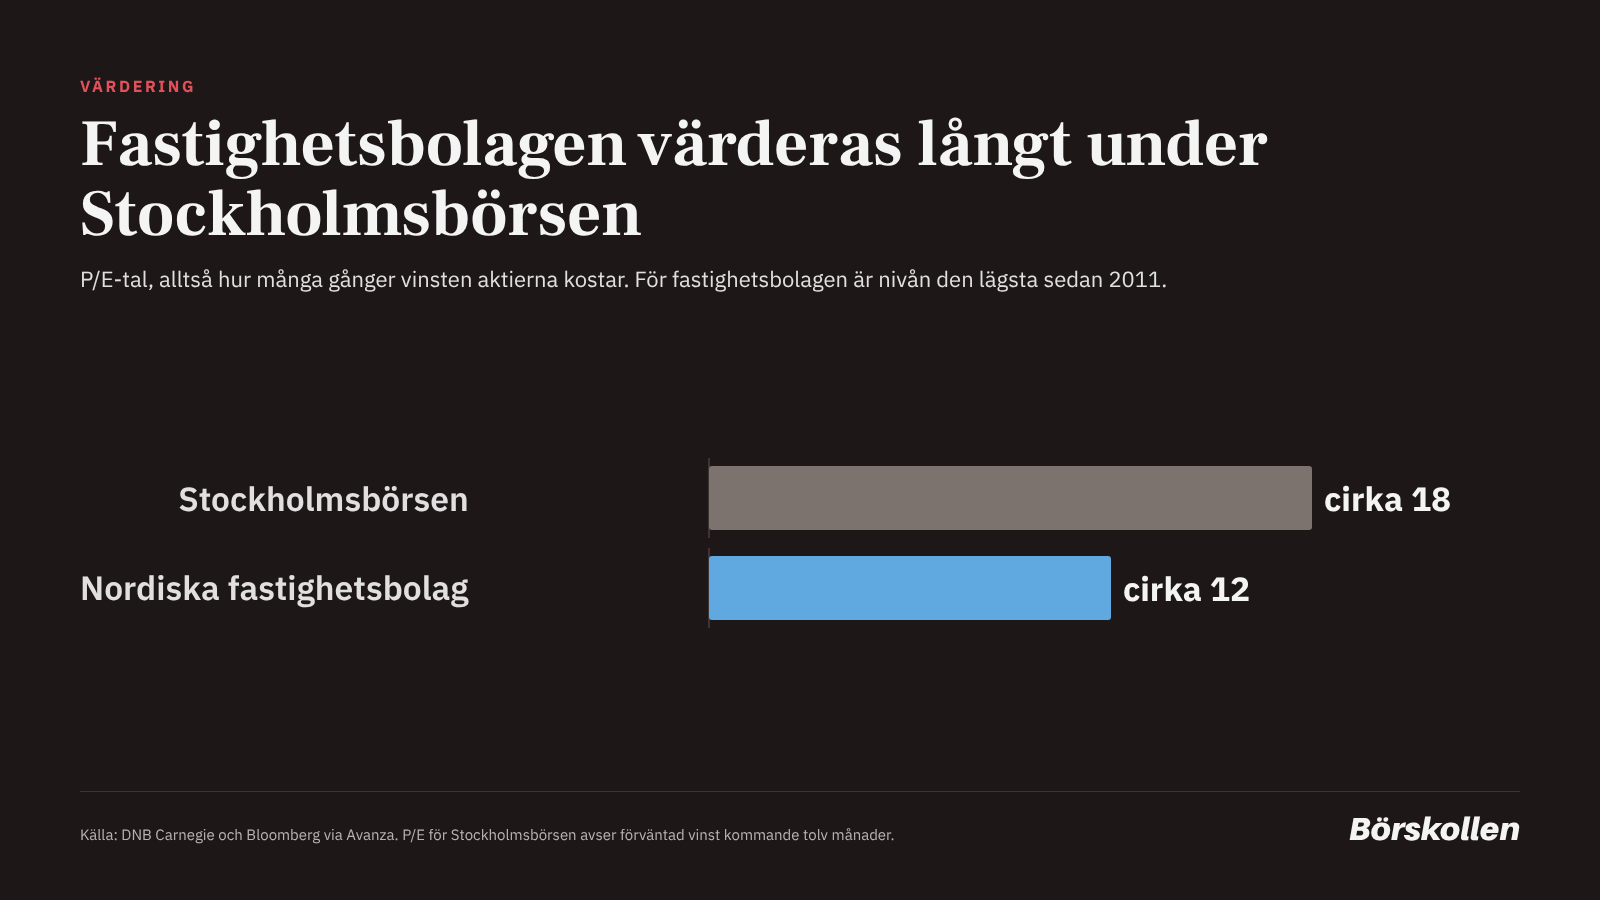
Ändå handlas de nordiska fastighetsbolagen till omkring 12 gånger vinsten. Det är den lägsta nivån sedan 2011, enligt DNB Carnegie.
Kontrasten mot resten av börsen är stor. Stockholmsbörsen värderas till cirka 18 gånger förväntad vinst.
Norhammar tror att det kan vända. Pengarna på börsen har historiskt rört sig i vågor och kan söka sig från dyra delar av marknaden till sektorer med låga förväntningar.
Enligt hans räkning skulle sektorn kunna stiga cirka 50 procent och ändå ligga ungefär 25 procent under den tidigare toppen.
Dagens stora substansrabatter är därför svåra att motivera utifrån den fundamentala utvecklingen.
- Peter Norhammar, förvaltare av Avanza Fastighet by Norhammar
Han är inte ensam om den bilden. Redan i juni konstaterade analyshuset Pareto Securities i en sektoröversikt att transaktionerna ökade och uthyrningen förbättrades.
Ändå var värderingen av aktierna klart lägre än det historiska genomsnittet, enligt Pareto.
Rabatten lockar köpare i Europa
I resten av Europa har den låga värderingen redan fått konsekvenser.
Fastighetsbolag värda över 81 miljarder euro har lämnat börserna där sedan slutet av 2020, rapporterar Bloomberg med siffror insamlade av branschorganisationen Epra.
Det rör sig om 61 bolag som har slagits ihop, köpts upp eller avnoterats. I september var amerikanska Prologis på väg att köpa Segro, Storbritanniens största noterade fastighetsbolag, för 14 miljarder pund.
På Stockholmsbörsen hade inget sådant bud kommit i september, trots att rabatten är stor. Enligt en genomgång från SB1 Markets i våras handlades sektorn i snitt till 0,73 gånger substansvärdet, alltså med en rabatt på 27 procent.
Räntan blir nästa test
Ett stort frågetecken är räntan. Dagen efter Norhammars genomgång höjde Riksbanken styrräntan med 0,25 procentenheter till 2 procent, den första höjningen sedan 2023.
Riksbanken bedömer dessutom att fler höjningar är sannolika det närmaste året om utsikterna står sig. För fastighetsbolag, som finansierar sig med stora lån, är det en tydlig motvind.
Frågan inför 2027 är alltså inte om fastighetsbolagen tjänar pengar. Det gör de, i allt högre takt.
Frågan är om resultatlyftet håller när lånen blir dyrare. Nästa pusselbit kommer den 16 december, då Riksbanken meddelar om räntan höjs igen.
Sedan kommer bokslutsrapporterna i början av 2027, med siffrorna för fjärde kvartalet. Visar de ett nionde kvartal i rad med stigande resultat ställs frågan om värderingen på sin spets.
 Mattias Malmqvist
Laddar kommentarer…