
Fondavgiften som äter nästan 240 000 kronor av ditt sparande
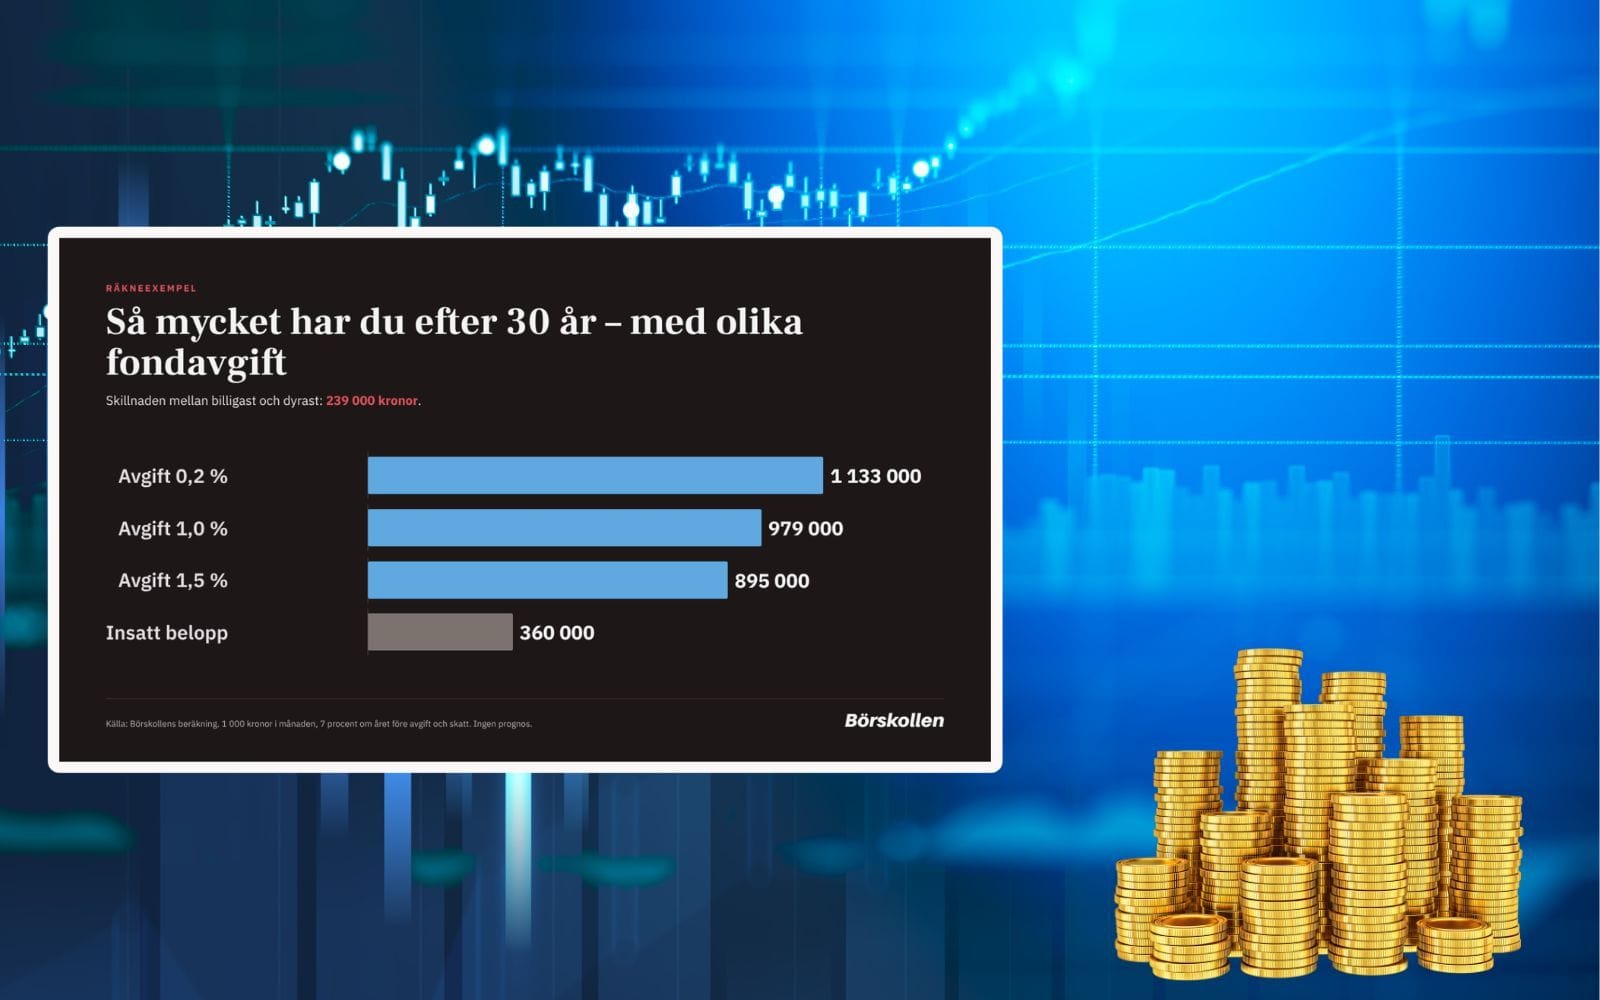
En procent om året låter som småpengar. Men sparar du 1 000 kronor i månaden i 30 år kan avgiften skilja nästan en kvarts miljon kronor mellan två fonder som går exakt lika bra. Här är räkneexemplet och var du hittar din egen siffra.
Fondavgiften dyker aldrig upp som en dragning på ditt konto. Den plockas i stället ut ur fondens värde varje dag, innan kursen räknas fram.
Därför märks den knappt från år till år, men pengarna som går till avgiften får aldrig växa vidare. Där gömmer sig kostnaden.
Så mycket betyder avgiften efter 30 år
Vi har räknat på tre fonder som ger samma avkastning före avgifter. Det enda som skiljer dem åt är priset: 0,2, 1,0 respektive 1,5 procent om året.
Antagandena: du sätter in 1 000 kronor i början av varje månad. Fonderna ger 7 procent om året före avgift och vi bortser från skatt.
Det är ett räkneexempel och ingen prognos.
| Spartid | Insatt | Avgift 0,2 procent | Avgift 1,0 procent | Avgift 1,5 procent |
|---|---|---|---|---|
| 10 år | 120 000 kr | 170 000 kr | 163 000 kr | 159 000 kr |
| 20 år | 240 000 kr | 499 000 kr | 456 000 kr | 431 000 kr |
| 30 år | 360 000 kr | 1 133 000 kr | 979 000 kr | 895 000 kr |
Källa: Börskollens beräkning. Avrundat till närmaste tusental.
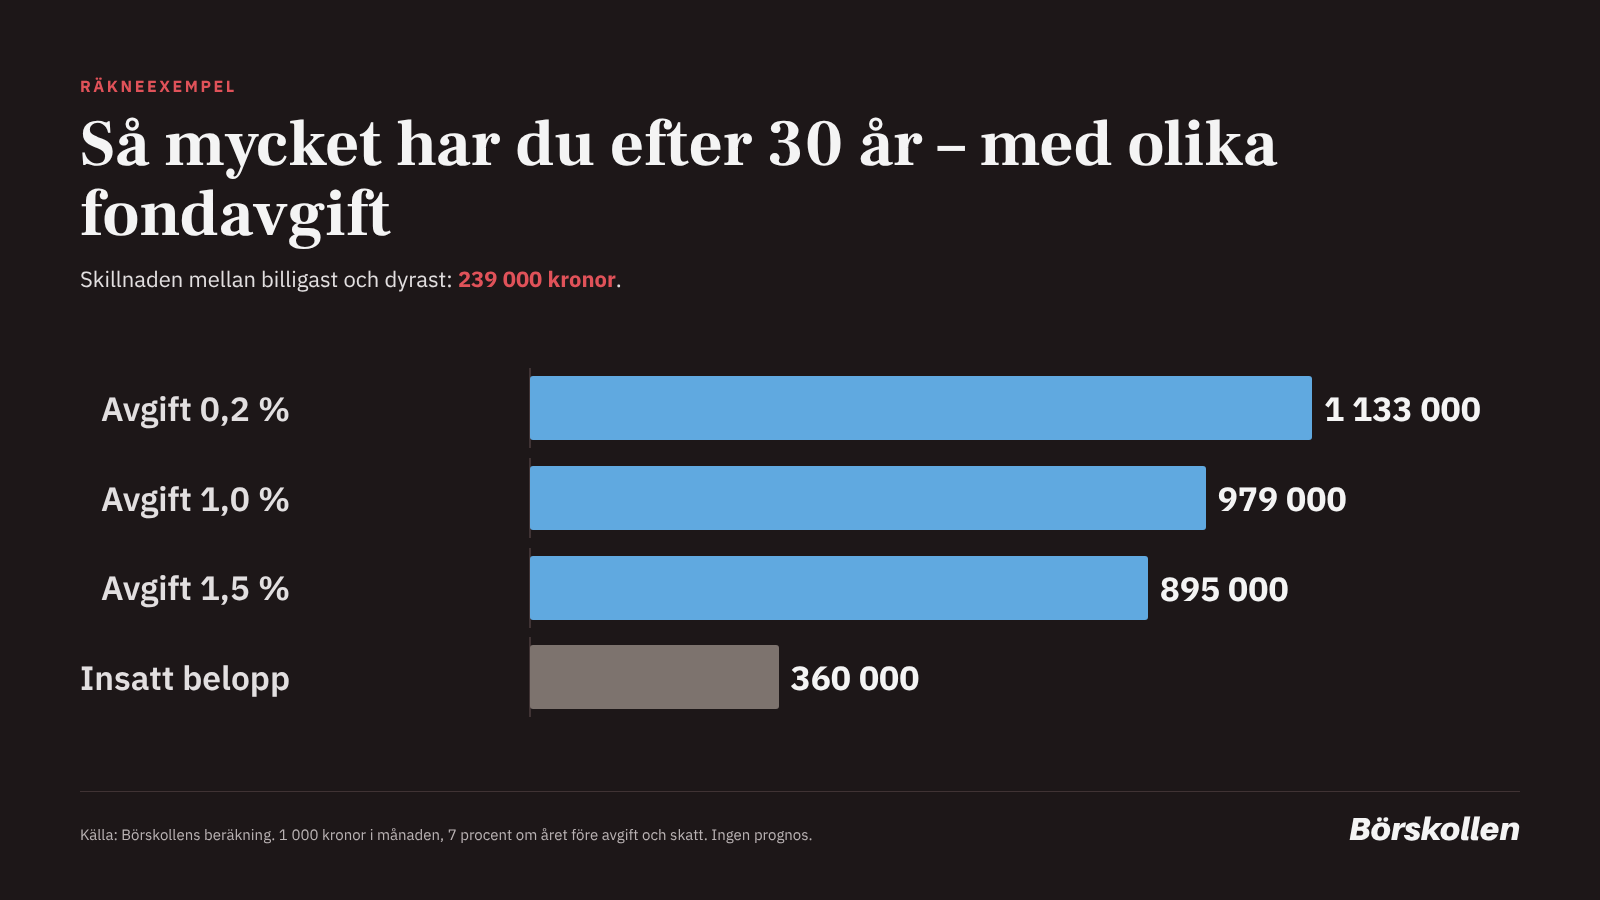
Efter tio år skiljer det 11 000 kronor mellan den billigaste och den dyraste fonden. Efter 30 år är gapet nästan 240 000 kronor, trots att du har satt in exakt samma 360 000 kronor i alla tre.
Ränta på ränta jobbar alltså åt båda hållen. Med 1,5 procent i avgift försvinner ungefär en fjärdedel av det du hade haft utan avgifter, medan tappet med 0,2 procent stannar under 4 procent.
Fakta: Så tas avgiften ut
Förvaltningsavgiften anges i procent per år men dras dagligen. Varje dag försvinner en 365-del av årsavgiften ur fondens värde, så kursen du ser är redan efter avgift.
Den totala avgiften kan också rymma övriga kostnader, transaktionskostnader och ibland en resultatbaserad avgift. Allt finns i fondens faktablad.
Normanbeloppet i faktabladet visar vad fonden kostar i kronor om du sparar 1 000 kronor i månaden i tio år. Det gör det lätt att jämföra fonder.
Så mycket betalar svenskarna i dag
På uppdrag av regeringen har Finansinspektionen kartlagt fondavgifterna. I rapporten från november 2025 kostade privatägda aktiefonder i snitt 1,0 procent om året, viktat efter kapital.
Samma sorts fonder i premiepensionen kostade 0,2 procent. Spannet i vårt räkneexempel finns alltså på riktigt i svenskarnas eget sparande.
Spridningen är stor även utanför pensionen.
Tre av tio fondinnehav ligger i fonder som tar under 0,25 procent. Ungefär lika många ligger mellan 1 och 1,5 procent.
Var du köper fonden spelar roll
Nästan 85 procent av det privata fondsparandet går via en storbank. Aktie- och blandfonder köpta där kostade i genomsnitt mellan 0,5 och 0,6 procentenheter mer än hos nätmäklarna.
En förklaring är distributionsersättningen. Fondbolaget lämnar tillbaka en del av förvaltningsavgiften till den som säljer fonden.
Hos de storbanker och nätmäklare som lämnat uppgifter till myndigheten stannade i snitt omkring 47 procent av avgiften kvar.
Äldre sparare betalar mest
Siffror från Finansinspektionen som TT har redovisat visar att sparare över 64 år i snitt betalar omkring 1,1 procent för sina aktiefonder. I gruppen 35 till 44 år är snittet 0,6 procent.
Skillnaden följer valet av fond. Bland 35 till 44-åringarna är ungefär hälften av aktiefondsparandet passivt förvaltat, mot runt 20 procent för dem över 64.
I ett långsiktigt sparande kan små avgiftsskillnader växa sig till hundratusentals kronor över tid.
- Moa Langemark, konsumentskyddsekonom på Finansinspektionen
Avgiften måste tjänas in varje år
Enligt samma sammanställning låg medianavgiften för aktivt förvaltade globalfonder på 1,25 procent. Passiva globalfonder låg på 0,35 procent.
En dyrare fond kan förstås ge mer tillbaka än en billigare. Men den måste då slå den billigare med hela avgiftsskillnaden, år efter år, för att du ska gå jämnt ut.
Så hittar du din egen siffra
Logga in hos din bank eller nätmäklare och öppna faktabladet för varje fond du äger. Titta på den totala avgiften och normanbeloppet.
Jämför sedan med tabellen ovan. Den ger en känsla för vad några tiondels procent kan betyda över just din spartid.
 Mattias Malmqvist
Laddar kommentarer…