

Godisbolaget köpstämplas – så stor är uppsidan
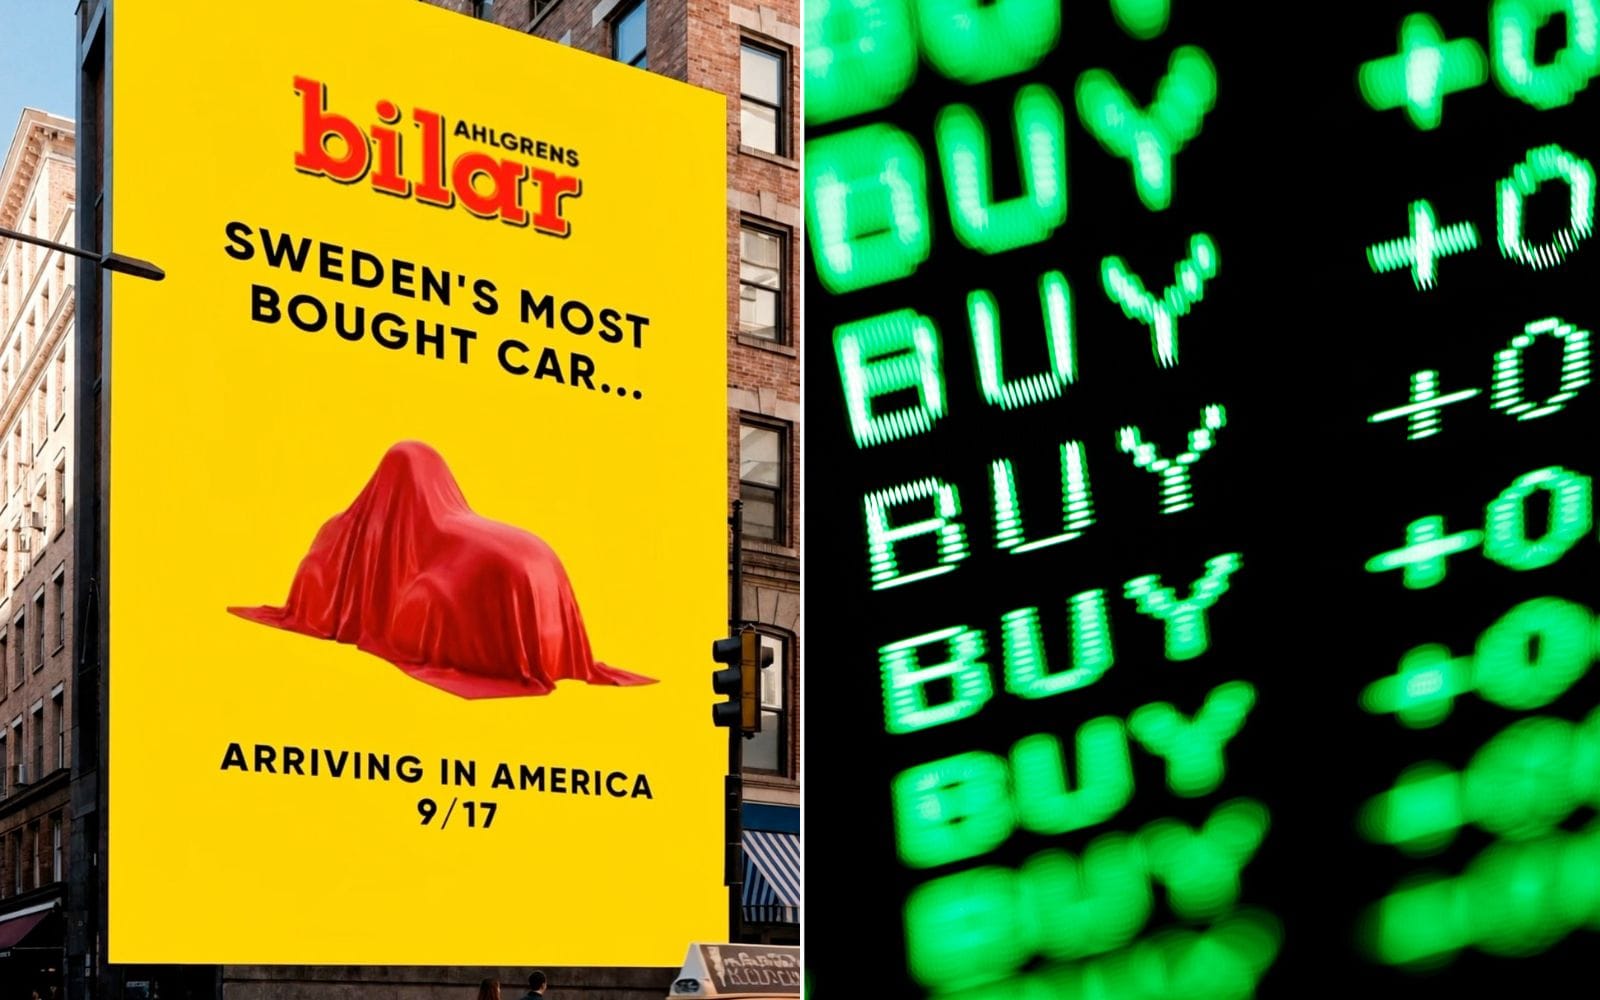
Tre storbanker upprepar köp på Cloetta och höjer riktkurserna efter rapporten för tredje kvartalet. Bolaget har nått sitt marginalmål mer än ett år i förtid. En drivkraft för aktien anses vara att Ahlgrens bilar har fått en lyckad start i USA.
Efter godistillverkarens kvartalsrapport på onsdagen har analytikerna börjat räkna om. Nordea, Handelsbanken och SB1 Markets står kvar vid köp och har alla höjt sina riktkurser.
Mest höjer SB1 Markets, som lyfter riktkursen med 6 kronor. Det motsvarar nästan 10 procent.
Uppsidan krymper efter en stark höst
Cloettas aktie handlades för 61,50 kronor vid 11-tiden på torsdagen, upp drygt 1 procent under dagen. Den har stigit 23 procent på en månad och 52 procent sedan årsskiftet.
Därför är avståndet till riktkurserna inte så stort. Mot SB1:s 68 kronor har aktien knappt 11 procent kvar att gå.
Mot Nordeas och Handelsbankens 67 kronor är uppsidan knappt 9 procent.
| Analyshus | Rekommendation | Ny riktkurs | Tidigare | Höjning | Uppsida |
|---|---|---|---|---|---|
| SB1 Markets | Köp | 68 kronor | 62 kronor | +9,7 procent | 10,6 procent |
| Handelsbanken | Köp | 67 kronor | 63 kronor | +6,3 procent | 8,9 procent |
| Nordea | Köp | 67 kronor | 65 kronor | +3,1 procent | 8,9 procent |
Källa: Finwire, Börskollens beräkning. Uppsidan är räknad mot kursen 61,50 kronor den 5 november kl. 11.07.
Marginalmålet nått i förtid
Det som fått analytikerna att skruva upp prognoserna är lönsamheten. Det justerade rörelseresultatet steg 9 procent till 283 miljoner kronor och marginalen ökade till 12,7 procent från 11,9 procent ett år tidigare, visar rapporten.
Cloetta har som mål att nå minst 12 procent senast 2027. Den nivån är alltså passerad redan nu.
Omsättningen ökade 2,6 procent till 2 233 miljoner kronor. Den organiska tillväxten, alltså exklusive valuta och förvärv, landade på 2,3 procent i linje med förväntningarna enligt Handelsbanken.
Därför tror bankerna på aktien
SB1 Markets pekar på bättre marginaler, en gynnsam produktmix och växande försäljning utomlands. Banken räknar med att rörelseresultatet växer snabbare än försäljningen och tror på en justerad rörelsemarginal på 13,7 procent 2028, nära bolagets långsiktiga mål på 14 procent.
Värderingen är försvarbar enligt SB1, som lyfter fram Cloettas ledande ställning på marknaden och starka kassaflöde. Banken framhåller också att bolaget har klarat att hålla uppe volymerna både när priserna höjts och sänkts.
Nordea lyfter volymökningen i de viktigaste varumärkena, nya produkter och satsningen i Nordamerika. Banken ser även potential i ett utökat samarbete med Ikea.
Med en stark balansräkning finns dessutom utrymme för förvärv, enligt Nordea.
Ahlgrens bilar har tagit sig till USA
Handelsbanken framhåller en annan detalj i rapporten. Ahlgrens bilar har fått en lyckad start i den amerikanska butikskedjan Target, där godiset sedan september säljs i 2 000 butiker.
Banken justerar upp sina vinstprognoser något. Fler besked om expansionen utomlands kan ge aktien ytterligare stöd, menar Handelsbanken.
Det här är nästa sak att hålla koll på
Bolaget lämnar ingen ny prognos för helåret. Cloetta varnar däremot för en tillfällig och begränsad tillväxtpåverkan i fjärde kvartalet, efter IT-störningar hos en stor kund i Centraleuropa och hos en logistikleverantör i Norden.
 Mattias Malmqvist

Laddar kommentarer…