
Helgtipset: Här ser analytikerna köpläge – 9 aktier
Fredagens analysflöde innehöll en uppgradering, flera höjda riktkurser och ett bolag som fick bevakning för första gången. Från Nibe och Sandvik till plywoodtillverkaren Wisa: här är nio aktier där analyshusen ser uppsida.
Flera av bedömningarna kom direkt efter färska kvartalsrapporter. Andra gäller händelser som ligger framför bolagen, som en delårsrapport eller en kapitalmarknadsdag.
Alla nio har rekommendationen köp, men vägen dit skiljer sig åt. I två fall sänks riktkursen trots att köpet står kvar.
Nibe: SEB byter fot inför rapporten
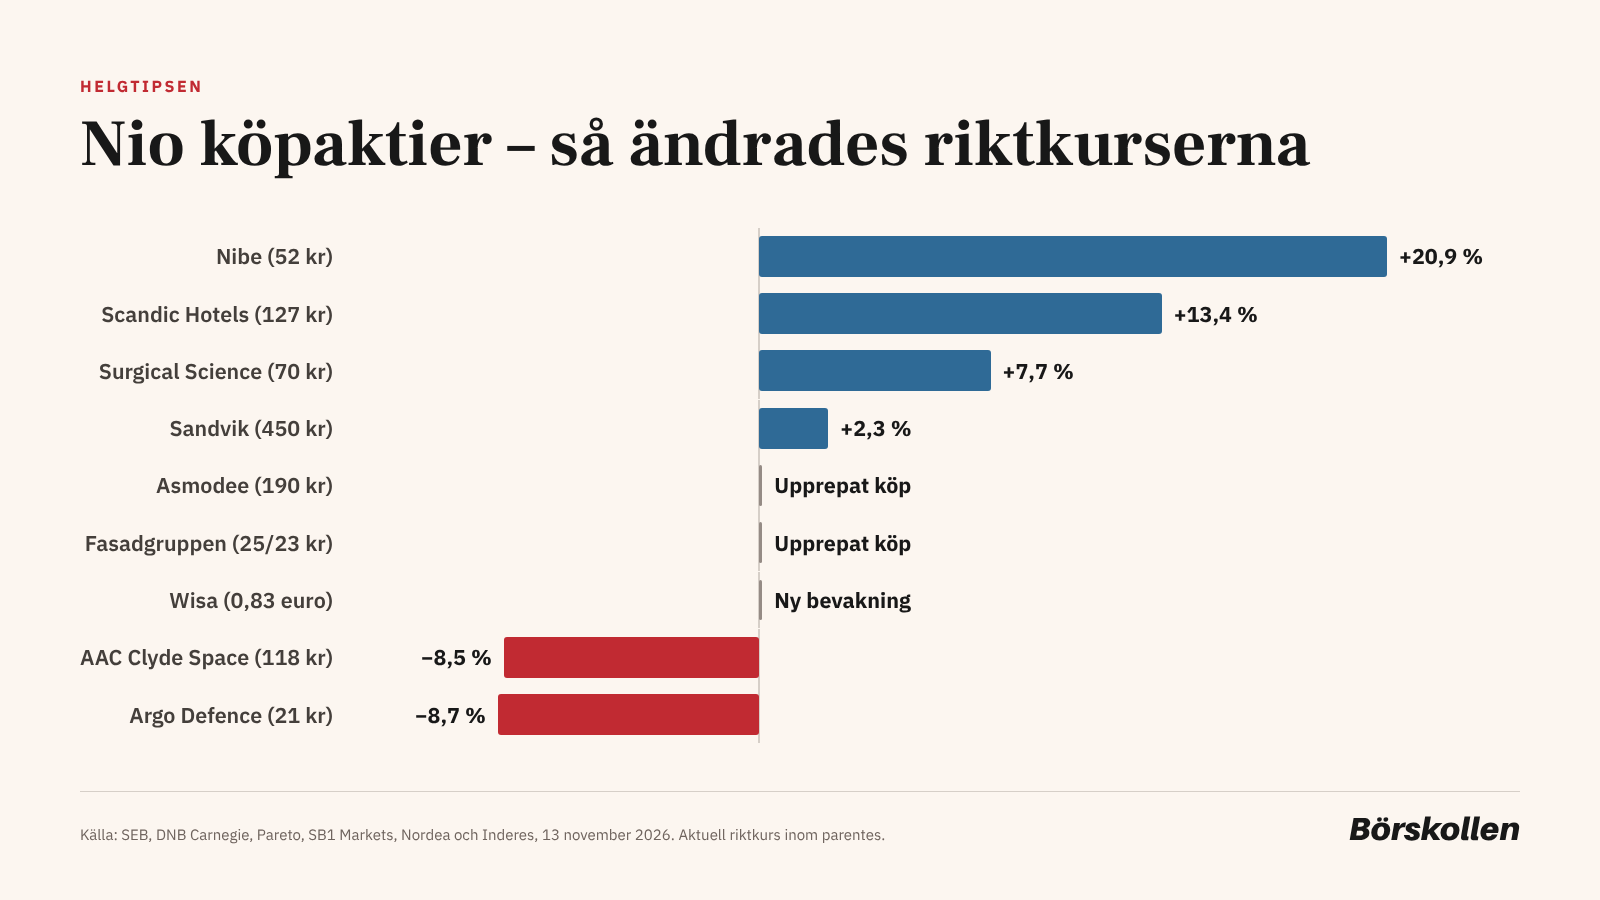
SEB lyfter värmepumpstillverkaren Nibe från behåll till köp. Riktkursen höjs samtidigt från 43 till 52 kronor, en ökning med närmare 21 procent.
Banken tror att resultatet kan vända uppåt redan innan efterfrågan är tillbaka på normala nivåer. Ett högre kapacitetsutnyttjande skulle då kunna ge vinster över marknadens förväntningar.
Som stöd pekar SEB på en bättre värmepumpsmarknad och distributörslager som kommit i bättre balans. Lägre investeringar väntas dessutom lyfta kassaflödet.
Aktien värderas också med en mindre premie än den brukar, vilket banken ser som en chans till överavkastning det kommande året. Nibe släpper sin delårsrapport på tisdag den 17 november.
Asmodee: Två analyshus imponerade av kvartalet
Brädspelsbolaget Asmodee fick beröm från både SB1 Markets och Ålandsbanken efter en rapport som slog förväntningarna brett. Omsättningen växte 37 procent till 552 miljoner euro.
Den organiska tillväxten landade på 33,3 procent, nästan dubbelt så mycket som konsensus på 18,3 procent. Justerat rörelseresultat (ebit) steg 54 procent till 106 miljoner euro.
Det var framför allt spel från externa utgivare som drev försäljningen, med en ökning på 42 procent. Samlarkortspelen växte ännu snabbare med 52 procent.
SB1 upprepar köp med riktkursen 190 kronor och räknar med att marknadens ebit-prognoser skrivs upp med 5 till 8 procent. En lika stor kursuppgång vore enligt SB1 motiverad.
Ålandsbanken tror också på en positiv kursreaktion, trots att aktien redan gått starkt i år.
Scandic: Kassaflödet är inte inprisat enligt DNB Carnegie
DNB Carnegie höjer riktkursen för Scandic Hotels från 112 till 127 kronor och upprepar köp. Bakgrunden är ett starkt tredje kvartal och att köpet av Dalata nu är slutfört.
Rörelseresultatet före avskrivningar, justerad ebitda, landade på 1 330 miljoner kronor. Det är 22 procent mer än samma kvartal i fjol och 7 procent över konsensus.
Ännu starkare utvecklades det fria kassaflödet, som lyfte 59 procent.
Aktien värderas till 6,8 gånger 2027 års ebitda. Den nivån speglar enligt analytikerna inte fullt ut vad bolaget kan generera i kassaflöde.
Dalata väntas dessutom ge en kraftig vinsttillväxt och utrymme för fler förvärv.
Sandvik: SB1 väntar sig skruvade mål i Tammerfors
SB1 Markets höjer riktkursen för Sandvik till 450 kronor från 440 och upprepar köp. Blicken är riktad mot kapitalmarknadsdagen den 24 och 25 november i Tammerfors, Finland.
Analyshuset tror att Sandvik höjer sina långsiktiga mål efter en stark period inom Mining och Machining. För Mining väntas tillväxtmålet för perioden 2025 till 2030 lyftas till minst 10 procent per år, från 8 procent i dag.
Machining väntas samtidigt få ett marginalmål på 24 till 26 procent, upp från 22 till 24 procent.
Efter justeringen ligger SB1 5 procent över konsensus för både 2027 och 2028. Med en värdering på 13 gånger ev/ebita för 2027 ser analyshuset aktien som attraktiv och lyfter fram en stark balansräkning med utrymme för högre utdelningar och förvärv.
Surgical Science: Pareto kallar kursraset överdrivet
Surgical Science föll 11 procent efter rapporten. Pareto Securities ser reaktionen som överdriven och nedgången som ett köptillfälle inför 2027.
Riktkursen höjs från 65 till 70 kronor trots att Pareto sänker ebit-prognoserna för 2026 till 2028 med 3 till 4 procent. Förklaringen är att avkastningskravet, alltså den kapitalkostnad analytikern räknar med (WACC), sänks från 14 till 13 procent.
Med 6,5 gånger väntad ev/ebitda för 2027 är aktien enligt Pareto 58 procent billigare än nordiska medicinteknikbolag. Som möjliga kurstriggers nästa år nämner Pareto ett nytt marginalmål och ett eventuellt återköpsprogram.
Argo Defence: Sänkt riktkurs men kvar på köp
Försenade leveranser gjorde att Argo Defence omsatte 35 procent mindre än väntat. Marginalen överraskade däremot positivt, hjälpt av normaliserade fraktkostnader och en fördelaktigare produktmix.
Pareto sänker försäljningsprognoserna för 2026 till 2028 med 9 till 11 procent och riktkursen till 21 kronor från 23. Köpet ligger kvar.
Enligt Pareto handlas Argo till 6,2 gånger väntad ev/ebita för 2027, vilket är 51 procent under mindre nordiska försvarsbolag. Pareto pekar på 520 miljoner kronor i återstående ramavtal och chansen till mer svensk försvarsupphandling och export till ett trettiotal Natoländer.
Fasadgruppen: Dubbla köp men aktien föll
Både Nordea och Inderes upprepade köp på Fasadgruppen efter tredje kvartalet. Aktien backade ändå 2,8 procent under fredagsförmiddagen, mer än Stockholmsbörsen i stort.
Nordea har riktkursen 25 kronor och ser en försiktig återhämtning i verksamheten. Inderes landar på 23 kronor efter att resultatet blev bättre än väntat.
Wisa och AAC Clyde Space: En nykomling och en sänkt riktkurs
Nordea har inlett bevakning av plywoodtillverkaren Wisa Group med köp och riktkursen 0,83 euro. Bolaget knoppades av från finska UPM och aktien handlas sedan den 2 november på Nasdaq Helsingfors.
Nordea räknar med en årlig försäljningstillväxt på 8 procent och att det jämförbara rörelseresultatet ökar med 23 procent under perioden 2025 till 2028. Wisas egna mål är en omsättning över 550 miljoner euro och en ebit-marginal på 13 procent till 2030.
Rymdbolaget AAC Clyde Space fick samtidigt sänkt riktkurs av SB1 Markets, till 118 kronor från 129. Rekommendationen köp står kvar.
Nibe och Sandvik ger nästa besked
Det första beskedet kommer redan på tisdag, när Nibe rapporterar och SEB:s uppgradering ställs mot verkliga siffror. Den 24 och 25 november visar Sandvik om de höjda mål som SB1 räknar med verkligen kommer.
Laddar kommentarer…