
Källskatten som äter din utdelning – så skiljer det mellan ISK, KF och depå
Amerikanska utdelningar tappar 15 procent i källskatt innan pengarna når ditt konto. Om du får tillbaka dem beror på kontoformen och på hur mycket du har sparat. Vi har räknat på tre portföljstorlekar.
Av läsarna som svarade i vår omröstning jagar 35 procent utdelningar för att förstärka pensionen. Ytterligare 23 procent vill en dag kunna leva på dem.
Hela utdelningen når dock inte alltid fram. Äger du amerikanska aktier stannar en del i USA. Hur stor del som till slut går förlorad avgörs av kontot.
Därför landar bara 85 procent av utdelningen på kontot
När ett amerikanskt bolag betalar utdelning drar USA skatt direkt vid utbetalningen. Har du skrivit under blanketten W-8BEN hos din bank eller nätmäklare stannar den skatten på 15 procent.
Utan blanketten dras full amerikansk källskatt. Enligt Handelsbanken behöver W-8BEN förnyas vart tredje år.
Källskatten behöver inte vara en extra kostnad. Den kan räknas av mot den svenska skatten, så kallad avräkning.
Haken är att det måste finnas svensk skatt att räkna av mot. Svenska bolag drar ingen utländsk källskatt, så på ett ISK eller en kapitalförsäkring landar hela utdelningen på kontot.
Vanlig depå: 30 procent oavsett land
På ett aktie- och fondkonto, alltså en vanlig depå, beskattas utdelningen med 30 procent. För svenska aktier dras skatten direkt vid utbetalningen.
För amerikanska aktier delas skatten upp så att 15 procent går till USA och 15 procent till Sverige. Enligt Skatteverket sker avräkningen automatiskt i deklarationen när källskatten finns på kontrolluppgiften.
ISK: källskatten får inte vara större än ISK-skatten
På ett ISK beskattas inte utdelningen i sig. Du betalar i stället en årlig skatt som för 2026 är 1,065 procent av kapitalunderlaget över den skattefria grundnivån på 300 000 kronor.
Källskatten räknas av mot ISK-skatten, men aldrig med mer än ISK-skatten. Det som inte ryms kan sparas i upp till fem år, men bara om du då har nya utländska inkomster att räkna av mot.
Ju lägre ISK-skatten är i förhållande till utdelningen, desto mer av källskatten stannar alltså i USA. Ligger sparandet under grundnivån blir ISK-skatten noll och då finns inget att räkna av mot det året.
Vi noterar att den höjda grundnivån därmed slår åt två håll för den som har amerikanska utdelningsaktier på ISK. Den svenska skatten försvinner, men det gör också utrymmet att få tillbaka källskatten.
Så räknar Skatteverket på ISK
Skatteverket ser inte dina utdelningar på ISK, bara källskatten och schablonintäkten. Myndigheten räknar därför baklänges och utgår från att källskatten är 15 procent.
1 000 kronor i källskatt motsvarar då 6 667 kronor i utdelning. Den inkomsten får inte vara högre än schablonintäkten.
Avräkningen blir heller aldrig större än den svenska skatten på inkomsten.
KF: försäkringsbolaget hämtar hem källskatten
I en kapitalförsäkring är det försäkringsbolaget som formellt äger aktierna. Bolaget betalar avkastningsskatt, för 2026 med samma 1,065 procent som på ISK.
Skatten räknas på försäkringens värde vid årets början plus insättningarna under året. Grundnivån på 300 000 kronor gäller ISK och KF tillsammans och dras av i din deklaration, i första hand mot ISK.
Källskatten sköter försäkringsbolaget. Avanza Pension begär att få räkna av den mot avkastningsskatten och sätter in pengarna på din försäkring, så länge du har kvar samma kapitalförsäkring.
Hos Nordnet bokas källskatten enligt egen uppgift tillbaka månaden efter utdelningen. För amerikanska utdelningar återbetalas hela beloppet.
Räkneexemplet: tre portföljer, två länder och tre konton
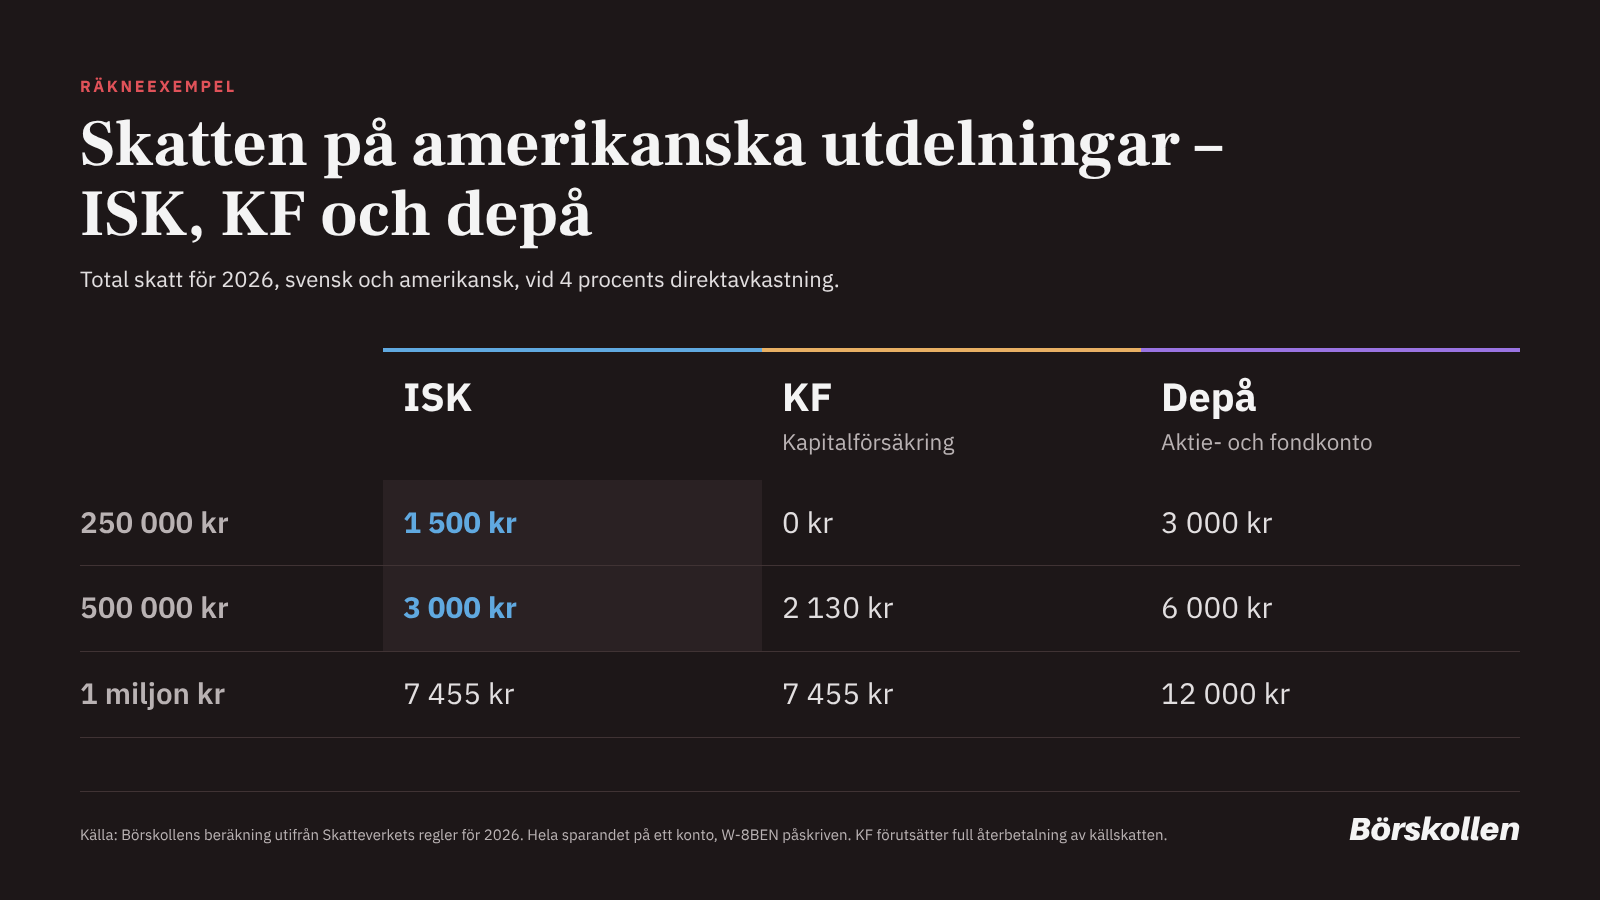
Hela sparandet ligger i exemplet på ett och samma konto, värdet är oförändrat under 2026 och inga insättningar görs. Direktavkastningen är 4 procent och W-8BEN är påskriven.
Vi räknar bara på utdelningen och inte på kursrörelser. Siffrorna visar den totala skatten för året, svensk och amerikansk tillsammans.
| Portfölj | Utdelning | ISK, USA | ISK, Sverige | KF, USA | KF, Sverige | Depå, båda |
|---|---|---|---|---|---|---|
| 250 000 kr | 10 000 kr | 1 500 kr | 0 kr | 0 kr | 0 kr | 3 000 kr |
| 500 000 kr | 20 000 kr | 3 000 kr | 2 130 kr | 2 130 kr | 2 130 kr | 6 000 kr |
| 1 000 000 kr | 40 000 kr | 7 455 kr | 7 455 kr | 7 455 kr | 7 455 kr | 12 000 kr |
Källa: Börskollens beräkning utifrån Skatteverkets regler för 2026. KF förutsätter att hela källskatten återbetalas och att grundnivån dras av i deklarationen.
Vid 1 miljon kronor spelar källskatten ingen roll på ISK. ISK-skatten på 7 455 kronor är större än källskatten på 6 000 kronor, så hela källskatten räknas av.
Samma sak gäller den som når målet i vår serie Utdelningsjägaren. Där räknade vi ut att 5 000 kronor i månaden efter skatt kräver omkring 1,94 miljoner kronor på ett ISK.
Med amerikanska aktier blir källskatten då 11 640 kronor, medan ISK-skatten blir 17 466 kronor.
Vid 500 000 kronor är ISK-skatten bara 2 130 kronor, medan källskatten är 3 000 kronor. Mellanskillnaden på 870 kronor stannar i USA om den inte kan sparas och användas ett senare år.
Under grundnivån är skillnaden tydligast. Med 250 000 kronor i amerikanska aktier på ISK betalar du 1 500 kronor i källskatt trots att den svenska skatten är noll.
I en KF blir samma siffra noll, eftersom försäkringsbolaget får tillbaka källskatten.
Även utdelningsnivån spelar in. Bortsett från grundnivån räcker ISK-skatten till hela källskatten så länge direktavkastningen är under 7,1 procent.
 Daniel Åstrand

Med 1 miljon kronor och 6 procents direktavkastning blir källskatten 9 000 kronor, men bara 7 455 kronor kan räknas av.
Depån ser dyrast ut i tabellen, men den räknar bara utdelningen. På depån betalar du ingen skatt på kursuppgångar förrän du säljer.
Förluster kan dessutom dras av på depån. På ISK och KF betalar du skatt även ett år då börsen faller.
Statslåneräntan avgör nästa års skatt
Hur mycket källskatt du fått tillbaka på ISK ser du i specifikationen till deklarationen. Där framgår också om någon del inte rymdes.
Hur stort utrymmet blir för 2027 avgörs redan den 30 november. Schablonräntan för nästa år bygger på statslåneräntan den dagen.
Laddar kommentarer…