

5 000 kronor i månaden i utdelning – så stort kapital krävs
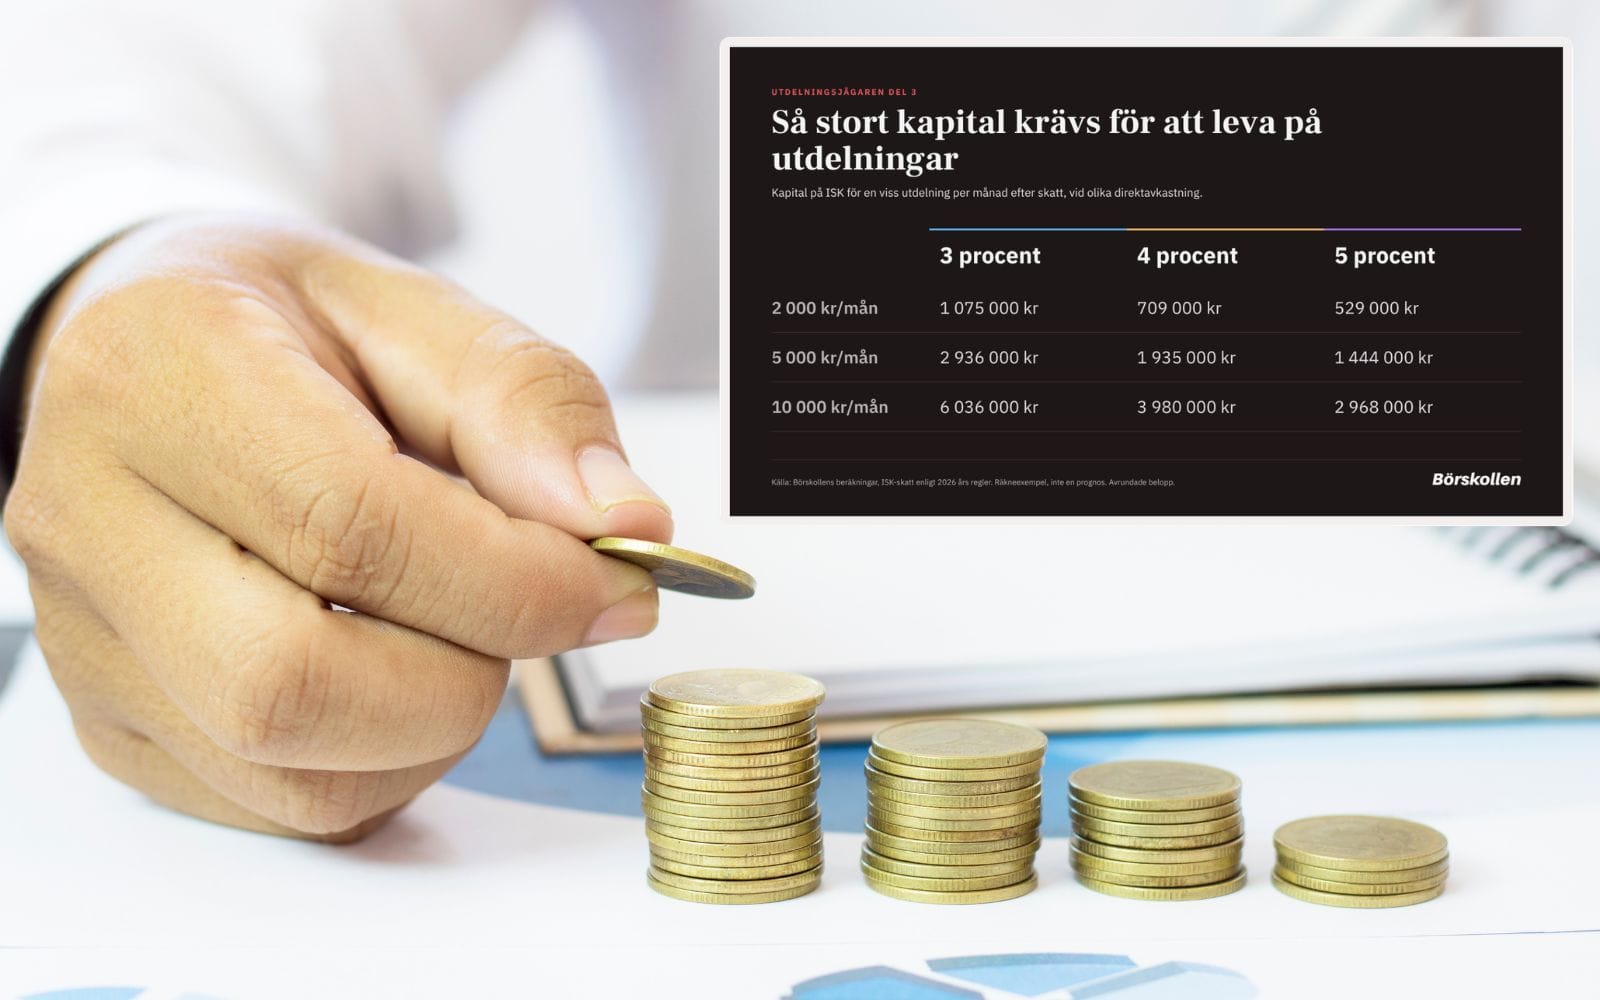
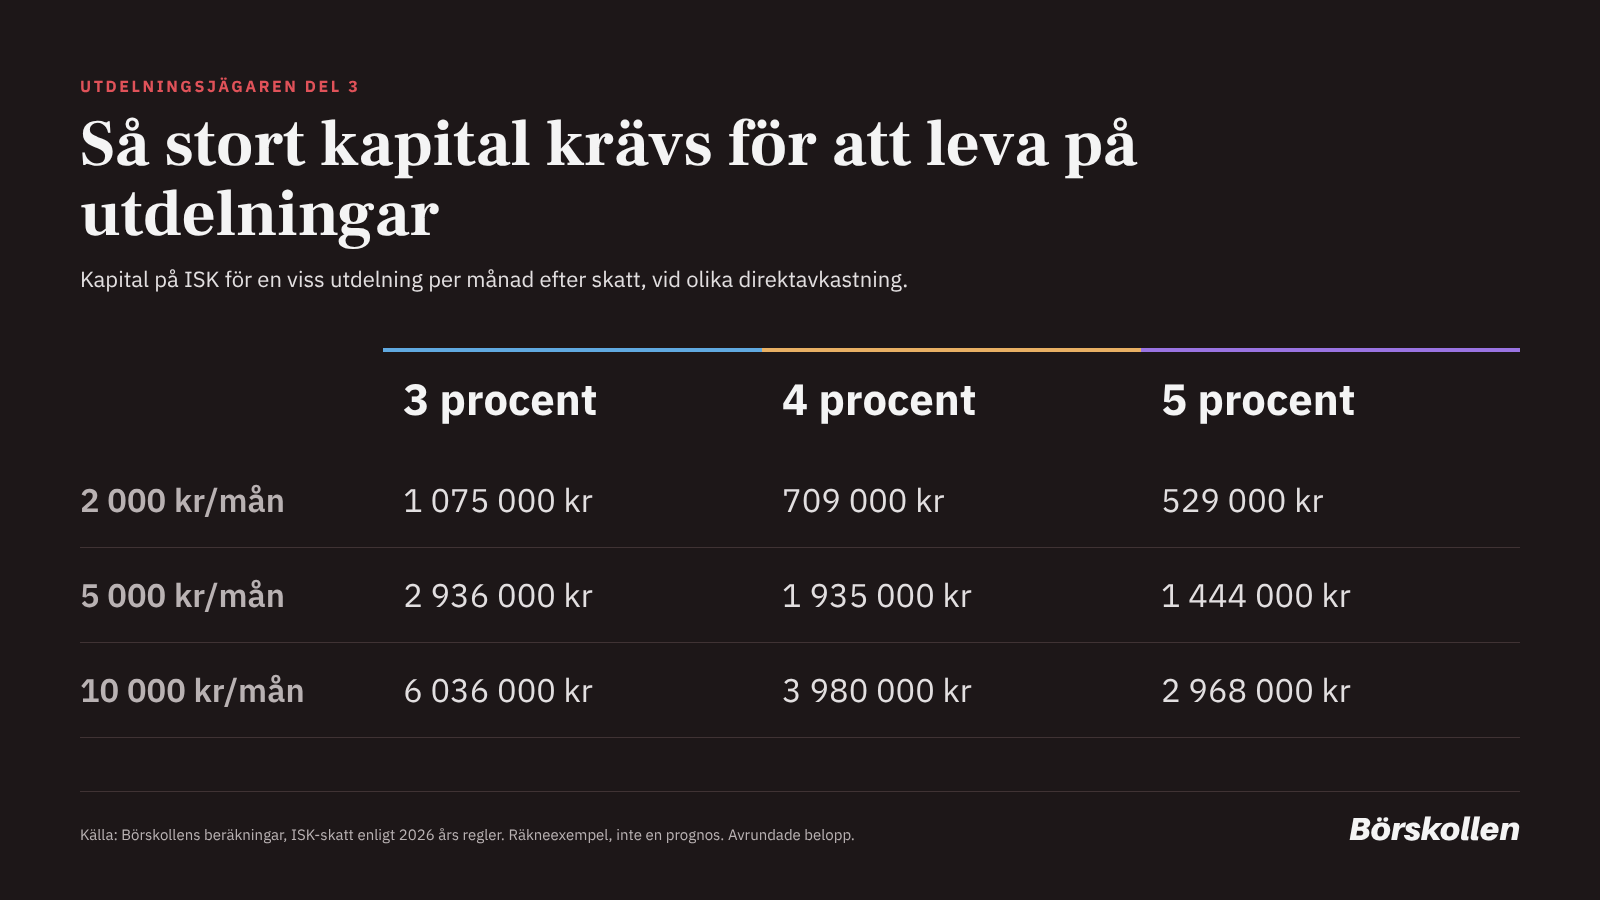
Knappt 2 miljoner kronor. Så mycket behöver du på ett ISK för att få 5 000 kronor i månaden efter skatt om aktierna ger 4 procent i direktavkastning. Jagar du 8 procent klarar du dig på mindre än hälften, men det är just där fällan finns.
Att leva helt eller delvis på utdelningar är målet för många som börjar köpa utdelningsaktier. Frågan är hur stort kapital som krävs för att pengarna ska märkas i plånboken.
I del 1 gick vi igenom vad du ska kolla innan du köper och i del 2 hur du bygger portföljen. Nu räknar vi på slutmålet.
Serien Utdelningsjägaren
Del 1: Fem saker att ha koll på innan du köper. Om direktavkastning, utdelningsandel, x-dagen och skatten.
Del 2: Från första aktien till portfölj. Om spridning, utdelningsåret och återinvestering.
Del 3: Så stort kapital krävs för att leva på utdelningar. Den här artikeln.
Direktavkastningen avgör hur stort berget måste vara
Kapitalet du behöver beror framför allt på en enda siffra: hur stor utdelningen är i förhållande till aktiekursen. Ju lägre direktavkastning, desto större portfölj behöver du.
Grafiken visar hur mycket som krävs på ett ISK för att få ut ett visst belopp i månaden efter skatt.
Tänk på att "i månaden" är ett snitt. Som vi visade i del 2 kommer de flesta utdelningarna under april och maj.
Resten av året lever du på det du har sparat undan.
Genvägen via hög direktavkastning är fällan från del 1
Det är frestande att räkna baklänges. Med 8 procents direktavkastning räcker 819 000 kronor för 5 000 kronor i månaden, mindre än hälften av vad som krävs vid 4 procent.
Men som vi visade i del 1 beror en ovanligt hög direktavkastning ofta på att kursen har rasat. Marknaden räknar då med en lägre utdelning framöver.
Den som bygger hela inkomsten på de högsta direktavkastningarna blir därför mest sårbar när utdelningarna sänks.
Kontot påverkar mer än du tror
På ett ISK betalar du inte skatt på utdelningarna. I stället tas en schablonskatt ut på kontots värde.
De första 300 000 kronorna är skattefria 2026 och på det som överstiger blir skatten 1,065 procent. Läs mer hos Skatteverket.
På en vanlig aktiedepå betalar du i stället 30 procent skatt på varje utdelning. Vi noterar att det får en oväntad effekt för den som räknar på en ren utdelningsportfölj.
Vid 4 procents direktavkastning krävs 1,94 miljoner kronor på ISK för 5 000 kronor i månaden, mot 2,14 miljoner kronor på en depå. Vid 3 procent vänder det: då krävs 2,94 miljoner kronor på ISK mot 2,86 miljoner kronor på depån.
För 5 000 kronor i månaden går brytpunkten vid ungefär 3,2 procents direktavkastning. Ju större portföljen är, desto närmare kommer den 3,55 procent, samma nivå som schablonintäkten.
Jämförelsen gäller bara skatten på utdelningarna. På en depå beskattas även vinsten när du säljer, vilket ISK slipper.
Inflationen äter av utdelningen
5 000 kronor är inte värda lika mycket om 20 år som i dag. Med 2 procents inflation per år, vilket är Riksbankens mål, räcker beloppet då bara till det som 3 365 kronor köper i dag.
För att behålla köpkraften måste utdelningen växa till 7 430 kronor i månaden. I september var inflationen enligt KPIF 1,5 procent, enligt SCB.
Därför handlar utdelningsjakten lika mycket om utdelningar som växer som om utdelningar som är höga. I del 1 visade vi hur Vitecs utdelning vuxit 72 gånger under bolagets utdelningssvit.
Så lång tid tar det att komma dit
Hur lång tid det tar beror på hur mycket du sätter in varje månad. Vi har räknat på att nå de 1,94 miljoner kronor som krävs för 5 000 kronor i månaden vid 4 procents direktavkastning, med start från noll.
| Sparar per månad | Tid till målet |
|---|---|
| 2 000 kronor | 29 år |
| 3 000 kronor | 24 år |
| 5 000 kronor | 18 år |
Källa: Börskollens beräkningar. 4 procents direktavkastning och 3 procents årlig ökning av kurs och utdelning, som i del 2. Utdelningarna återinvesteras. ISK-skatt enligt 2026 års regler. Avgifter och courtage ingår inte. Räkneexempel, inte en prognos.
Uträkningen förutsätter att alla utdelningar återinvesteras under uppbyggnadsåren. Det är ränta på ränta-effekten från del 2 som gör det möjligt.
En delsumma är också ett mål
Hela beloppet behöver inte komma på en gång. 2 000 kronor i månaden kräver drygt 700 000 kronor vid 4 procent och kan vara ett första delmål.
Nästa kontrollpunkt är bokslutssäsongen i januari och februari, när bolagen lägger fram sina utdelningsförslag för 2027. Då ser du hur långt din egen portfölj räcker.
 Dennis Jerkovic
Laddar kommentarer…