
Långt till nästa aktieutdelning? Så bygger du ett kassaflöde med ränta varje månad
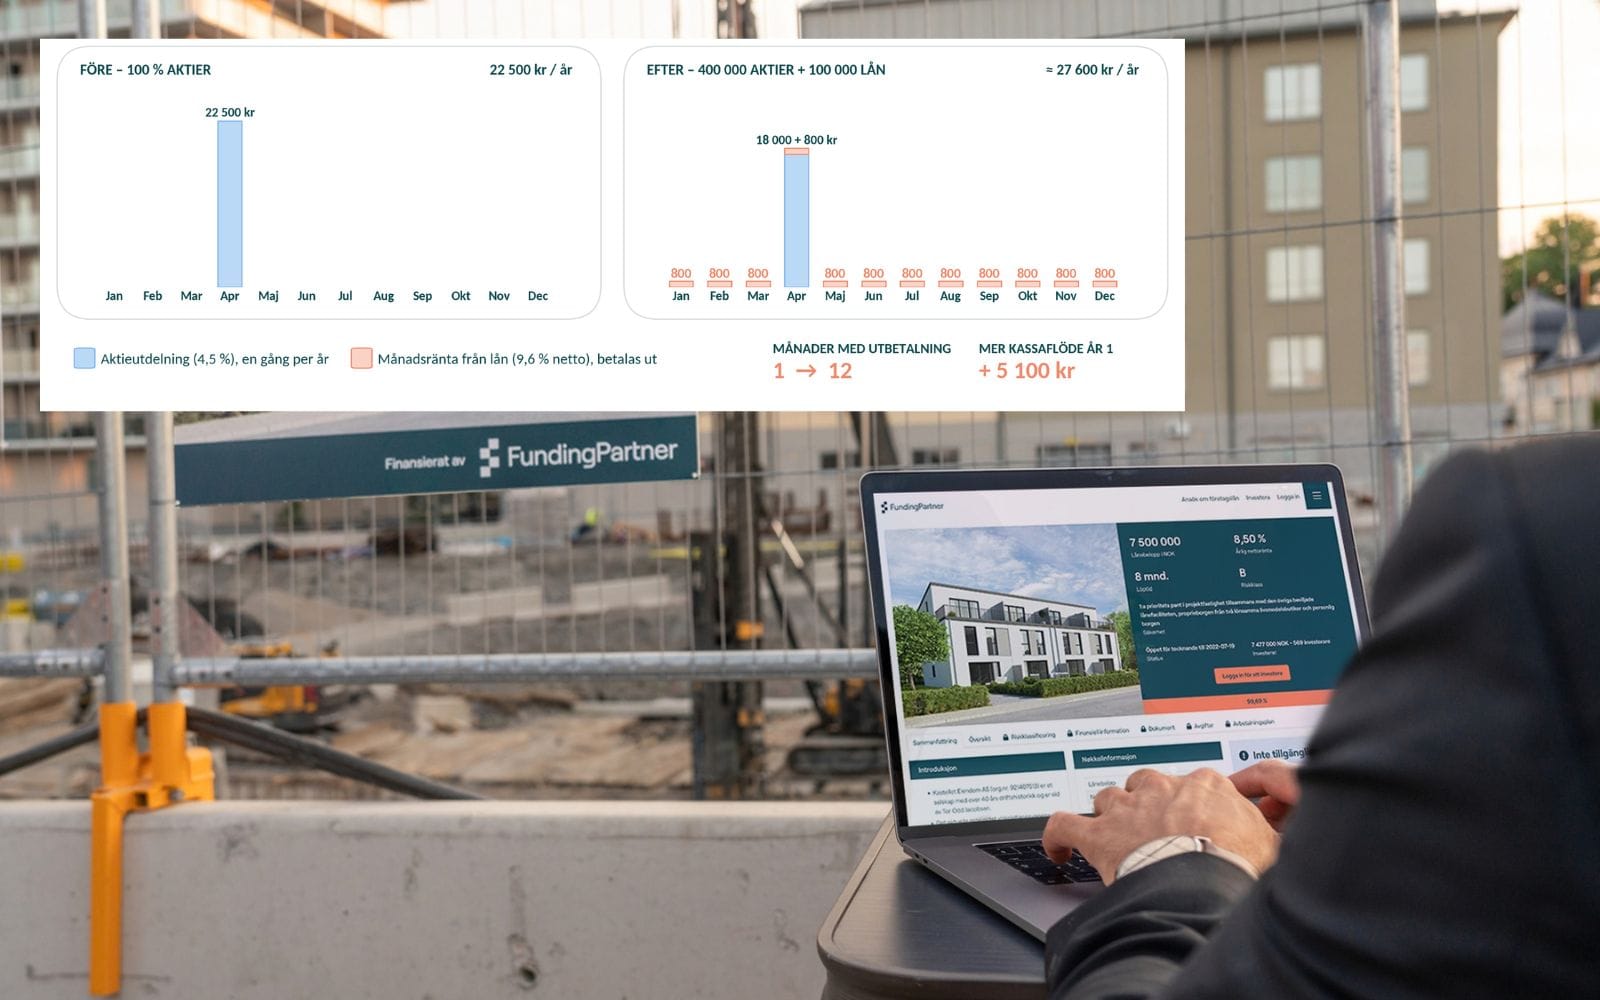
Det är långt kvar till nästa utdelningssäsong. För många aktieinvesterare innebär utdelningar ett frustrerande mönster med stora kassaflöden under några vårveckor, följt av över ett halvårs väntan.
Ett alternativ för den som vill ha ett löpande kassaflöde däremellan är direktinvesteringar i företagslån och fastighetsprojekt, som ger ränta varje månad och har en underliggande säkerhet.
På så sätt kan du löpande återinvestera kapitalet och låta ränta-på-ränta-effekten jobba månad för månad.
En kompletterande strategi för jämnare kassaflöde
Tanken är inte att ersätta dina utdelningsaktier – utan att komplettera dem med en tillgång som ger avkastning varje månad. Det skapar två konkreta fördelar:
- Effektiv återinvestering: Likviditeten kan löpande återinvesteras för att bygga ett växande kassaflöde genom ränta-på-ränta-effekten.
- Strategisk likviditet: Den månatliga räntan tillför portföljen löpande likviditet, vilket ger utrymme för omallokering utan att behöva realisera andra tillgångar.
Låt oss titta på ett praktiskt exempel för att illustrera effekten:
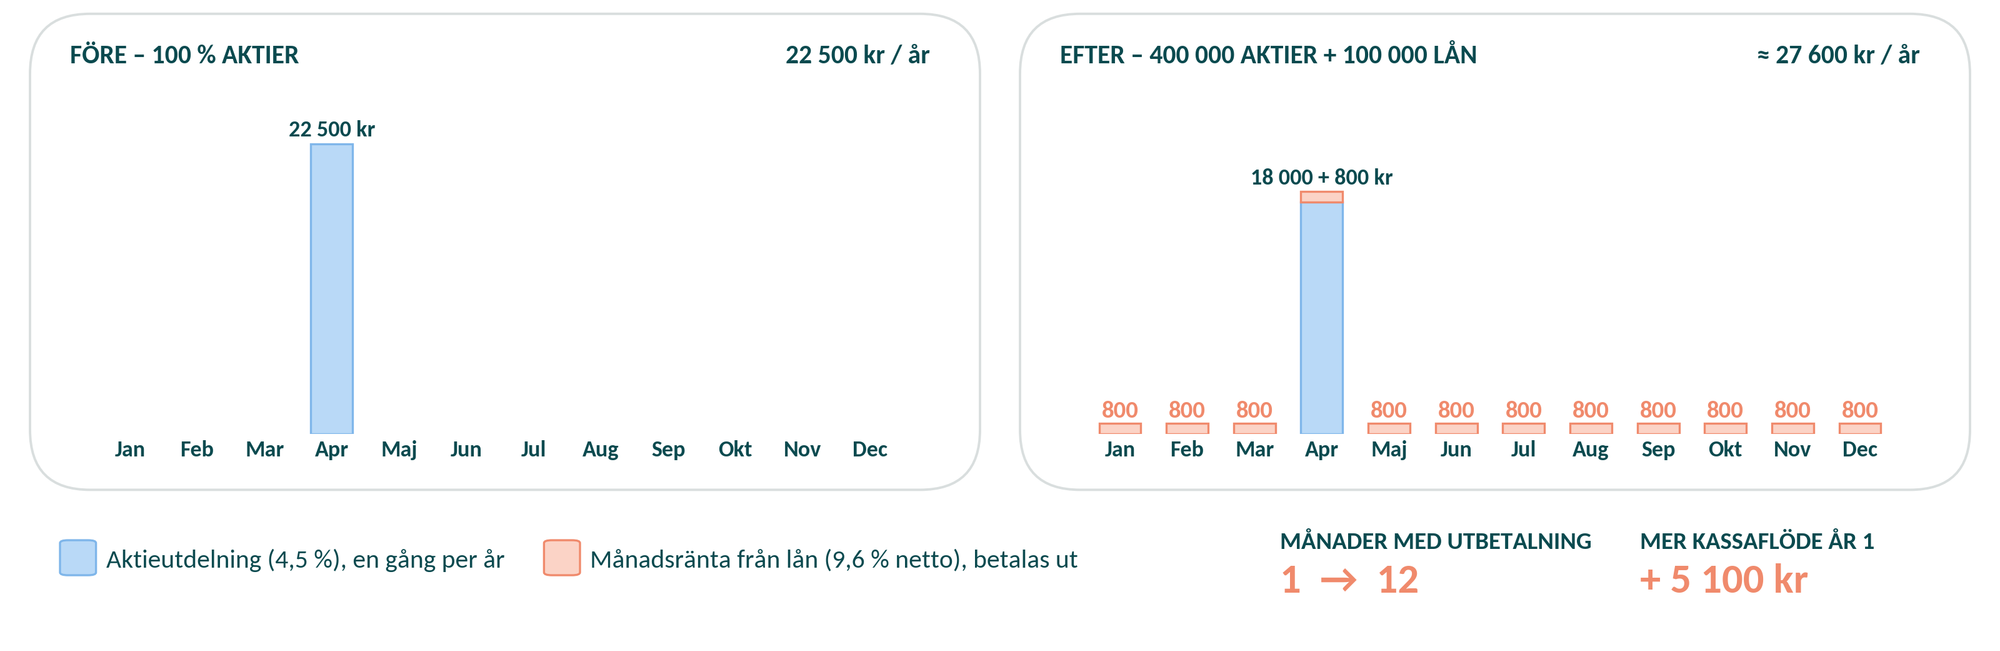
Tänk dig att du har en aktieportfölj på 500 000 kronor med en genomsnittlig direktavkastning på 4,5 %. Det ger dig cirka 22 500 kronor om året – men nästan allt landar på kontot under en enda månad.
Om du istället flyttar 100 000 kronor från aktier till direktinvesteringar med en avkastning på 9,6 % per år, utbetald månadsvis (vilket motsvarar FundingPartners historiska nettoavkastning), förändras dynamiken helt:
- Före: En stor utbetalning i april på 22 500 kr. Nästan inga pengar resterande 11 månader.
- Efter: Aktiedelen ger fortfarande en fin utdelning i april på 18 000 kr. Samtidigt kommer räntan från lånen varje månad, oberoende av börsen, men med kreditrisk.
Det blir cirka 800 kronor i månaden och totalt cirka 27 600 kronor över året, före skatt. Jämförelsen gäller kassaflöde – aktier ger dessutom kursutveckling.
Vi frågade Eskil Vasänge, Head of Credit på FundingPartner, varför investerare kompletterar sina portföljer med direktlån.
”Våra investerare värdesätter framför allt att räntebetalningarna sker månatligen och att lånen backas av en underliggande säkerhet. Det skapar en förutsägbarhet som ofta saknas i en ren aktieportfölj.”
Han betonar vikten av en mix av tillgångsslag: ”Aktier ger historiskt god värdeökning, medan lån ger ett löpande kassaflöde som kan återinvesteras för att dra nytta av ränta-på-ränta-effekten eller användas för att öka portföljens totala likviditet.”
Vad händer när lånen går fel? Siffrorna bakom avkastningen
Sedan hösten 2018 har lån via plattformen FundingPartner levererat en genomsnittlig årlig avkastning på 9,6 % efter realiserade förluster och kostnader.
Den första frågan erfarna investerare ställer är dock vad som händer när en låntagare inte betalar. Hos FundingPartner finns nu facit för 38 lån där indrivningen är helt avslutad. 25 av dem slutade med positiv avkastning, trots väsentliga betalningsdröjsmål.
I snitt gav dessa 38 lån i fallissemang plus 1,8 % per år, och bara tre av dem slutade sämre än minus 20 %. Förklaringen är att lånen har underliggande säkerhet och att investerarna får dröjsmålsränta.
Indrivning tar tid, men den betalar sig oftare än många tror.
105 % mot 59 % – en jämnare resa
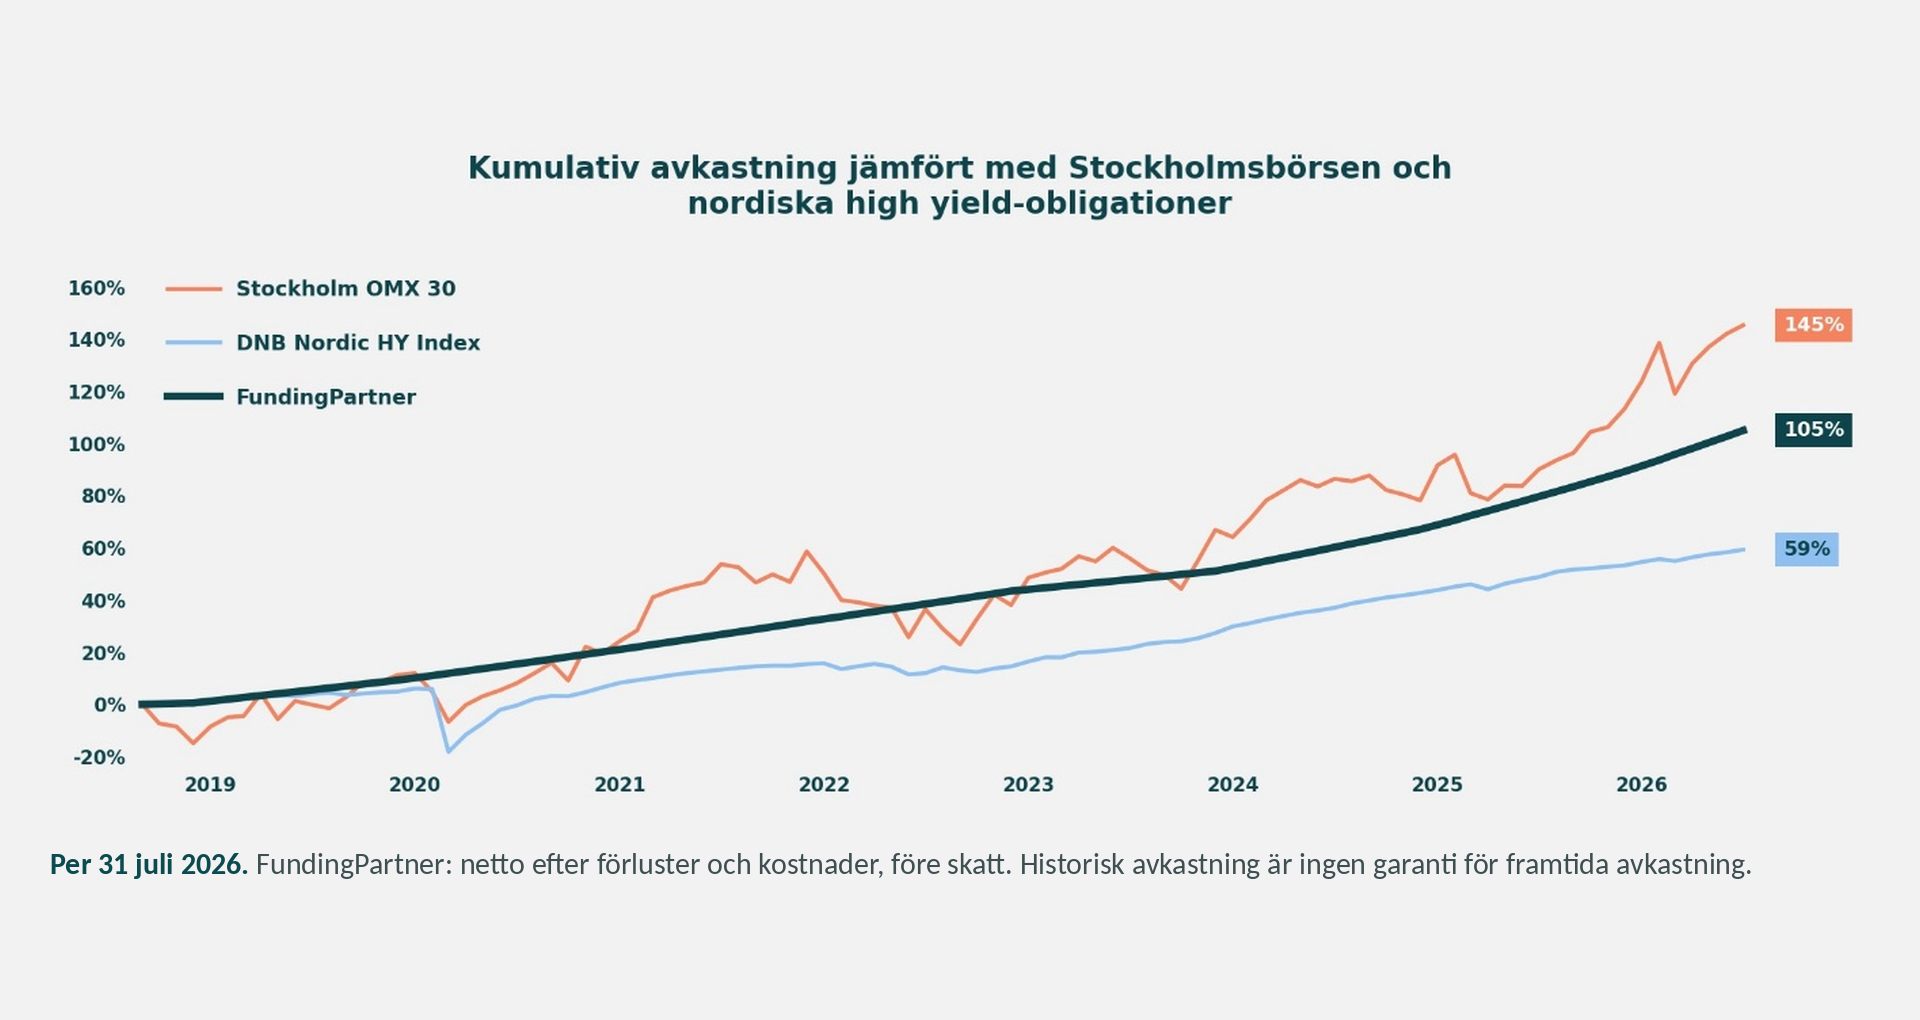
Även om avkastningen på enskilda lån varierar, bygger strategin på att en bred diversifiering skapar stabilitet på portföljnivå. Sedan hösten 2018 har FundingPartner-lånen gett 105 % i samlad avkastning, mot 59 % för DNB Nordic HY Index.
Stockholmsbörsen har gett mer (145 %), men med betydligt större svängningar på vägen.
FAKTA OM FUNDINGPARTNER
- Över 1 000 lån och cirka 4 miljarder kronor (SEK och NOK) förmedlade sedan 2018
- 9,6 % årlig avkastning (IRR) sedan start, efter förluster och kostnader
- Genomsnittlig nettoränta första halvåret 2026: 13,6 %
- Tillståndspliktig plattform under EU:s förordning om gräsrotsfinansiering (ECSPR), under tillsyn av Finansinspektionen
- Lånen kan säljas vidare på FundingPartners andrahandsmarknad, förutsatt att det finns en köpare
- Lånen kan inte ägas på ISK – räntan beskattas som kapitalinkomst
Riskmeddelande: Investeringar i lån via FundingPartner innebär risk för förlust av hela eller delar av det investerade kapitalet. Lånen omfattas inte av insättningsgarantin eller investerarskyddet. Historisk avkastning är ingen garanti för framtida avkastning. Sprid investeringarna över flera lån och projekt.