

Micron inför rapporten – här är vad investerare bör hålla koll på
Micron väntas redovisa ännu ett rekordkvartal på onsdag. Men när försäljningen av minneschip till AI-system rusar räcker det kanske inte att slå analytikernas prognoser. Investerarna vill också veta hur länge de höga priserna och marginalerna kan hålla.
Det är huvudfrågan i CNBC:s genomgång inför rapporten. Micron tjänar betydligt mer än under tidigare starka perioder för minnesbranschen, men aktien handlas ändå till en av de lägsta vinstmultiplarna i S&P 500.
Värderingen speglar osäkerheten kring om dagens vinster kan bestå eller om bolaget närmar sig en ny topp i en bransch som historiskt präglats av stora svängningar.
Höga förväntningar inför onsdagens rapport
Micron rapporterar för sitt fjärde räkenskapskvartal onsdagen den 30 september, efter att USA-börsen stängt. Ribban har höjts av det föregående kvartalet, då omsättningen steg till 41,46 miljarder dollar från 9,30 miljarder dollar ett år tidigare. Den justerade bruttomarginalen nådde 84,9 procent.
Siffrorna inför Microns rapport:
| Nyckeltal | Föregående kvartal | Microns prognos | Analytikernas förväntan |
|---|---|---|---|
| Omsättning | 41,46 miljarder dollar | 50 miljarder dollar, ±1 miljard | 51,07 miljarder dollar |
| Vinst per aktie | 25,11 dollar, justerad | 31 dollar, ±1 dollar, justerad | 31,61 dollar |
| Justerad bruttomarginal | 84,9 procent | Omkring 86 procent | – |
| Investeringar | 7,1 miljarder dollar | Omkring 10 miljarder dollar | – |
Analytikernas förväntningar på omsättning och vinst per aktie kommer från LSEG, enligt CNBC. Övriga siffror kommer från Microns senaste rapport och prognos.
Analytikerna räknar alltså med något högre försäljning och vinst än mittpunkten i Microns egen prognos. Ett starkt resultat är till stor del väntat. Därför kan ledningens besked om marginaler, kundavtal och nästa år bli viktigare för hur aktien reagerar.
Prisuppgången bakom rekordmarginalen
Micron räknar med en justerad bruttomarginal på omkring 86 procent, vilket skulle vara ett nytt rekord. Marginalen visar hur mycket av försäljningen som återstår när tillverkningskostnaderna dragits av.
Efterfrågan på minne till AI-datacenter har mött ett begränsat utbud och drivit upp priserna. I Microns föregående kvartal ökade volymen levererat DRAM med bara några få procent jämfört med kvartalet före, medan försäljningspriserna steg med drygt 60 procent. Bolaget räknar dock med att prisökningarna bromsar in betydligt under kvartalet som nu ska redovisas.
En anledning till att utbudet ändå kan förbli ansträngt är hur mycket tillverkningskapacitet avancerat AI-minne kräver. Enligt en analys från S&P Global Market Intelligence behövs ungefär tre gånger så mycket kapacitet på kiselskivor för HBM3E som för motsvarande mängd konventionellt DRAM. Satsningarna på AI-minne påverkar därmed även tillgången på andra minnesprodukter.
Det gör ledningens kommentarer om priserna under 2027 särskilt viktiga. Om marginalerna håller sig nära dagens nivåer även när tillverkningen byggs ut stärks bilden av en mer varaktig förändring. Om utbudet snabbt kommer ikapp efterfrågan kan dagens lönsamhet bli svår att behålla.
Kan kundavtalen minska svängningarna?
Prisnivån är inte den enda ledtråden till hur stabila framtida intäkter kan bli. Vid förra rapporten hade Micron tecknat 16 fleråriga kundavtal. Avtalen med bland andra General Motors och Ford presenterades senare, men ingick redan i de 16 som bolaget hade redovisat. Avtalen innehåller åtaganden om köpvolymer, och många har även gränser för hur mycket priserna kan variera.
Micron räknar med att ungefär hälften eller mer av omsättningen på sikt ska omfattas av sådana avtal, enligt CNBC. Det skulle ge bolaget bättre insyn i framtida försäljning. Investerarna lär därför lyssna efter om fler avtal har tecknats och om Micron berättar mer om vad villkoren innebär för marginalerna.
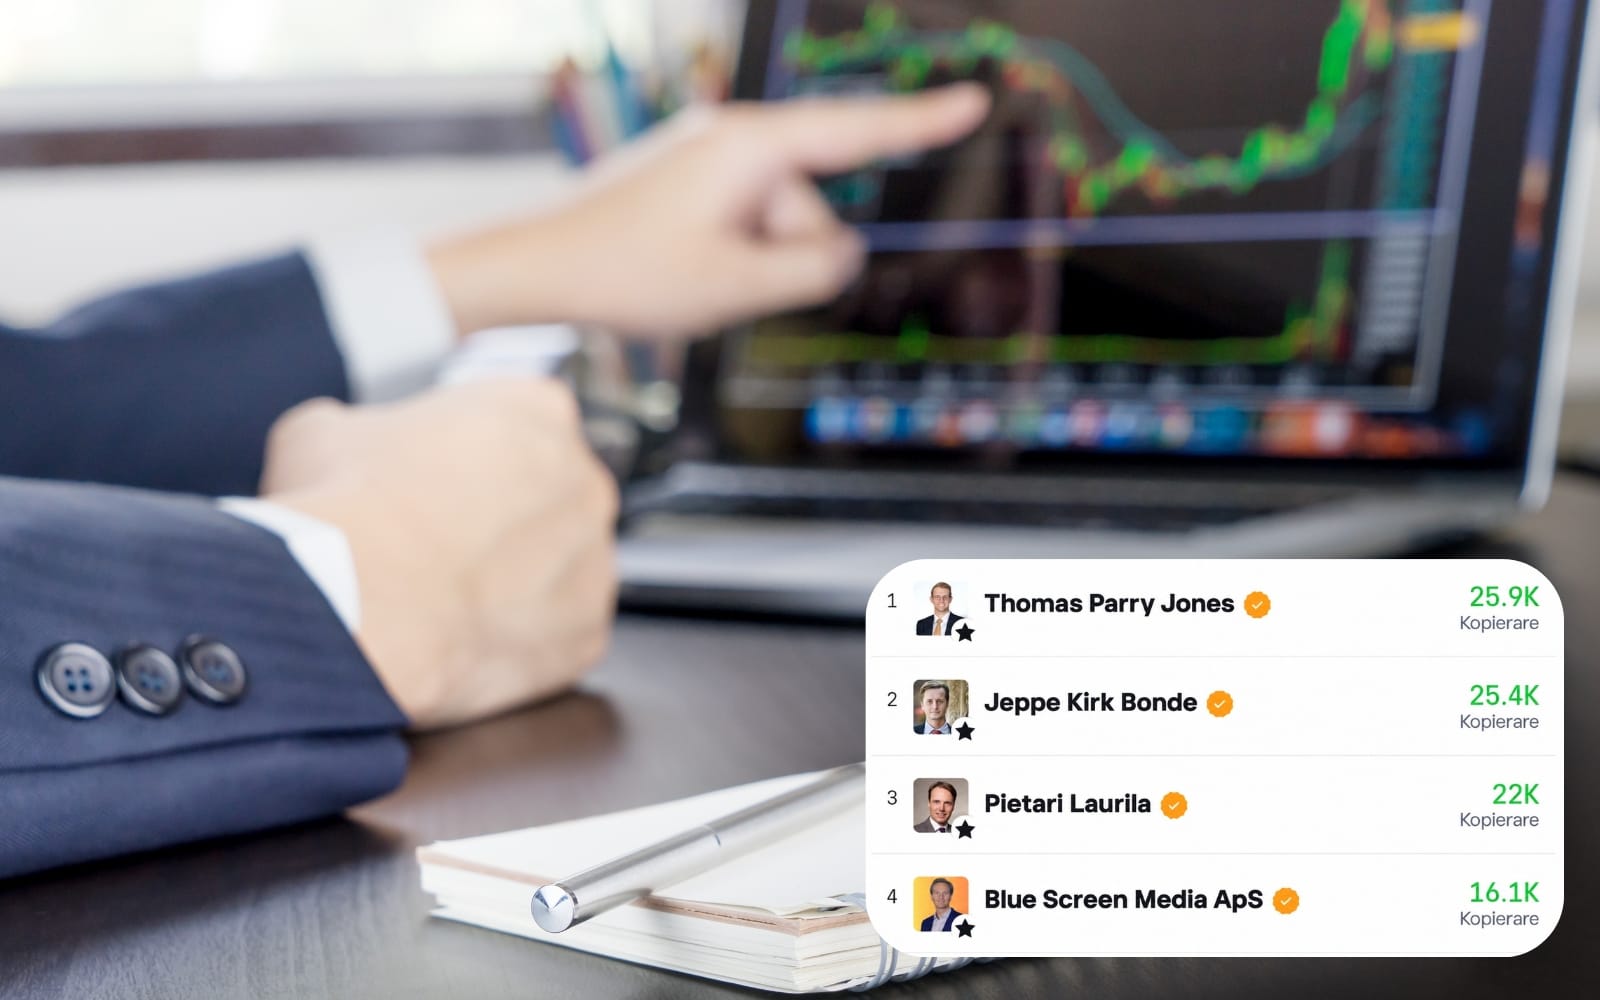
Intressant nog var Micron också det främsta gemensamma innehavet när vi granskade nätmäklaren eToros fyra mest populära toppinvesterare:
 Dennis Jerkovic
Prognosen för 2027 sätts på prov
Avtalen ger ökad framförhållning, men Micron måste också kunna möta efterfrågan. Bolaget levererar redan HBM4, ett avancerat minne som används i AI-system, och väntar sig att nästa version, HBM4E, ska börja tillverkas i större volymer under kalenderåret 2027.
Utbyggnaden kostar: Micron räknade med omkring 10 miljarder dollar i investeringar under kvartalet och har sagt att investeringarna per kvartal blir ännu högre under räkenskapsåret 2027.
Samtidigt kan utvecklingen skilja sig mellan olika sorters minne. Analysföretaget TrendForce räknar med ett fortsatt ansträngt utbud av DRAM under 2027, men ser en risk för att utbudet av NAND-minne ökar snabbare än efterfrågan under årets andra hälft.
Rapportens viktigaste besked kan därför komma i prognosen efter resultatsiffrorna. Onsdagens resultat visar hur starkt det gångna kvartalet blev. Ledningens syn på efterfrågan, utbud och priser får ge investerarna en bättre bild av om de höga vinsterna kan hålla i sig.
Dennis Jerkovic
Laddar kommentarer…