

Peab stärker lönsamheten – vd: ”Vi har en hög orderstock och stabil nivå på föravtal”
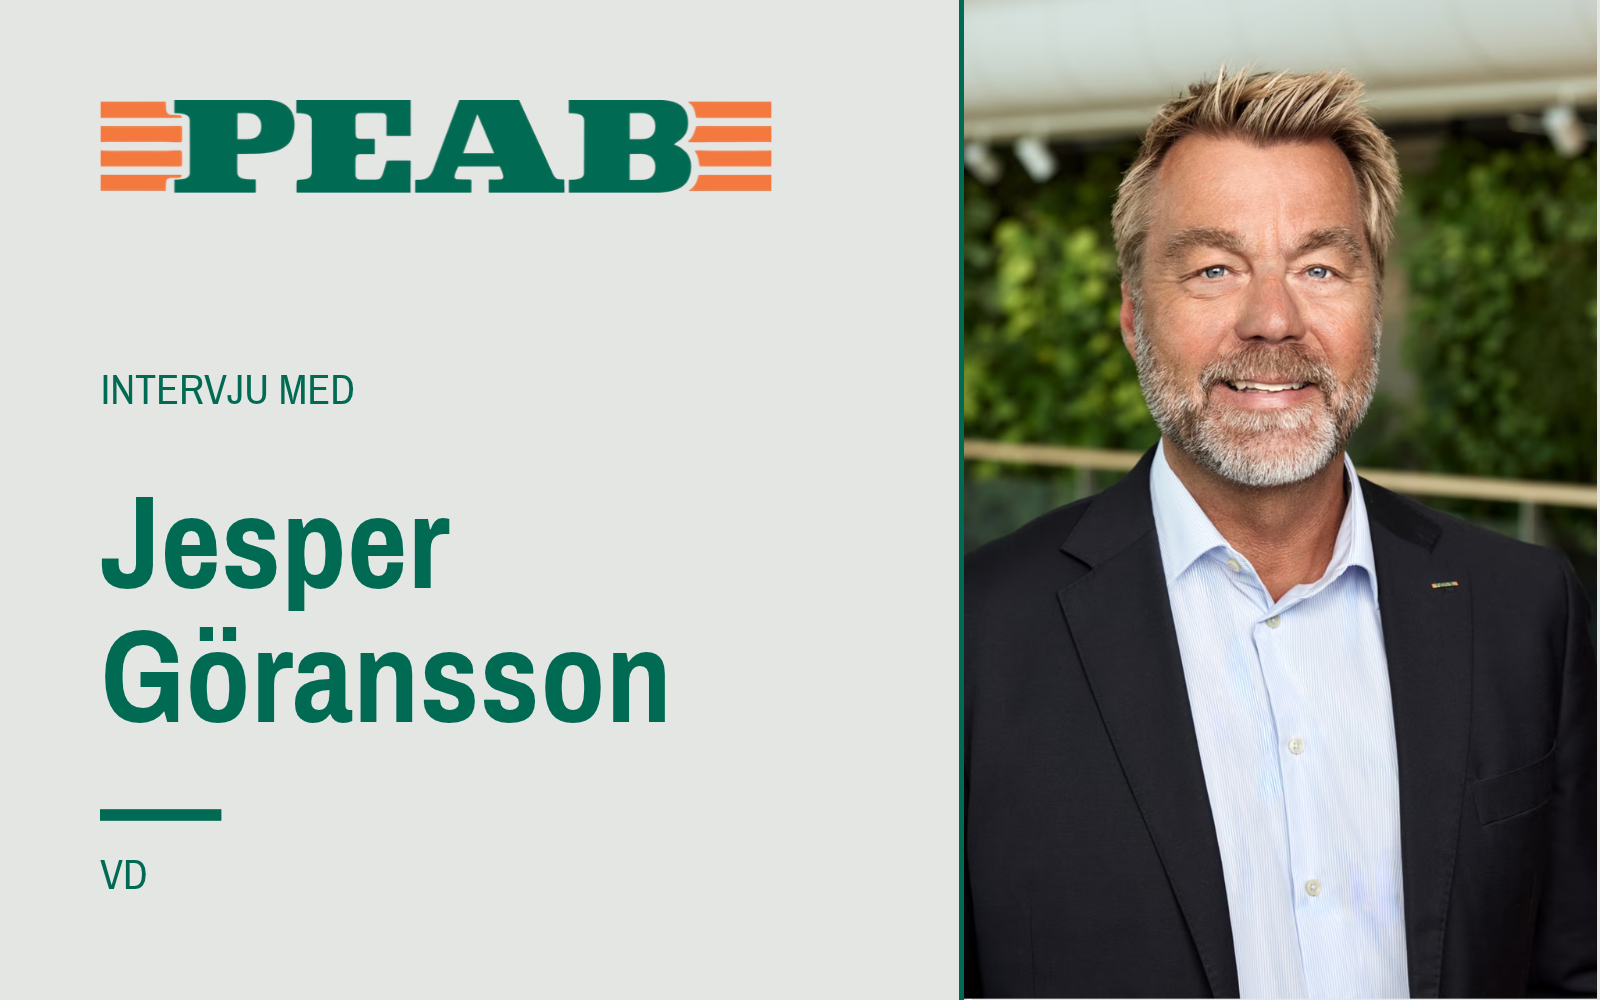
Peab ökade omsättningen under tredje kvartalet samtidigt som samtliga fyra affärsområden stärkte lönsamheten. I en intervju med Börskollen berättar vd Jesper Göransson om orderläget, utvecklingen på bostadsmarknaden och strategin för att öka bostadsproduktionen.
Peab är en nordisk bygg- och anläggningskoncern med fyra affärsområden: Bygg, Anläggning, Industri och Projektutveckling. Verksamheten sträcker sig från produktion av ballast, betong och asfalt till byggande av hus och infrastruktur samt utveckling av bostäder och andra fastigheter. Affärsmodellen bygger på lokal närvaro och samverkan mellan verksamheterna.
Under tredje kvartalet 2026 ökade omsättningen med 4 procent till 16,3 miljarder kronor enligt bolagets segmentsredovisning. Rörelseresultatet steg från 1 148 till 1 296 miljoner kronor, och rörelsemarginalen förbättrades från 7,4 till 7,9 procent.
Orderingången minskade under kvartalet, men Göransson framhåller att den har ökat sett till årets första nio månader. Han pekar också på föravtalen, där Peab arbetar tillsammans med kunderna i tidiga skeden för att utveckla projekten. Dessa kan enligt bolaget ge cirka 20 miljarder kronor i orderingång under de kommande två åren.
”Den absoluta majoriteten av våra föravtal övergår i produktion”, säger Jesper Göransson.
I intervjun nedan utvecklar han synen på orderstocken, marginalerna och avvägningarna bakom nya bostadsprojekt.
Skulle du kort kunna beskriva Peab och era verksamheter?
Peab är Nordens samhällsbyggare med cirka 13 000 medarbetare och en omsättning på omkring 61 miljarder kronor.
Vi har fyra affärsområden: Bygg, Anläggning, Industri och Projektutveckling. Det innebär att vi finns i stora delar av värdekedjan, från insatsvaror som ballast, betong och asfalt till byggande, infrastruktur och utveckling av bostäder och fastigheter. En viktig del av vår modell är också vår starka lokala närvaro på våra nordiska marknader.
Vad brukar vara de främsta anledningarna till att kunder väljer just Peab?
Jag skulle framför allt lyfta vår lokala närvaro, vår kompetens och bredden i verksamheten. Vi kan kombinera resurser och kompetenser från flera delar av Peab och samtidigt finnas nära kunden lokalt.
Vi ser också att kunder allt oftare vill arbeta med oss i tidiga skeden för att tillsammans optimera projektet och hantera risker och osäkerheter.
Omsättningen ökade med 4 procent till 16,3 miljarder kronor i tredje kvartalet. Vad drev tillväxten, och hur ser efterfrågan ut hos era viktigaste kundgrupper?
Tillväxten var bred. Bygg ökade omsättningen med 6 procent, Anläggning med 8 procent och Industri med 5 procent. En stor del av omsättningen inom Bygg utgörs av olika typer av lokalbyggande till offentliga beställare samt industribyggnation.
Inom Anläggning är flera stora pågående infrastrukturprojekt en viktig förklaring, medan både Swerock/Asfalt och Byggsystem bidrog till tillväxten inom Industri. Projektutveckling hade däremot något lägre omsättning. Efterfrågan är fortsatt god inom stora delar av marknaden.
Offentliga investeringar inom bland annat infrastruktur, rättsväsende, försvar, skola och vård är viktiga, samtidigt som vi ser god privat efterfrågan på exempelvis industribyggnader. Likaså är investeringarna på anläggningssidan på en fortsatt hög nivå. Bostadsmarknaden återhämtar sig successivt i Sverige, medan utvecklingen går långsammare i Norge och Finland.
Orderingången minskade till 9,4 miljarder kronor från 10,2 miljarder i fjol. Samtidigt bedömer ni att föravtalen kan ge cirka 20 miljarder i orderingång under de kommande två åren. Vad förklarar kvartalets nedgång, och vad avgör om föravtalen blir entreprenadavtal?
Man ska vara försiktig med att dra slutsatser av ett enskilt kvartal. Vi hade en mycket hög orderingång under första halvåret och orderingången för årets första nio månader är 8 procent högre än motsvarande period förra året. Anläggning hade lägre orderingång i tredje kvartalet, medan orderingången ökade inom Bygg.
När det gäller föravtalen arbetar vi tillsammans med kunderna i tidiga skeden för att optimera projekten vad gäller bland annat kvalitet, ekonomi och risk. Den absoluta majoriteten av våra föravtal övergår i produktion. Vi fortsätter att få in nya föravtal samtidigt som projekt går över till entreprenadavtal. Det potentiella värdet ligger nu på cirka 20 miljarder kronor för de kommande två åren.
Orderstocken uppgår till 52,4 miljarder kronor. Hur bedömer du lönsamheten i den orderstocken jämfört med de projekt ni genomför i dag?
Vi kommenterar inte den framtida marginalen i orderstocken, men känner oss trygga med kvaliteten och riskspridningen. Orderstocken är väl diversifierad mellan affärsområden, produktsegment och projektstorlekar, och 77 procent ska produceras 2027 och framåt. Vi är samtidigt fortsatt disciplinerade i vilka projekt vi tar in för att upprätthålla en sund lönsamhet.
Industri höjde rörelsemarginalen till 13,6 procent från 12,6 procent i kvartalet. Vad drev marginallyftet, och vilka delar av förbättringen bedömer du är varaktiga?
Det är framför allt en kombination av hög aktivitet och förbättrad lönsamhet i båda delarna av Industri. Beläggningsverksamheten hade hög intjäning med full aktivitet i samtliga fyra nordiska länder, och de många pågående infrastrukturprojekten bidrar positivt till Swerock. Samtidigt har Byggsystem förbättrats tydligt genom högre aktivitet inom både prefab och uthyrning.
Man ska samtidigt komma ihåg att Industri har ett tydligt säsongsmönster, så
kvartalsmarginalen på 13,6 procent kan inte ses som en normaliserad helårsnivå. På rullande tolv månader är marginalen 8,5 procent, jämfört med 7,4 procent för helåret 2025, så den underliggande utvecklingen har stärkts.
Ni skriver att bostadsmarknaden i Sverige successivt återhämtar sig. Bostadsutvecklingens rörelsemarginal är 3,2 procent på rullande tolv månader. Hur ser du på möjligheterna att förbättra lönsamheten framöver?
Vi ser en successiv stabilisering, framför allt i Sverige, men vi kommer från låga nivåer. Vår strategi är att koncentrera oss på de marknader och mikrolägen där efterfrågan faktiskt finns, framför allt i storstadsområdena. Vi ser också att försäljningen tenderar att öka när projekten närmar sig färdigställande.
Lönsamheten har samtidigt förbättrats. Marginalen i Bostadsutveckling var 8,5 procent i tredje kvartalet, 4,1 procent för årets första nio månader och 3,2 procent på rullande tolv månader. Utvecklingen går alltså åt rätt håll, men bostadsmarknaden är fortfarande på en låg nivå.
Ni vill öka bostadsproduktionen i egen balansräkning. Vilka krav ställer ni på projekten för att motivera den ökade kapitalbindningen och risken att bostäderna tar längre tid att sälja?
Vi gör det selektivt och givet våra finansiella mål. Projekten ska ligga där vi ser en
fungerande marknad och goda möjligheter till försäljning, framför allt i storstadsområden och specifika mikrolägen. Strategin bygger på att vi kan starta ett projekt i egen balansräkning och senare konvertera det till bostadsrätter när försäljningsförutsättningarna är bättre.
Det binder mer kapital och skjuter resultateffekterna framåt, så det är en avvägning. Men vi har hittills bedömt att det varit ett bättre sätt att skapa värde än att vänta på den förhandsförsäljning som traditionellt krävts före produktionsstart. Vi har samtidigt en stabil finansiell ställning med en nettoskuldsättningsgrad på 0,4, i den nedre delen av vårt målintervall på 0,3–0,7.
Finns det något vi inte har berört som du tycker är värt att nämna?
Jag skulle framför allt lyfta helheten i kvartalet. Vi växer samtidigt som lönsamheten stärks, och samtliga fyra affärsområden förbättrar både resultat och marginal i kvartalet. Vi har en hög orderstock och stabil nivå på föravtal, samtidigt som kassaflödet är starkt och nettoskulden har minskat. Det tycker jag visar styrkan i vår breda affärsmodell och ger oss en stabil grund framåt.
 Viktor Söderberg
Laddar kommentarer…