
Så kan fem års väntan kosta dig 2,9 miljoner kronor – undvik det dyra misstaget
Att vänta på högre lön, lägre räntor eller ett bättre börsläge kan kännas förnuftigt. Men för den långsiktige spararen kan fem års väntan få stora konsekvenser. Ofta är det inte den perfekta fonden eller tidpunkten som avgör – utan hur länge pengarna får möjlighet att växa.
Det finns alltid skäl att skjuta upp sparandet. Börsen känns dyr, omvärlden är osäker eller så vill man läsa på lite mer innan man börjar.
Problemet är att det perfekta tillfället sällan går att identifiera i förväg. Under väntetiden förlorar spararen år då pengarna hade kunnat växa genom ränta-på-ränta-effekten.
Innehåller annonslänkar till Lysa.
Så mycket kan fem års väntan kosta
Tänk dig två personer som sparar 2 000 kronor i månaden. Den första börjar direkt och sparar i 30 år. Den andra väntar fem år och sparar sedan samma belopp i 25 år.
Med en antagen genomsnittlig avkastning på 7 procent per år blir skillnaden:
| Börjar direkt | Väntar fem år | |
|---|---|---|
| Månadssparande | 2 000 kr | 2 000 kr |
| Spartid | 30 år | 25 år |
| Insatt kapital | 720 000 kr | 600 000 kr |
| Beräknat slutvärde | 2 339 000 kr | 1 566 000 kr |
| Skillnad i slutvärde | 773 000 kr |
Räkneexemplen förutsätter månatliga insättningar och jämn avkastning. Skatt och inflation är inte medräknade. Investeringar kan både öka och minska i värde.
Den som väntar går miste om 120 000 kronor i insättningar. Skillnaden i slutvärde blir ändå omkring 773 000 kronor. Merparten beror alltså på den avkastning som pengarna aldrig hinner generera.
Fondroboten som sänker tröskeln
Matematiken är enkel, men den första insättningen kan vara svår. Spararen behöver välja konto, fonder, risknivå och fördelning. Varje beslut kan bli ytterligare ett skäl att vänta.
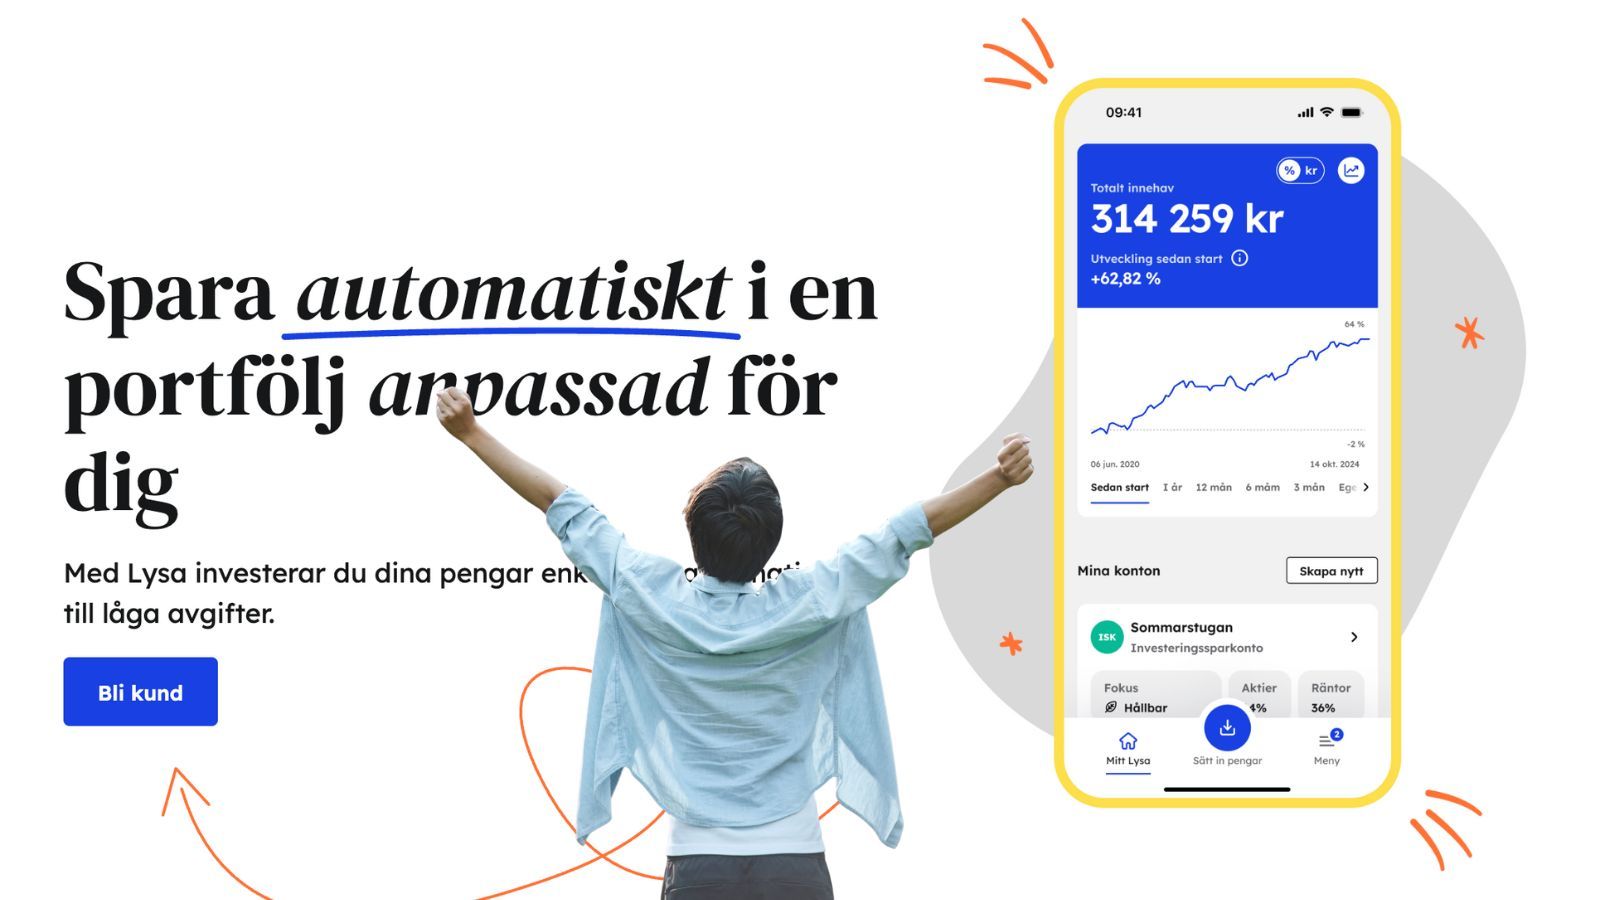
Lysa är en fondrobot som automatiserar stora delar av sparandet. Användaren svarar på frågor om sin ekonomi, spartid och sitt mål. Därefter sätts en portfölj samman med en anpassad fördelning mellan aktier och räntor.
Insättningarna investeras automatiskt och portföljen ombalanseras för att behålla den valda risknivån. Den genomsnittliga totalavgiften ligger omkring 0,3–0,4 procent per år. Samtidigt slipper spararen välja fonder, bevaka marknaden och fundera över när det är dags att köpa eller sälja.
Lysa har i dag över 215 000 kunder och i en undersökning från Svenskt Kvalitetsindex, SKI, 2025 svarade 94 procent av kunderna att tjänsten var enkel att komma i gång med – högst bland sparplattformarna i mätningen.
I en annan av SKI:s bredare mätningar av kundnöjdheten inom sparande, fick Lysa betyget 76,3 och placerade sig tvåa efter Avanza på 77,6. Branschsnittet var 70,0 och ett betyg över 75 innebär, enligt SKI, en stark kundrelation.
Men det är nu det blir riktigt spännande
I det första räkneexemplet använde vi ett försiktigare antagande om 7 procents årlig avkastning.
Men vad händer om vi räknar med Lysas historiska avkastning?
Sedan starten 2017 har Lysas portfölj med 100 procents aktieexponering historiskt gett omkring 12,3 procents genomsnittlig årlig avkastning. Resultatet har inte byggt på ett fåtal lyckade aktieval, utan på bred exponering, låga kostnader och tid på marknaden.
Om samma avkastning hypotetiskt skulle upprepas under hela spartiden blir skillnaden betydligt större:
| Börjar direkt | Väntar fem år | |
|---|---|---|
| Månadssparande | 2 000 kr | 2 000 kr |
| Antagen årsavkastning | 12,3 % | 12,3 % |
| Spartid | 30 år | 25 år |
| Insatt kapital | 720 000 kr | 600 000 kr |
| Beräknat slutvärde | 6 478 000 kr | 3 536 000 kr |
| Skillnad i slutvärde | 2 942 000 kr |
Beräkningen är ingen prognos. 12,3 procent är Lysas historiska avkastning sedan starten 2017 och kan inte förväntas upprepas under 30 år. Avkastningen inkluderar inte Lysas egen avgift.
Med 12,3 procents avkastning växer sparandet till cirka 6,48 miljoner kronor för den som börjar direkt. Den som väntar fem år får omkring 3,54 miljoner – en skillnad på drygt 2,94 miljoner kronor, trots att skillnaden i insatt kapital bara är 120 000 kronor.
I det tidigare exemplet med 7 procents avkastning var motsvarande skillnad 773 000 kronor. Jämförelsen visar hur både spartiden och avkastningen förstärks av ränta-på-ränta-effekten.
För långsiktiga sparare är slutsatsen tydlig: både tiden på marknaden och avkastningen kan få mycket stor betydelse. En fondrobot tar inte bort marknadsrisken, men kan sänka tröskeln för att börja, automatisera månadssparandet och göra det lättare att hålla fast vid planen.
 Kristoffer Matsson
Laddar kommentarer…