
Svevik växer efter noteringen – CFO: ”Hitta rätt bolag till rätt pris”
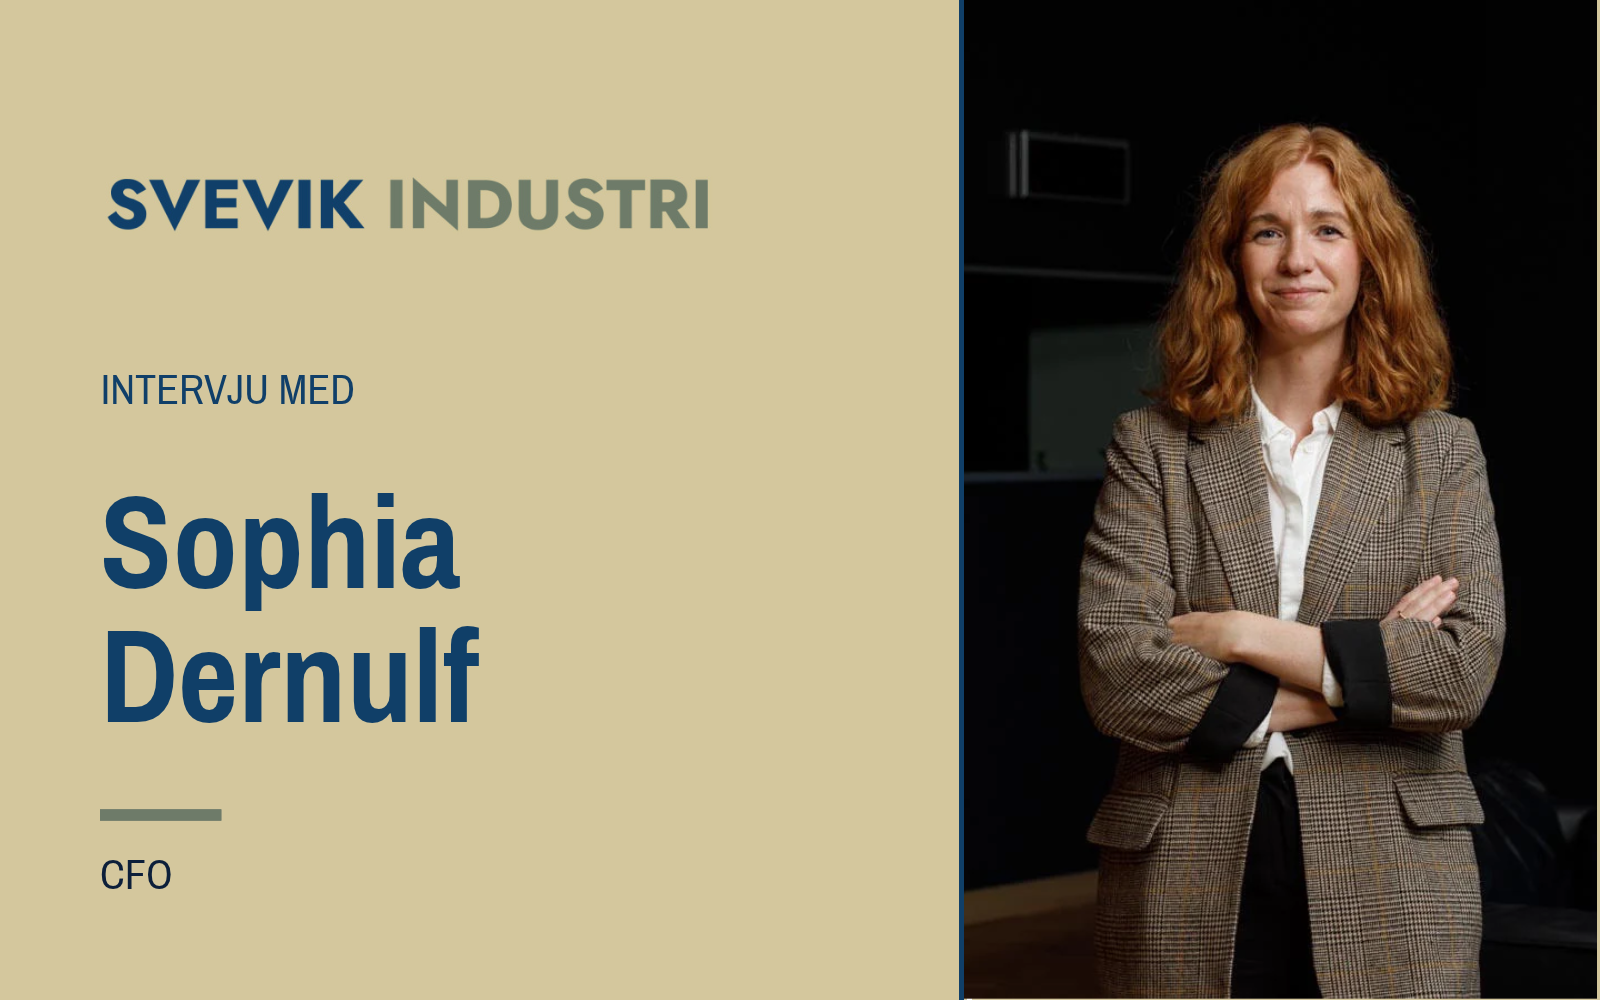
Svevik ökade både omsättningen och det justerade EBITA-resultatet under tredje kvartalet. I en intervju med Börskollen berättar finanschefen Sophia Dernulf om förvärvsplanerna efter noteringen, återhämtningen inom Tjänst och arbetet för att stärka lönsamheten inom Produkt.
Svevik Industri förvärvar och utvecklar lönsamma industribolag inom nischer där teknisk kompetens, rådgivning och service är centrala delar av erbjudandet. Koncernen grundades 2016 och omfattar elva förvärvade bolag som drivs decentraliserat. Sedan september är Svevik noterat på First North Premier Growth Market.
Under tredje kvartalet ökade nettoomsättningen med 25 procent till 279,1 miljoner kronor, med en organisk tillväxt på 16 procent. Justerad EBITA steg med 30 procent till 21,3 miljoner kronor. Efterfrågan förbättrades inom Tjänst, medan utmanande projekt i ett dotterbolag tyngde lönsamheten inom Produkt.
"Vi ser goda förutsättningar för att lönsamheten i affärsområdet ska kunna förbättras framöver", säger Sveviks CFO om affärsområdet Produkt.
I intervjun nedan berättar finanschefen mer om vad bolaget söker i nya förvärv, utvecklingen i affärsområdena och prioriteringarna för de kommande åren.
För de läsare som inte känner till Svevik, kan du kort beskriva bolaget och er strategi?
Svevik Industri grundades 2016 och består idag av en diversifierad portfölj om elva förvärvade bolag.
Vi förvärvar och utvecklar lönsamma industribolag som säljer till företagskunder. Vi söker bolag i industriella nischer där teknisk kompetens, rådgivning och service är en central del av erbjudandet.
Bolagen drivs vidare decentraliserat med stort lokalt mandat, och vår roll är att vara en engagerad långsiktig ägare som stöttar deras fortsatta utveckling. Sedan september i år är Svevik noterat på First North Premier Growth Market.
Vad låg bakom beslutet att ta Svevik till börsen, och vilka möjligheter vill ni att noteringen ska ge bolaget?
Noteringen är ett logiskt nästa steg på det arbete vi har bedrivit i tio år. Den ger oss bättre tillgång till kapital för att genomföra fler förvärv och en tydligare profil gentemot både säljare och investerare. Intresset var stort, erbjudandet övertecknades kraftigt och nyemissionen tillförde bolaget cirka 92 MSEK efter emissionskostnader.
Noteringen har varit en viktig milstolpe för oss men det ändrar inte vår riktning utan vi ska fortsätta att aktivt utveckla våra bolag och skapa långsiktigt aktieägarvärde.
Hur skulle du kort sammanfatta det tredje kvartalet för Svevik?
Eftersom det är vårt första kvartal som noterat bolag känns det extra roligt att presentera tillväxt i både omsättning och resultat. Nettoomsättningen ökade med 25 procent till 279,1 MSEK, varav 16 procent var organisk tillväxt, och justerad EBITA ökade med 30 procent till 21,3 MSEK.
Sammanfattningsvis har vi sett god efterfrågan i båda våra affärsområden och det är oerhört hög aktivitet ute hos dotterbolagen. Jag är väldigt stolt över det arbete som görs därute varje dag och som möjliggjort det här fina resultatet.
Vad driver utvecklingen inom Tjänst, och vilken betydelse har marknadsläget respektive bolagens eget arbete haft?
Det är en kombination av båda, efterfrågan har förbättrats efter ett svagare 2025, men bolagen har också gjort ett bra eget arbete med försäljning och effektivitet, vilket gör att de har kunnat ta vara på det förbättrade marknadsläget.
Hur ser du på förutsättningarna att stärka lönsamheten inom Produkt?
Marginalnedgången förklaras till stor del av utmanande projekt i ett av dotterbolagen och speglar inte affärsområdet som helhet. Arbetet med att hantera projekten pågår, och vi ser goda förutsättningar för att lönsamheten i affärsområdet ska kunna förbättras framöver.
För affärsområdet som helhet har vi haft en god efterfrågan under hela delårsperioden och förväntar oss att kunna fortsätta leverera på ett effektivt sätt även framöver.
Vad såg ni i Bjursås Mekaniska Verkstad, och vilka egenskaper väger tyngst när ni väljer förvärvsobjekt?
Bjursås Mekaniska har en tydlig affärsmässig koppling till Promoco Scandinavia, vilket gör det till ett naturligt tilläggsförvärv.
Vi ser möjligheter att stärka vårt gemensamma erbjudande och ta ett större helhetsgrepp om vårt kunderbjudande. Generellt väger vi framförallt in stabil lönsamhet, en stark position i sin nisch, kompetenta och engagerade nyckelpersoner som vill vara kvar och fortsätta utveckla bolaget tillsammans med oss.
Hur har ni vägt utdelning mot att återinvestera kapitalet, och kan utdelningspolicyn påverka er förvärvstakt?
Med en utdelning på cirka 20 procent av nettoresultatet stannar huvuddelen av vinsten i bolaget och kan återinvesteras i förvärv och i dotterbolagens utveckling, samtidigt som aktieägarna får en löpande avkastning. Vi ser inte att utdelningen kommer vara ett hinder för att fortsätta vår förvärvsplan med 1-3 förvärv per år.
Om vi lyfter blicken fem år framåt, var ser du Svevik då, och vad blir viktigast för att nå dit?
Vi hoppas att Svevik då är en större företagsgrupp men med fortsatt fokus på en diversifierad portfölj av lönsamma nischbolag som utvecklas väl under vårt ägande.
Det viktigaste för att nå dit är att fortsätta vara disciplinerade i förvärven, att hitta rätt bolag till rätt pris, och att vara en ägare som entreprenörer vill sälja sina bolag till.
 Viktor Söderberg
Laddar kommentarer…