

Vill jobba men får inte – ofrivillig pension kan kosta dig 2,5 miljoner kronor
Tiotusentals äldre svenskar vill och kan jobba men står utanför arbetsmarknaden. För den som tvingas gå i pension vid 64 kan förlusten landa mellan 1,4 och 2,5 miljoner kronor, visar Börskollens genomräkning. Hur hårt det slår avgörs framför allt av hur länge du lever.
66 400 vill jobba men syns inte i arbetslösheten
Under 2025 fanns 66 400 personer mellan 65 och 74 år som både ville och kunde arbeta. De hade ändå inte sökt jobb aktivt, visar en färsk rapport från SCB, som kallar gruppen latent arbetssökande.
Eftersom de inte söker jobb räknas de inte som arbetslösa. Arbetslösheten i åldersgruppen låg ändå på 4,8 procent i fjol, strax under toppnoteringen på 5,0 procent året innan.
Samtidigt har andelen som jobbar i samma ålder mer än fördubblats sedan början av 2000-talet. Under 2025 hade 232 000 personer, eller 22,2 procent av åldersgruppen, ett arbete.
Svårt att komma tillbaka efter 60
Personer över 55 år blir relativt sällan arbetslösa. När det väl händer tar det däremot längre tid för dem att hitta ett nytt jobb, enligt Arbetsförmedlingen.
Pensionsbolaget SPP uppskattar att omkring 7 000 personer om året går från arbetslöshet till pension före riktåldern. Börskollen har tidigare rapporterat om bolagets beräkningar.
I en Novus-undersökning som SPP beställt pekar var tredje svarande ut åldern som det största hindret för att få ett nytt jobb.
SPP:s kalkyl: 1,9 miljoner för den som slutar vid 64
I sin rapport om ålderism räknar SPP på en person med en månadslön på 33 488 kronor, vilket motsvarar medianlönen. Om hen slutar vid 64 i stället för vid riktåldern 67 blir inkomsten efter skatt omkring 15 600 kronor lägre i månaden fram till 67-årsdagen.
Därefter blir pensionen cirka 7 200 kronor lägre efter skatt varje månad, livet ut. För att behålla samma levnadsstandard skulle personen enligt SPP behöva ungefär 1,9 miljoner kronor i extra sparkapital.
Vi har räknat om siffran. Den bygger på bortfallet per månad gånger antalet år, med pension fram till drygt 82 års ålder och utan avkastning på pengarna.
Livslängden avgör mer än avkastningen
Med andra antaganden blir notan en annan. Vi har räknat på fyra livslängder och två avkastningsnivåer för samma person som slutar vid 64.
Sparkapital som behövs vid 64 för att täcka bortfallet
| Lever till | Utan avkastning | Med 3 procents årlig avkastning |
|---|---|---|
| 80 år | 1,7 miljoner kronor | 1,4 miljoner kronor |
| 82,3 år (SPP:s antagande) | 1,9 miljoner kronor | 1,5 miljoner kronor |
| 85 år | 2,1 miljoner kronor | 1,6 miljoner kronor |
| 90 år | 2,5 miljoner kronor | 1,9 miljoner kronor |
Källa: Börskollens beräkning utifrån SPP:s siffror, efter skatt och i dagens penningvärde. Avkastningen är räknad efter inflation och tabellen är ett räkneexempel, ingen prognos.
Om pengarna inte växer behöver den som lever till 90 drygt 850 000 kronor mer än den som lever till 80. Avkastning på sparkapitalet sänker beloppet, men inte alls lika mycket.
Den som i stället slutar vid 66 behöver mellan 1,0 och 1,7 miljoner kronor, med pension fram till 82 eller 90 års ålder.
Fem år som arbetssökande slutade i pension
Jonas Hultenheim i Helsingborg är ett av exemplen i SPP:s rapport. Trots 40 år i ledande befattningar fick han inget nytt jobb under fem år som arbetssökande.
Till slut gick han i pension. Beslutet var inte hans önskan utan en nödvändighet, enligt rapporten.
Enligt mina egna beräkningar har jag förlorat runt 6 miljoner kronor, i lön och pensionsavsättningar, jämfört med om jag hade jobbat till 64 år.
- Jonas Hultenheim, pensionär i Helsingborg
Hans siffra omfattar även förlorad lön och är därför inte direkt jämförbar med tabellen ovan. Den visar ändå hur stora beloppen kan bli efter en lång karriär i ledande befattningar.
Restaurangarbetaren, läraren och ingenjören tappar olika mycket
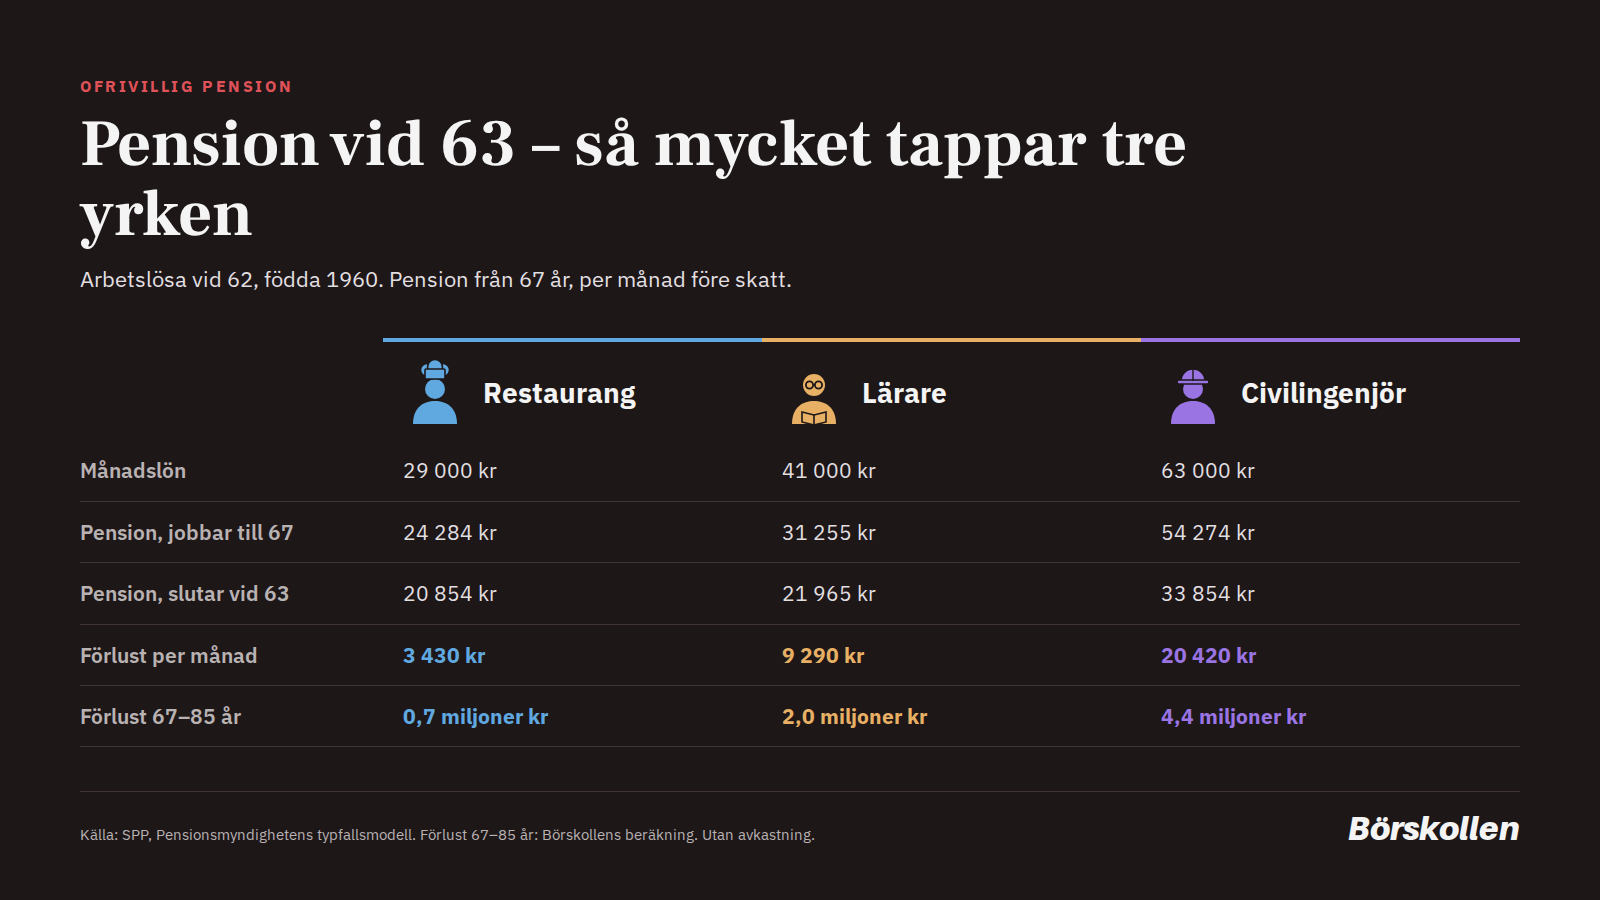
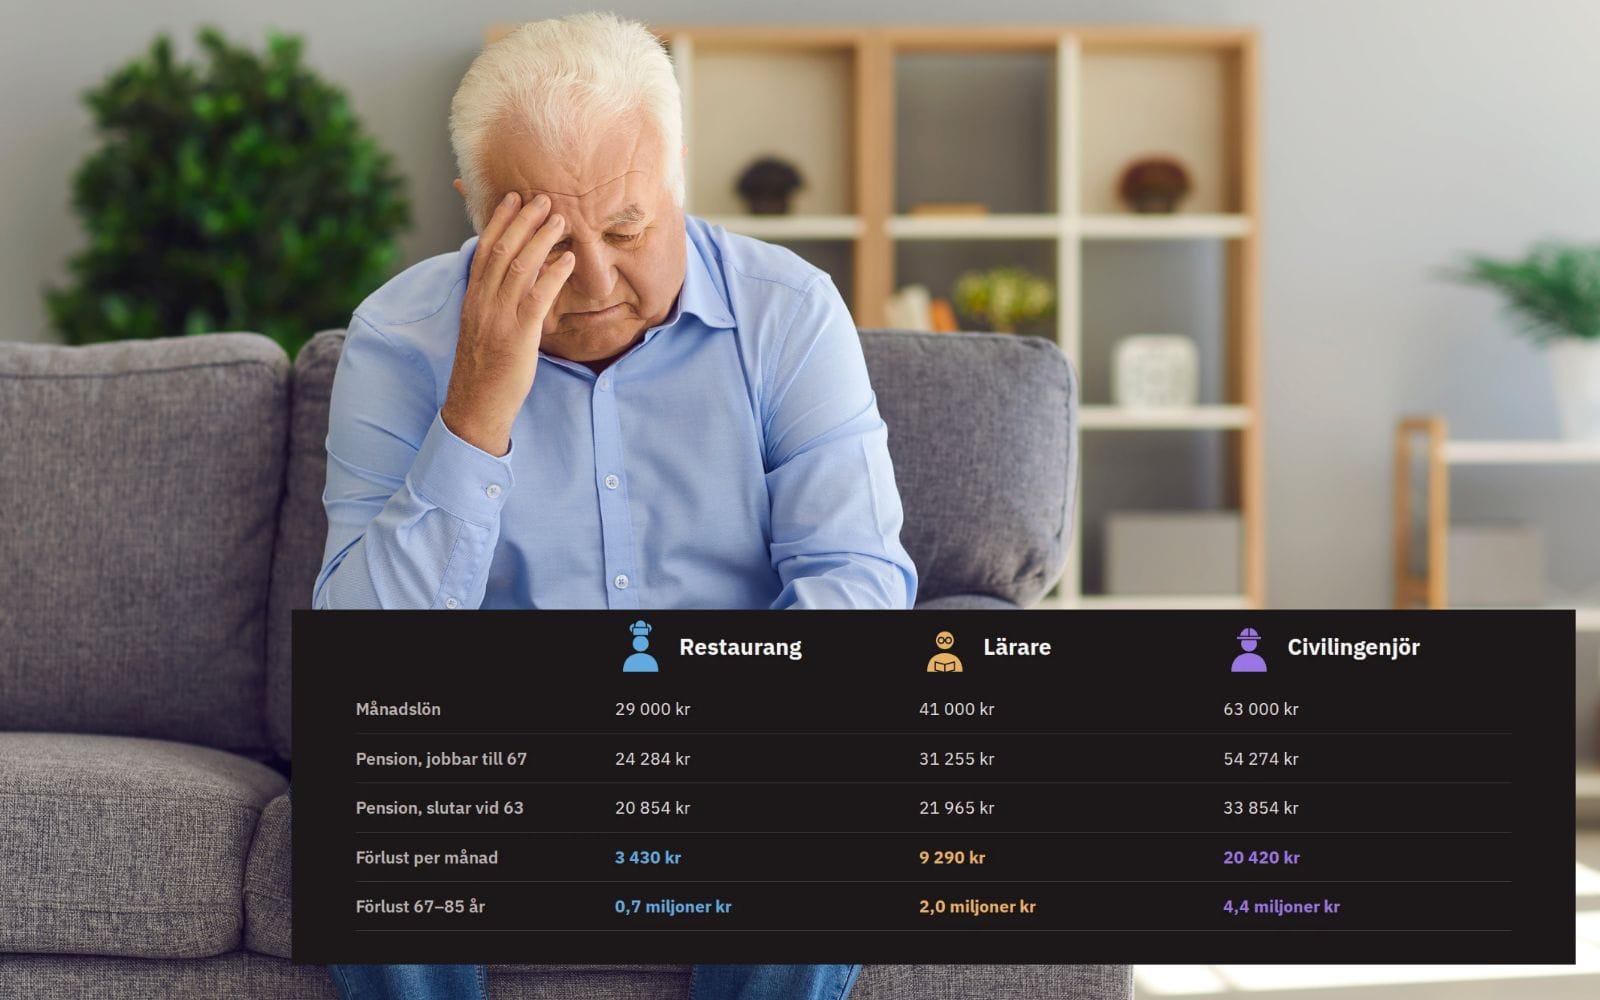
SPP har också räknat på tre typfall, alla födda 1960. Alla tre blir arbetslösa vid 62 och tar ut pension vid 63, som är den lägsta åldern för att ta ut allmän pension.
| Restaurang | Lärare | Civilingenjör | |
|---|---|---|---|
| Månadslön | 29 000 kr | 41 000 kr | 63 000 kr |
| Pension från 67 om man jobbar till 67 | 24 284 kr | 31 255 kr | 54 274 kr |
| Pension från 67 efter ofrivillig pension vid 63 | 20 854 kr | 21 965 kr | 33 854 kr |
| Förlust per månad | 3 430 kr | 9 290 kr | 20 420 kr |
| Förlust mellan 67 och 85 år | 0,7 miljoner kr | 2,0 miljoner kr | 4,4 miljoner kr |
Källa: SPP utifrån Pensionsmyndighetens typfallsmodell, belopp före skatt. Förlusten mellan 67 och 85 år är Börskollens beräkning utan avkastning.
Restaurangarbetaren tappar minst. Grundskyddet, bland annat garantipension och bostadstillägg, fyller igen en del av hålet från 67 år.
Ingenjören har för hög pension för att få grundskydd. Hen tappar 20 420 kronor i månaden redan från 63, vilket är knappt en tredjedel av den tidigare lönen.
Ett extra år efter 67 är värt hundratusentals kronor
För den som vill jobba efter riktåldern går räkningen åt andra hållet. Ett extra år på heltid ger mellan 1 900 och 2 300 kronor mer i pension före skatt varje månad livet ut, enligt Pensionsmyndigheten.
Den som lever till 85 får då mellan 388 000 och 469 000 kronor mer i pension före skatt. Lönen för det extra året kommer utöver det.
Många av de drabbade har helt enkelt inte fått jobba kvar, konstaterar SPP:s sparekonom Shoka Åhrman i en intervju med News55.
Det är inget man kan åtgärda genom några tusenlappar extra i månadssparande. Vi pratar här om miljonbelopp i sänkt livsinkomst.
- Shoka Åhrman, sparekonom på SPP
Förslagen som ska få fler 60-plussare i jobb
Riktåldern ligger på 67 år under perioden 2026 till 2031. Därefter höjs den i takt med medellivslängden.
SPP föreslår bland annat sänkta arbetsgivaravgifter för företag som anställer långtidsarbetslösa över 60 år. Bolaget vill också se ett förstärkt jobbskatteavdrag för 60-plussare som går tillbaka till arbete.
 Daniel Åstrand
Laddar kommentarer…