Virtuellt kreditkort direkt i mobilen 2026
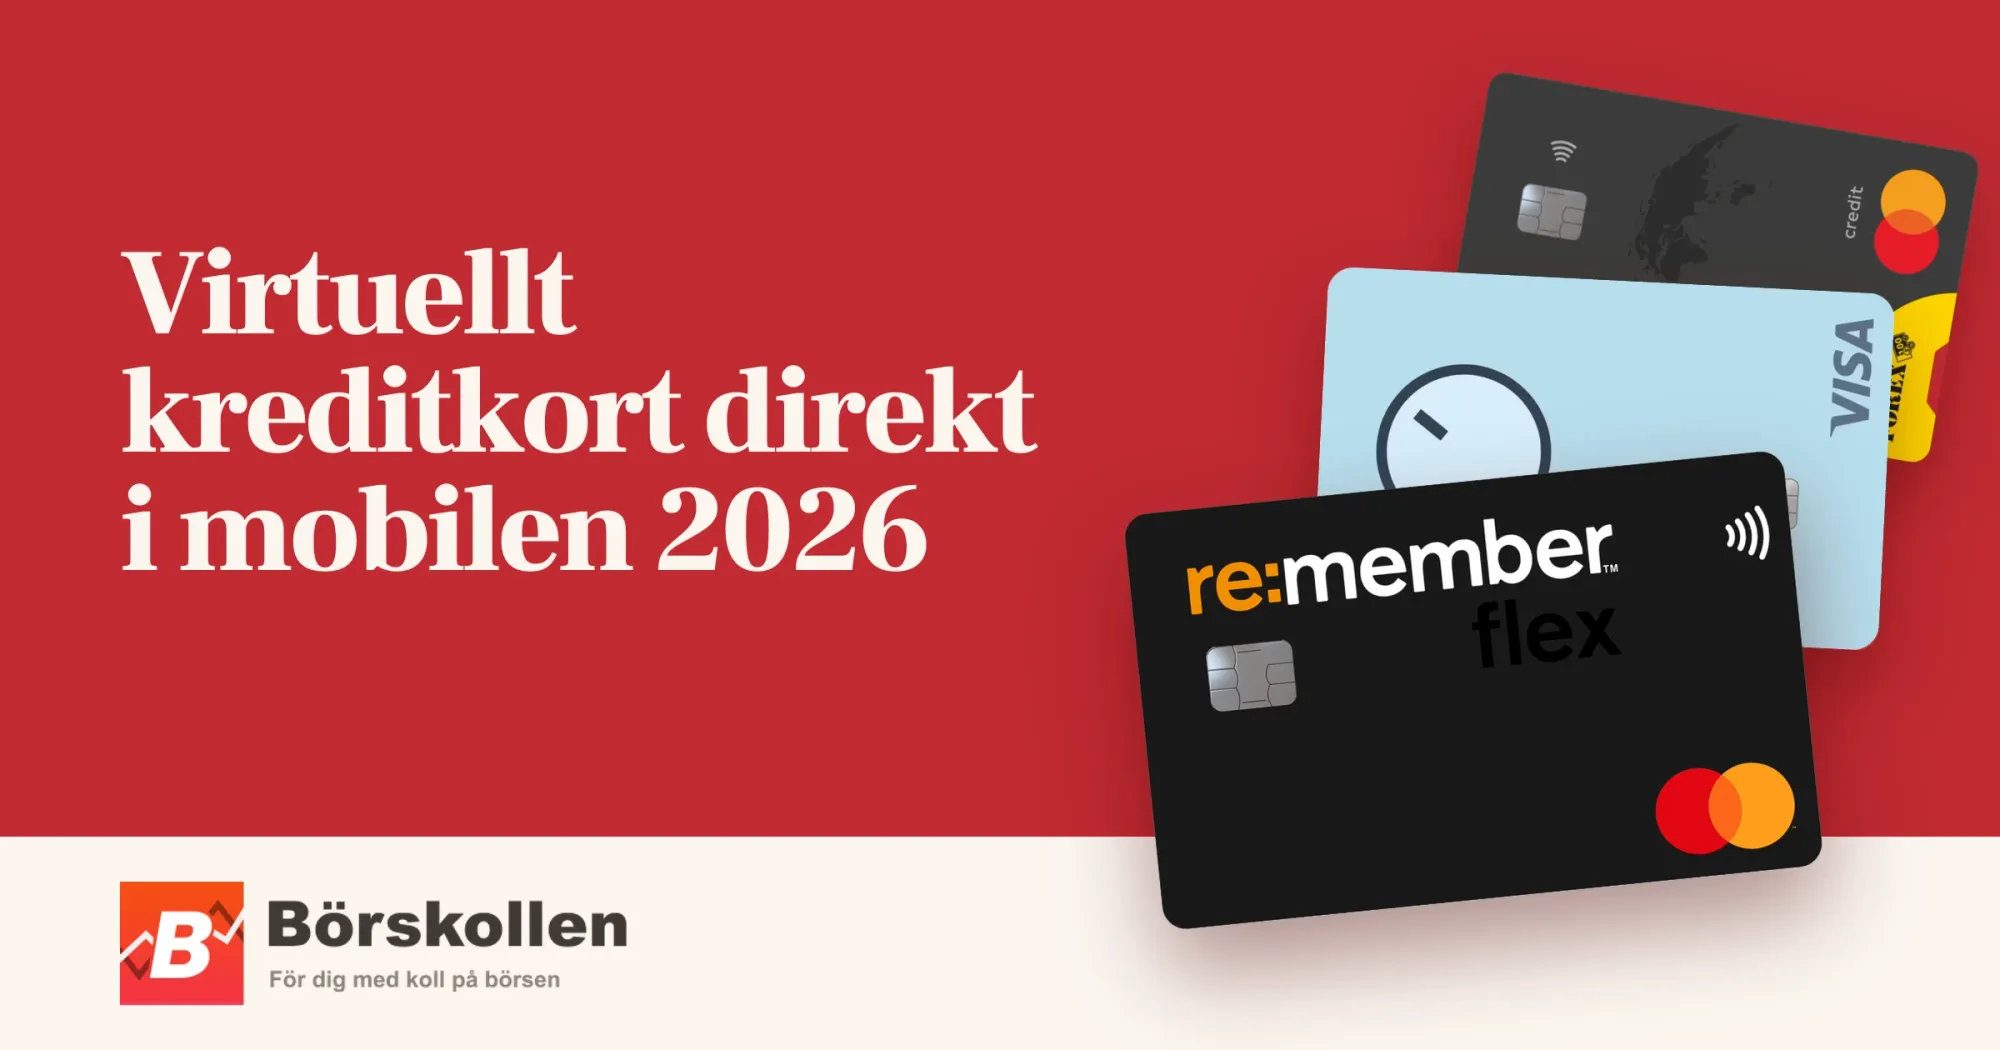
Vilket som är det bästa kreditkortet direkt i mobilen beror på vad du ska använda kortet till innan plastkortet kommit och efteråt. Re:member Flex ger kortuppgifterna i appen direkt efter godkänd ansökan, Bank Norwegian ger cashback när du betalar med plånboken i mobil eller klocka, Forex saknar valutapåslag när du betalar utomlands och Coop Mastercard ger matbonus när du blippar. Listan jämför 6 kort på start före plastkortet, plånböcker, avgifter och krav.
Bästa virtuella kreditkorten
1. Re:member Flex: Bäst för kortuppgifter i appen direkt efter ansökan
TILL ANSÖKAN →
2. Bank Norwegian kreditkort: Bäst för cashback när du betalar med plånboken i mobil eller klocka
TILL ANSÖKAN →
3. Forex Kreditkort: Bäst för mobilköp utomlands utan valutapåslag
TILL ANSÖKAN →
4. Collector Purple: Bäst för låg ränta för alla
TILL ANSÖKAN →
5. Coop Mastercard: Bäst för matbonus när du blippar
TILL ANSÖKAN →
6. Swedbank Mastercard: Bäst för köpförsäkringar utan självrisk
TILL ANSÖKAN →Topp 6 bästa virtuella kreditkorten 2026
- Re:member Flex: Bäst för kortuppgifter i appen direkt efter ansökan
- Bank Norwegian kreditkort: Bäst för cashback när du betalar med plånboken i mobil eller klocka
- Forex Kreditkort: Bäst för mobilköp utomlands utan valutapåslag
- Collector Purple: Bäst för låg ränta för alla
- Coop Mastercard: Bäst för matbonus när du blippar
- Swedbank Mastercard: Bäst för köpförsäkringar utan självrisk
Jämförelse av kreditkorten i mobilen
Re:member Flex och Forex går att använda i mobilen innan plastkortet kommit, och Collector Purple går att använda omgående men utan angiven plånbok. Tabellen visar också vilka plånböcker korten fungerar i och vad de kostar.
| Kort | Bäst för | Före plastkortet | Plånböcker (Pay) | Årsavgift | Valutapåslag |
|---|---|---|---|---|---|
| Re:member Flex | Kortuppgifter i appen direkt | Ja, kortuppgifter i appen | Apple, Google, Samsung, Garmin | 0 kr | 2 % |
| Bank Norwegian | Cashback i mobil och klocka | Lovas inte | Apple, Google, Samsung, Garmin, Fitbit | 0 kr | 1,99 % |
| Forex | Mobilköp utan valutapåslag | Ja, i Apple Pay och Google Pay | Apple, Google, Garmin | 225 kr | 0 % |
| Collector Purple | Låg ränta för alla | Ja, men plånbok anges inte | Apple, Google, Samsung, Garmin, Fitbit, Tapster | 0 kr | 2 % |
| Coop Mastercard | Matbonus när du blippar | Lovas inte | Apple, Google, Garmin | 295 kr (0 kr år 1) | 1,75 % |
| Swedbank Mastercard | Köpförsäkringar utan självrisk | Nej, först med plastkortet | Apple, Google, Samsung | 195 kr (0 kr år 1) | 1,65 % |
Villkoren är kontrollerade 14 oktober 2026.
Hur väljer man kreditkort för mobilen?
Välj efter vad du ska göra innan plastkortet kommit och vilken telefon och klocka du har, och räkna sedan på avgifterna och kontrollera kraven.
1. Bestäm vad du ska göra före plastkortet
Ska du handla på nätet innan plastkortet kommit behöver du kortuppgifterna i utgivarens app. Ska du blippa i butik behöver kortet gå att lägga i mobilens plånbok före plastkortet, och jämförelsen visar vilka utgivare som lovar det. Kan du vänta på plastkortet spelar starten ingen roll, och då väger förmånerna tyngre.
2. Välj kort efter din telefon och klocka
Plånboken avgörs av telefonen. Med iPhone och Apple Watch använder du Apple Pay, eftersom Google Pay inte fungerar med iOS. Med en Androidtelefon använder du Google Pay, och har du en mobil eller klocka från Samsung kan du också använda Samsung Pay.
Har du en klocka från Garmin eller Fitbit kontrollerar du klockan för sig, eftersom Garmin Pay och Fitbit Pay fungerar med färre kort än Apple Pay och Google Pay. Jämförelsen visar vilka plånböcker varje kort fungerar i.
För verksamhetens inköp finns företagskort med Google Pay.
3. Räkna på avgifterna
Valutapåslaget och årsavgiften är desamma när du betalar med mobilen. Med 2 % i valutapåslag kostar köp för 10 000 kr i utländsk valuta 200 kr extra, så räkna på hur mycket du handlar utomlands. En årsavgift lönar sig bara om kortets förmåner ger dig mer än avgiften.
Betalar du ofta i utländsk valuta jämför vi fler kreditkort utomlands.
4. Kontrollera kraven innan du ansöker
Korten kräver att du har fyllt 18 år, tre av dem 20 år eller mer, och lägsta årsinkomst är 150 000-220 000 kr för de kort som anger ett belopp.
| Kort | Lägsta ålder | Lägsta årsinkomst |
|---|---|---|
| Re:member Flex | 18 år | 150 000 kr |
| Bank Norwegian | 18 år | Fast inkomst |
| Forex | Över 20 år | 150 000 kr |
| Collector Purple | 23 år | 220 000 kr |
| Coop Mastercard | 20 år | 150 000 kr |
| Swedbank Mastercard | 18 år | 150 000 kr |
Re:member Flex, Bank Norwegian, Forex, Collector Purple och Coop Mastercard kräver att du inte har några betalningsanmärkningar. Bank Norwegian kräver också att du är och har varit folkbokförd i Sverige de senaste 36 månaderna, och för Coop Mastercard behöver du vara medlem i Coop och ha fast anställning eller pension.
Uppfyller du kraven gör utgivaren ändå en kreditprövning. Hur lätt det är att få ett kort och vilka fler kort som finns jämför vi i guiden om bästa kreditkortet.
Varför ska man betala med kreditkortet i mobilen?
Betalar du med kreditkortet i mobilen dras köpet på kortets kredit, precis som med plastkortet. Då kan du betala senare utan ränta och har skyddet vid kreditköp, men räntan tillkommer om du inte betalar hela fakturan.
- Betala senare utan ränta: Med räntefria dagar betalar du ingen ränta om hela fakturan är betald senast på förfallodagen. Re:member Flex ger till exempel upp till 56 räntefria dagar.
- Skydd vid kreditköp: Har du rätt till pengar tillbaka, till exempel om säljaren gått i konkurs och inte levererat, kan du kräva kortutgivaren enligt 29 § konsumentkreditlagen. Utgivaren behöver inte betala mer än det du betalade med krediten. Ett bankkort ger inte det skyddet, eftersom beloppet dras direkt från kontot.
- Ränta om du delbetalar: Betalar du bara en del av fakturan räknas ränta på det som är kvar, hos Re:member från fakturans förfallodag. I Coops exempel kostar 20 000 kr i kredit som betalas tillbaka på 12 månader 1 898 kr i ränta och avgifter, mer än sex gånger de 300 kr i Extrabonus som 60 000 kr i köp ger på ett år.
Hur får man ett kreditkort direkt i mobilen?
Av korten här går Re:member Flex, Forex och Collector Purple att använda innan plastkortet kommit. Re:member Flex ger kortuppgifterna i appen för köp på nätet, Forex kan läggas i Apple Pay eller Google Pay direkt efter godkänd ansökan och Collector Purple kan användas omgående, men Collector anger inte om det går i en plånbok.
- Ansök med BankID. Du fyller i ansökan på utgivarens webbplats eller i appen och signerar med BankID.
- Få besked. Utgivaren gör en kreditprövning och bestämmer din kreditgräns. Hos Bank Norwegian får du svar direkt, men banken lovar inte att kortet går att använda före plastkortet.
- Logga in i utgivarens app. Hos Re:member och Coop finns kortuppgifterna i appen. Hos Forex väljer du "Visa kortinformation", och som ny kund kan det dröja upp till 3 vardagar innan uppgifterna syns.
- Registrera ditt mobilnummer. Re:member och Coop kräver att mobilnumret är registrerat hos dem innan du lägger kortet i Apple Pay.
- Lägg till kortet i plånboken. I appen väljer du Digitala plånböcker hos Re:member och Coop, Digital Plånbok hos Forex och Lägg till i Apple Plånbok hos Bank Norwegian. Du kan också lägga till kortet i Wallet-appen genom att skanna kortet eller skriva in kortuppgifterna.
- Betala med Face ID eller kod. Identifiera dig med Face ID, fingeravtryck eller kod och håll mobilen mot kortläsaren tills betalningen är klar.
Plastkortet kommer efteråt, hos Re:member efter 3-5 arbetsdagar. Re:member skriver att det i vissa fall kan dröja innan det digitala kortet blir tillgängligt, så planera inte en betalning som inte kan vänta på att kortet kommer direkt.
Vad är ett virtuellt kreditkort?
Ett virtuellt kreditkort, även kallat digitalt kreditkort, är kreditkortet i mobilen, antingen som kortuppgifter i utgivarens app eller som ett kort i mobilens digitala plånbok. Hos Forex är uppgifterna i appen desamma som på plastkortet, och hos Collector gäller samma kreditgräns och samma förmåner när du betalar med mobilen.
| Form | Vad du får | Var det fungerar | Kort i listan |
|---|---|---|---|
| Kortnummer i appen | Kortuppgifterna i utgivarens app | Köp på nätet | Re:member Flex, Forex, Coop |
| Kortet i mobilplånboken | Ett eget nummer för mobilen (token) | Blipp i butik, appar och nätet | Alla sex |
| Engångsnummer | Ett nummer för ett enda köp | Enstaka köp på nätet | Inget av korten |
Skriver du in kortuppgifterna från appen i en webbutik får butiken kortnumret, som med plastkortet. Lägger du kortet i Apple Pay, Google Pay eller en annan plånbok får butiken i stället ett nummer som bara gäller din mobil. Ett virtuellt bankkort fungerar likadant men drar pengarna direkt från kontot, och hos Swedbank kan ett nytt bankkort läggas i plånboken direkt efter beställning.
Är det säkert att ha kreditkortet i mobilen?
Ja, Bank Norwegian skriver att det är lika säkert att betala med mobilen som med kortet, och i plånboken lagras kortnumret varken i mobilen eller på Apples och Googles servrar. Så skyddas kortet i mobilen och klockan.
- Token: När du lägger till kortet skapas ett digitalt kontonummer som är unikt för mobilen, och Apple Pay använder en unik kod för varje köp. Butiken får aldrig ditt kortnummer.
- Face ID eller kod: Mobilen måste låsas upp med Face ID, fingeravtryck eller kod innan du betalar. Med klockan anger du koden en gång om dagen och när den tas av handleden.
- Om mobilen försvinner: Spärra kortet eller ta bort det ur plånboken i utgivarens app. Ett spärrat kort går inte att använda i mobilen eller klockan, och du står inte för köp som görs efter att du har anmält att kortet ska spärras.
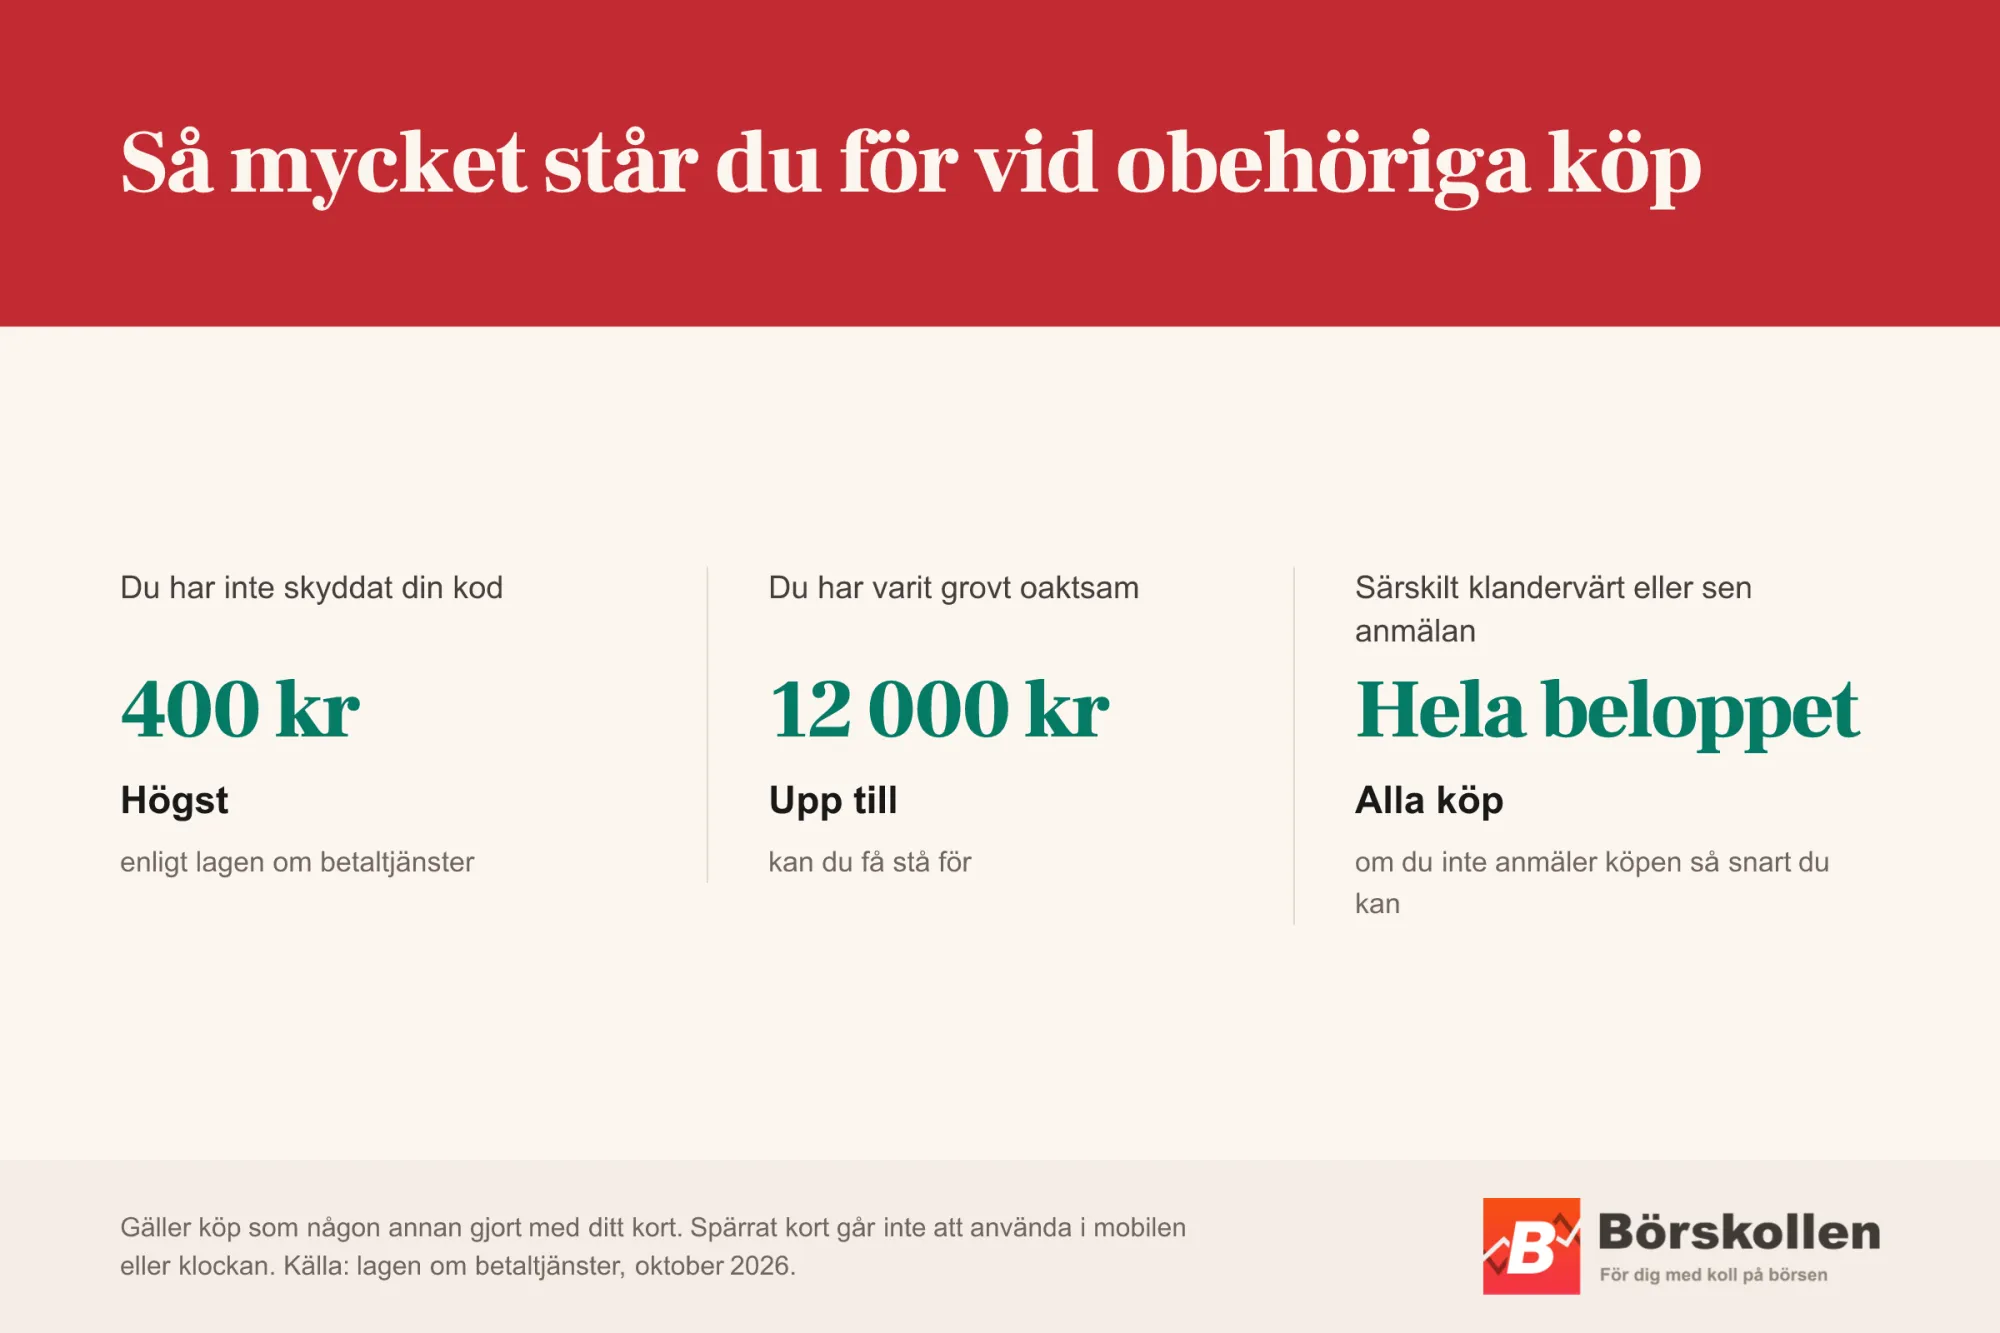
- Obehöriga köp: Har någon handlat med kortet för att du inte skyddat din kod står du för högst 400 kr enligt lagen om betaltjänster. Har du varit grovt oaktsam kan det bli upp till 12 000 kr, men har du handlat särskilt klandervärt står du för hela beloppet. Anmäler du inte köpen så snart du kan står du också för hela beloppet.
- Okända köp: Reklamera köp du inte känner igen i utgivarens app, som andra okända köp.
- Batteriet: Ha plastkortet med som reserv om mobilen eller klockan laddar ur.
Kostar det något att betala med kreditkortet i mobilen?
Nej, hos Bank Norwegian och Collector kostar det inget extra att betala med mobilen och hos Re:member är Apple Pay gratis, men kortets årsavgift och valutapåslag gäller som vanligt. Räcker det att kunna betala med mobilen finns fler kreditkort utan årsavgift. Tabellen räknar på 60 000 kr i köp i Sverige under ett år och 10 000 kr i köp i utländsk valuta. Kvar år 2 är det du får tillbaka på köpen i Sverige minus årsavgiften.
| Kort | Tillbaka | Valutapåslag | Avgift år 2 | Kvar år 2 |
|---|---|---|---|---|
| Re:member Flex | 0 kr | 200 kr | 0 kr | 0 kr |
| Bank Norwegian | 300 kr | 199 kr | 0 kr | 300 kr |
| Forex | 0 kr | 0 kr | 225 kr | Kostar 225 kr |
| Collector Purple | 0 kr | 200 kr | 0 kr | 0 kr |
| Coop Mastercard | 300 kr i Extrabonus | 175 kr | 295 kr | 5 kr |
| Swedbank Mastercard | 0 kr | 165 kr | 195 kr | Kostar 195 kr |
0 kr tillbaka betyder att kortet inte ger bonus eller cashback på vanliga köp. Re:member Flex ger i stället upp till 25 % rabatt enligt Re:member i över 300 webbutiker när du handlar via Re:member Reward. Forex väger upp sin årsavgift först när du handlar för mer än 11 250 kr om året i utländsk valuta, jämfört med ett kort med 2 % i påslag, och Swedbank Mastercard är alltid gratis för Nyckelkunder. Vill du ha något tillbaka på köpen finns fler kreditkort med bonus.
Så jämför Börskollen virtuella kreditkort
Vi har undersökt vilka behov den som vill ha kreditkortet direkt i mobilen har, och därför har vart och ett av de 6 korten fått det behov det passar bäst för. Tabellen visar vad vi bedömer och hur mycket varje del väger för den som vill ha kortet i mobilen.
| Del | Vad vi bedömer | Vikt |
|---|---|---|
| Före plastkortet | Om kortet går att använda innan plastkortet kommit | 30 % |
| Plånböcker | Apple, Google, Samsung, Garmin och Fitbit Pay | 20 % |
| Årsavgift | Fast kostnad per år och första året | 15 % |
| Förmåner | Bonus, rabatter, försäkringar och ränta | 15 % |
| Valutapåslag | Påslag vid köp i utländsk valuta | 10 % |
| Krav | Lägsta ålder och årsinkomst | 10 % |
Alla kreditkort för mobilen bedöms med samma metod, och ordningen är Börskollens redaktionella bedömning.
Källor
- Re:member, Re:member Flex, kreditkort, priser och villkor och Apple Pay Kortuppgifterna i appen, plastkortets leveranstid, plånböcker, räntefria dagar och ränta vid delbetalning, rabatten via Reward, årsavgift, valutapåslag, krav och mobilnumret för Apple Pay.
- Bank Norwegian, kreditkort, mobil- och klockbetalning, Apple Pay, Google Pay, cashback, prislista och frågor och svar Plånböcker, säkerhet, bonus, avgifter, svar på ansökan och krav.
- Forex, kreditkort, digitala tjänster och prislista Plånböcker, kortuppgifter i appen, avgifter och krav.
- Collector, Collector Purple, betala med mobil eller klocka och för över pengar till bankkontot Start efter godkänd ansökan, plånböcker, spärr, ränta, saldoöverföring och krav.
- Coop, Coop Mastercard Mer, Coops bonus och Entercard, villkor för Coop Mastercard Mer Plånböcker, kortuppgifter i appen, Extrabonus, årsavgift, valutapåslag, räkneexemplet för räntan och medlemskapet.
- Swedbank, kreditkort Mastercard, digitala betaltjänster och kreditkort Plånböcker för mobil och klocka, när kreditkortet kan anslutas, virtuellt bankkort, köpförsäkringar, avgifter och krav.
- Konsumentkreditlag (2010:1846) 29 § och Konsumenternas Bank- och finansbyrå, kreditköp när säljaren gått i konkurs Skyddet vid kreditköp.
- Lag (2010:751) om betaltjänster 5 a kap. 2-4 och 6 §§ om eget ansvar vid obehöriga transaktioner.
- Wallester, virtuella kort Virtuella kort för engångsköp.