

Belåning på börsen: så kan 100 000 kronor bli 1,6 miljoner – eller noll
Allt fler svenska småsparare lånar pengar med sina aktier som säkerhet. När börsen stiger växer vinsten snabbare än med bara egna pengar, men när den faller växer förlusten lika snabbt. Här är matematiken, historiken och lägena där riskerna slår hårdast.
Lånen till börsen växer snabbt
Hos Avanza har värdepapperskrediterna ökat med 20 procent på ett år, till 13,8 miljarder kronor i slutet av september 2026. Nordnets portföljbelåning låg samtidigt på 19,8 miljarder kronor, en ökning med 15,5 procent sedan september 2025.
Lockelsen är enkel. Om aktierna avkastar mer än lånet kostar blir skillnaden din vinst, räknad på pengar du inte själv har satt in.
Så fungerar hävstången
Säg att du har 100 000 kronor i aktier och lånar 33 333 kronor till. Då är en fjärdedel av portföljen belånad, en så kallad belåningsgrad på 25 procent.
Stiger börsen 10 procent på ett år och lånet kostar 3 procent i ränta, växer ditt eget kapital till 112 333 kronor. Det är en avkastning på 12,3 procent i stället för 10.
Faller börsen lika mycket blir det 85 667 kronor kvar, alltså en förlust på 14,3 procent. Räntan ska betalas oavsett hur det går, så hävstången är ojämn redan från början.
Ett börsras slår dubbelt
Ju högre belåningsgrad, desto större del av fallet hamnar på dina egna pengar.
| Börsen faller | Utan lån | 25 procents belåning | 50 procents belåning |
|---|---|---|---|
| 20 procent | −20 procent | −27 procent | −40 procent |
| 30 procent | −30 procent | −40 procent | −60 procent |
| 50 procent | −50 procent | −67 procent | −100 procent |
Källa: Börskollens beräkning. Förändring av eget kapital, före ränta och skatt.
Så stora fall är inte ovanliga. Stockholmsbörsen tappade drygt 30 procent från topp till botten både under coronakraschen 2020 och under 2022.
En förlust på 60 procent kräver dessutom en uppgång på 150 procent för att du ska vara tillbaka där du började.
Så hade det gått sedan 2000
Vi har räknat på hur 100 000 kronor hade utvecklats i Stockholmsbörsens avkastningsindex SIXRX med och utan lån. Antagandet är att lånet tas en gång, att räntan är styrräntan plus 2 procentenheter och att räntan läggs till lånet varje månad.
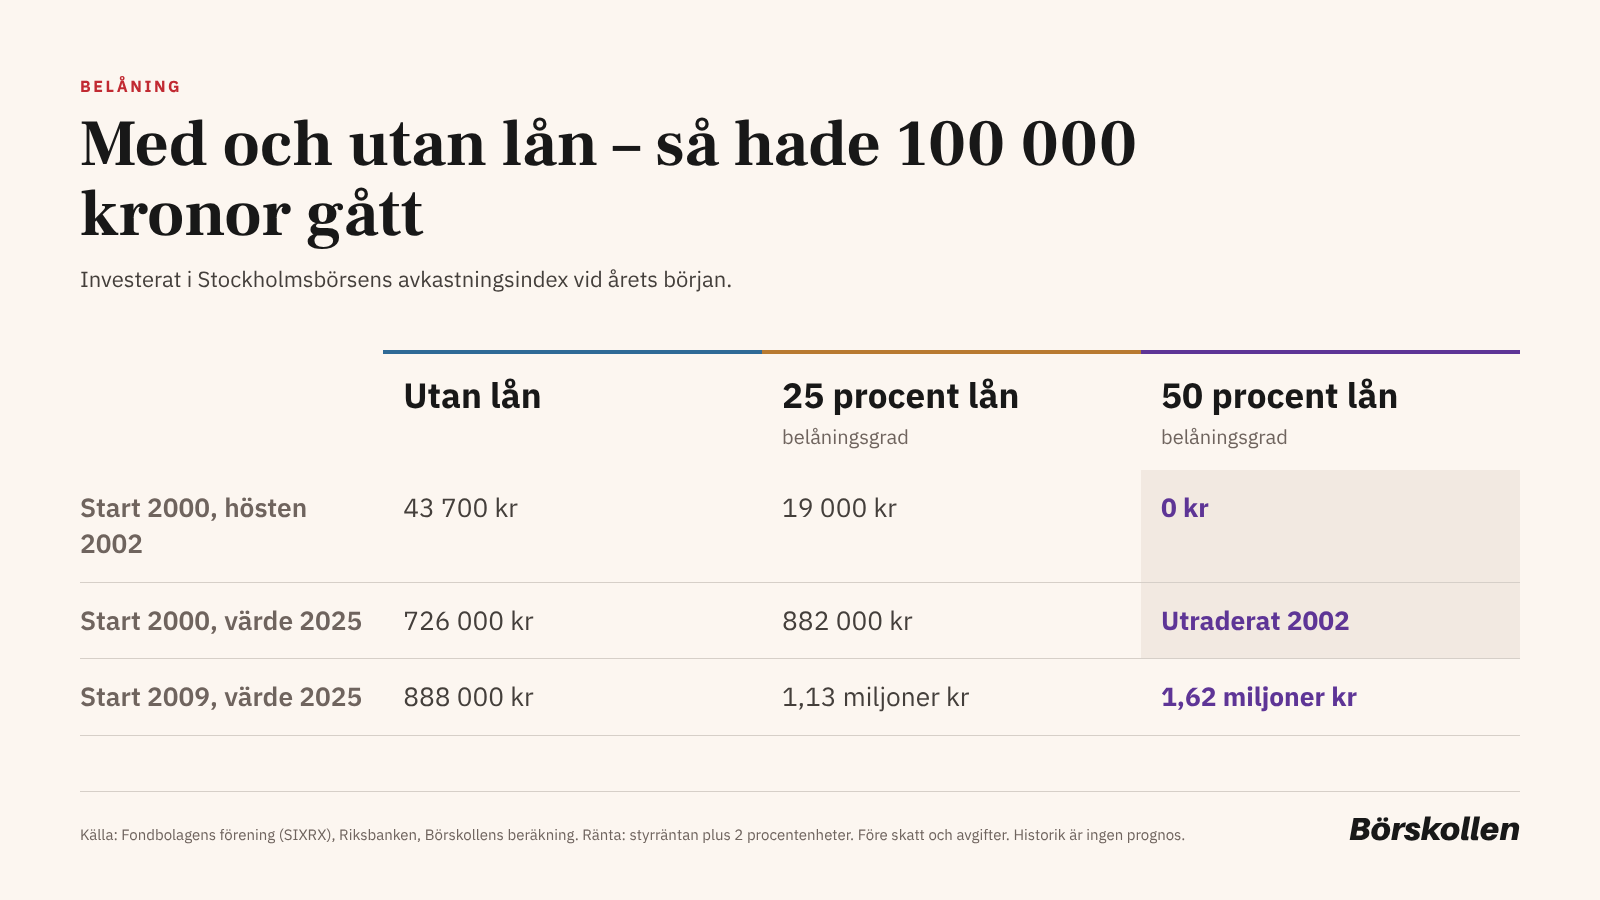
Den som började 2009, alldeles efter finanskrisen, fick ut nästan dubbelt så mycket med hälften belånat. Den som köpte på toppen år 2000 hade däremot passerat 70 procents belåningsgrad redan i mars 2001.
I juli 2002 var det egna kapitalet helt borta. Även med 25 procents belåning steg belåningsgraden till 67 procent hösten 2002, nära gränsen för vad många aktier över huvud taget går att belåna till.
Historisk avkastning är ingen garanti för framtiden. Exemplet visar framför allt hur mycket startpunkten avgör.
Urholkningen gör dubbel hävstång sämre än dubbelt
Säg att börsen stiger 20 procent ett år och faller 20 procent nästa. Utan lån har du då 4 procent mindre än från början.
Med dubbel hävstång blir det i stället plus 40 och minus 40 procent. Då har du 16 procent mindre, alltså en fyra gånger så stor förlust.
Fenomenet kallas urholkning och syns tydligast i produkter med daglig hävstång som bull- och bearcertifikat. Ju längre innehavet och ju mer kursen svänger, desto mer äter effekten upp.
En vanlig värdepapperskredit nollställs inte varje dag. Samma matematik drabbar ändå den som håller belåningsgraden konstant genom att låna mer när börsen stiger.
Ordlista: belåning
Belåningsvärde är hur stor del av ett värdepapper banken lånar ut mot. En aktie med 70 procent ger 70 kronor i lån per 100 kronor i aktier.
Belåningsgrad är hur stor del av portföljen som är lånade pengar.
Överbelåning uppstår när lånet blir större än det samlade belåningsvärdet. Då måste du sätta in pengar eller sälja direkt.
Tvångsförsäljning innebär att banken säljer dina värdepapper för att få ned lånet, ibland utan förvarning.
Så mycket lånar spararna i praktiken
De flesta som belånar håller sig på låga nivåer. Hos Avanza har 78 procent av kreditkontona en belåningsgrad under 30 procent och snittet är 18 procent, enligt Avanzas egen kundgenomgång.
Mäklarna prissätter själva risken med räntetrappor. Hos Avanza kostar krediten 1,29 procent med högst 10 procents belåningsgrad mot knappt 7 procent i ordinarie ränta, enligt prislistan från oktober 2025.
Hur långt börsen kan falla innan du blir överbelånad beror på både din belåningsgrad och värdepapprens belåningsvärde.
| Belåningsgrad | Belåningsvärde 70 procent | Belåningsvärde 80 procent |
|---|---|---|
| 10 procent | 86 procent | 88 procent |
| 25 procent | 64 procent | 69 procent |
| 50 procent | 29 procent | 38 procent |
Källa: Börskollens beräkning. Så mycket portföljen kan tappa innan lånet överstiger belåningsvärdet.
Här slår riskerna hårdast
- Kort sparhorisont. Den som behöver pengarna inom några år hinner inte vänta ut ett ras.
- Få eller små bolag. Belåningsvärdet är lägre för mindre bolag och kan sänkas snabbt. Nordnet slutade belåna Intellego i november 2025 efter att aktien fallit drygt 50 procent på en dag.
- Ingen buffert. Vid överbelåning måste underskottet täckas omedelbart. Förlusten kan bli större än det du lånade.
- Stigande ränta. Krediten har rörlig ränta. Riksbankens styrränta gick från noll till 4 procent på mindre än två år under 2022 och 2023.
Under börsraset i april 2025 ökade antalet överbelånade konton hos Nordnet kraftigt:
I sådana här lägen behöver man logga in på sitt konto flera gånger om dagen för att hålla koll på att man ligger bra till i relation till sitt kreditutrymme
- Johan Tidestad, kommunikationschef på Nordnet
 Kristoffer Matsson
Laddar kommentarer…