

Bulten efter avyttringarna – vd:n ser möjligheter att växa med lägre kapitalbehov
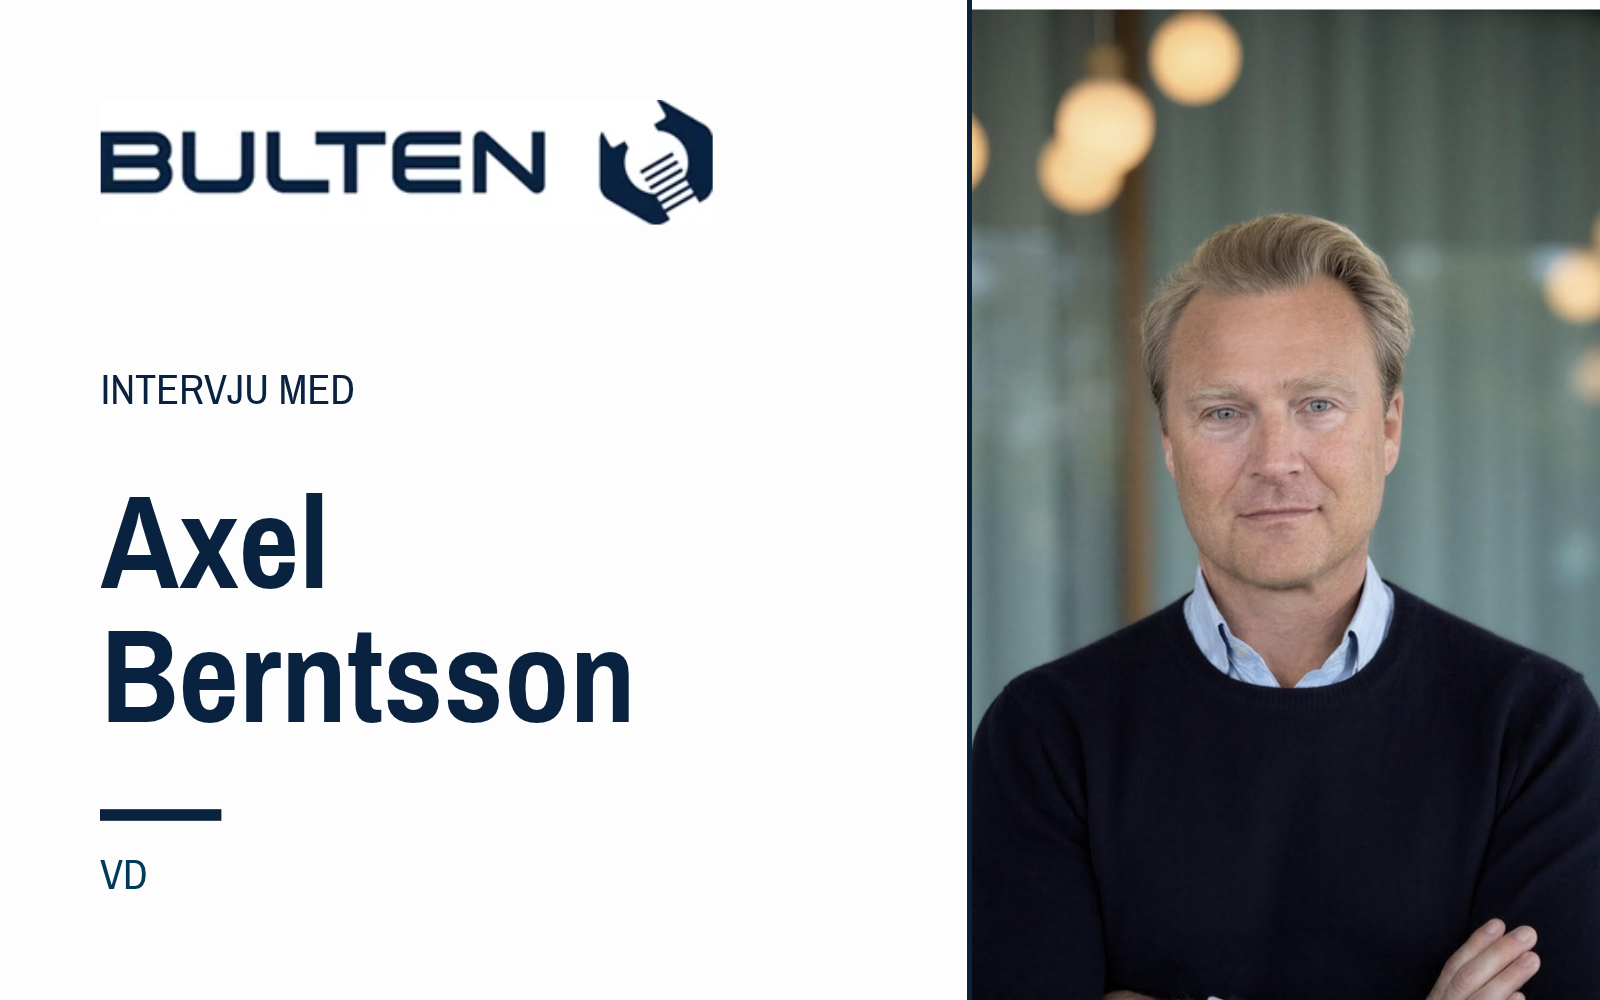
Efter en omfattande renodling vill Bulten växa inom bland annat halvledare, elektronik och medicinteknik. Inom halvledarsegmentet är ambitionen att mångdubbla volymen. I en intervju med Börskollen berättar vd Axel Berntsson om den nya koncernen, marginalpotentialen och kapitalallokeringen.
Bulten har under året avyttrat sin kontraktstillverkning för fordonsindustrin i Europa och Kina. Kvar finns framför allt PSM:s precisionstillverkning, Exims distribution och tjänster samt den brittiska fullserviceverksamheten. Erbjudandet kombinerar tillverkning och inköp av komponenter med bland annat lagerhållning, logistik och kvalitetssäkring.
Under tredje kvartalet uppgick rörelsemarginalen i den kvarvarande verksamheten till 8,1 procent, jämfört med 2,0 procent motsvarande kvartal i fjol. Enligt Berntsson finns ytterligare förbättringspotential genom en större andel affärer med högre marginaler och bättre utnyttjande av befintlig kapacitet.
Avyttringarna väntas ge ett positivt kassaflöde på cirka 545 miljoner kronor under fjärde kvartalet. Berntsson prioriterar en stark balansräkning och organisk tillväxt, följt av selektiva förvärv. Samtidigt vill han bredda kundbasen och minska beroendet av enskilda kunder och industrier.
För de läsare som inte känner till Bulten, kan du kort berätta om den senaste tidens förändringar i bolaget och hur den kvarvarande verksamheten ser ut?
Bulten har ett långt och fint industriarv där man under de senaste decennierna främst varit en kontraktstillverkare av skruvar till bilindustrin. Under de senaste åren har man också byggt upp några andra affärer vilket skapat en något spretig grupp utan tydlig logik till varför det ser ut som det gör.
Vi har därför under året genomfört en omfattande strategisk renodling. Vi har avyttrat den kapitalintensiva kontraktstillverkningen för fordonsindustrin i Europa och Kina och behållit de delar där vi ser bäst förutsättningar för lönsam tillväxt och god kapitalavkastning.
Dessutom har vi stängt ned vår produktion i Nordamerika och flyttat en fabrik i Indien. Vi har decentraliserat bolaget och flyttat ut ansvar och resurser från huvudkontor till dotterbolagen. Den kvarvarande koncernen har krympt från fem till tre miljarder kronor men med en kraftigt förbättrad lönsamhet och kassagenerering. Bolaget består nu i huvudsak av tre delar: PSMs precisionstillverkning, Exims distribution och C-partstjänster samt vår brittiska fullserviceverksamhet.
Förändringen innebär att vi har gått från att vara en bred fordonsexponerad tillverkare till att bli en mer fokuserad global precisionsproducent och fullservicepartner inom C-parts. Som fullservicepartner kombinerar vi trading med produkter med logistikhantering och ett brett utbud av relaterade tjänster. Vi har en högre bruttomarginal, lägre kapitalintensitet och en starkare balansräkning än tidigare. Marknaderna vi är exponerade mot är mindre volatila och marginalkänsliga och har bättre förutsättningar för tillväxt.
Ni kombinerar precisionstillverkning inom PSM med distribution och tjänster inom Exim. Vilka konkurrensfördelar ger den kombinationen? Vad skulle du säga är era största konkurrensfördelar?
Kombinationen gör att vi kan möta kunden både som teknisk utvecklingspartner och som ansvarig för en effektiv, kvalitetssäkrad leveranskedja. PSM bidrar med applikationskompetens och tillverkning av högprecisionskomponenter där toleranser, kvalitet och spårbarhet är avgörande. Exim bidrar med ett brett leverantörsnätverk, lokal närvaro i Asien och tjänster inom sourcing, lagerhållning, logistik och leveransstyrning.
Våra främsta konkurrensfördelar av kombinationen av de bolagen är bredden i erbjudandet, vår tekniska kompetens och vår förmåga att skapa leveranssäkerhet. Vi kan tillverka själva där det ger kunden en tydlig fördel och köpa in effektivt där skala och flexibilitet är viktigare. Det gör oss mindre beroende av en enskild produktionsmodell och ger kunden en kontaktpunkt för hela behovet av C-parts från konstruktion och kvalitetssäkring till lager och leverans vid rätt tidpunkt. Den här kombinationen av att ha distributionsaffärer av C-parts och att äga väl valda delar av leveranskedjan är något vi tror starkt på och kommer att fortsätta bygga framöver.
Jaguar Land Rover är fortsatt en viktig kund efter avyttringarna. Hur utvecklas den affären, och hur arbetar ni för att bredda kundbasen i den kvarvarande verksamheten?
Efter fjolårets produktionsstörningar ser vi en normalisering. Här har vi ett djupt integrerat fullserviceupplägg där vi ansvarar för en stor del av kundens försörjning av främst fästelement. Normalt är den här affären relativt stabil och förutsägbar och vi jobbar med i en långsiktig kundrelation som kräver engagemang från bägge sidor.
Samtidigt är minskad kundkoncentration en tydlig prioritering. Vi arbetar med att växa befintliga och nya kunder inom bland annat halvledare, konsumentelektronik, medicinteknik, energi och annan avancerad industri. Exims avtal med en ny stor kund som tillverkar maskiner för produktion av halvledare, PSM:s nya program och expansionen i Indien är några av årets aktiviteter som jag tycker visar att vi är på väg åt rätt håll. Ambitionen är koncernen ska bli mer balanserad både vad gäller kunder, geografier och marknadssegment.
Rörelsemarginalen uppgick till 8,1 procent i kvartalet. Var finns störst förbättringspotential i verksamheten ni har i dag?
Den största potentialen ligger i mix, skala och fortsatt operationell disciplin. Vi vill växa snabbare inom verksamheter och kundsegment med högre förädlingsvärde, samtidigt som vi använder den befintliga kapaciteten bättre.
När Exim skalar upp större kundprogram och PSM växer inom precisionskomponenter får vi en positiv mixeffekt, då deras marginaler generellt är högre, och bättre absorption av fasta kostnader. Därutöver finns förbättringsmöjligheter inom inköp, prissättning, produkt- och kundmix, lagerstyrning och kassakonvertering vilket kräver disciplin i det dagliga arbetet ute i våra verksamheter.
Exims nya avtal med kunden inom halvledare väntas motsvara över 10 miljoner dollar i årlig affärsvolym när det är fullt infört. Vad gör den här typen av affärer attraktiva för er, och hur stor tillväxtpotential ser ni inom halvledarindustrin?
Den här typen av affär passar oss mycket väl eftersom kunden värderar kvalitet, spårbarhet, leveransprecision och förmågan att hantera ett stort antal kritiska komponenter. Det handlar alltså inte bara om att sälja delar, utan om att minska komplexitet och risk i kundens försörjningskedja. När vi väl är integrerade i kundens processer blir relationen långsiktig och tjänsteinnehållet skapar en attraktiv och skalbar affär med en viss stickyness.
Halvledarindustrin är strategiskt intressant eftersom den drivs av långsiktiga investeringar i bland annat AI-infrastruktur, datacenter och avancerad elektronik. Våra nuvarande affärer visar att vi har ett konkurrenskraftigt erbjudande, men vi är fortfarande i ett tidigt skede. Potentialen är betydande, både genom att växa med befintliga kunder och genom att använda referensaffärer för att vinna nya program. Ambitionen är en mångdubbling av volymen inom det här segmentet. Samtidigt är införandetakten i stora kundprogram stegvis och marknaden kan vara cyklisk, så vi ska växa kontrollerat och med tydliga avkastningskrav.
Investeringarna i den kvarvarande verksamheten uppgick till 20 miljoner kronor under årets första nio månader. Vilka investeringar krävs för att stödja tillväxten framöver, exempelvis genom expansionen i Indien?
En viktig styrka i den nya koncernen är att den är betydligt mindre kapitalintensiv. Exim kan i stor utsträckning växa genom leverantörsnätverk, lagerlösningar, system och lokal kommersiell kapacitet snarare än genom stora fabriksinvesteringar. Inom PSM investerar vi mer selektivt i utrustning, automatisering, kvalitetssäkring och kapacitet för specifika kundprogram. Investeringarna i den här typen av verksamhet är relativt låga i relation till omsättning och vinst som genereras, vilket gör det attraktiv.
I Indien bygger vi upp lokal kapacitet för att komma närmare en snabbt växande marknad för elektronik och avancerad industri. Investeringarna sker etappvis och kopplas till faktisk kundefterfrågan. Utöver produktionsutrustning handlar det om kvalitetssystem, kompetens, digital infrastruktur och rörelsekapital. Vår grundprincip är att tillväxtinvesteringar ska ha en tydlig kundlogik och en trovärdig väg till god avkastning på sysselsatt kapital.
Avyttringarna väntas ge ett positivt kassaflöde på cirka 545 miljoner kronor under fjärde kvartalet. Hur ser planen för kapitalallokeringen ut framöver?
Det första steget är att säkerställa en stark och flexibel balansräkning när transaktionerna är fullt slutförda. Därefter vill vi använda kapitalet där det ger bäst långsiktig avkastning för aktieägarna. Prioriteringen är i första hand organisk tillväxt i attraktiva kundprogram och marknader, följt av selektiva förvärv som stärker vår position inom C-parts-distribution eller nischad precisionstillverkning. Vi kommer att vara disciplinerade. Förvärv ska bidra med strategisk passform, god lönsamhet och en tydligt höjd långsiktig avkastning.
Avslutningsvis, om vi lyfter blicken tre år framåt, var vill ni att Bulten ska befinna sig då?
Om tre år vill jag att vi tydligt ska ha bevisat kvaliteten i den nya koncernen. Det betyder uthållig lönsam tillväxt, en rörelsemarginal på en högre och stabil nivå, en stark kassakonvertering och en avkastning som gör att vi har förutsättningar att fortsätta växa. Vi ska ha minskat beroendet av enskilda kunder och industrier genom fler betydande affärer inom bland annat elektronik, halvledare, medicinteknik, energi och annan avancerad industri.
Strategiskt ska vi ha tagit tydliga steg från att vara en traditionell fästelementstillverkare till att vara en global partner för precision och driftsäkerhet med skalbar C-parts-distribution, nischad precisionstillverkning och ett mer decentraliserat, entreprenöriellt arbetssätt. Vi ska också vara branschledande i hur vi använder AI för att styra och optimera hela värdekedjan från inköp och lager till kvalitet, logistik och kundservice.
 Viktor Söderberg
Laddar kommentarer…