
Ensam köpare? Så stor bostad har du råd med i olika städer
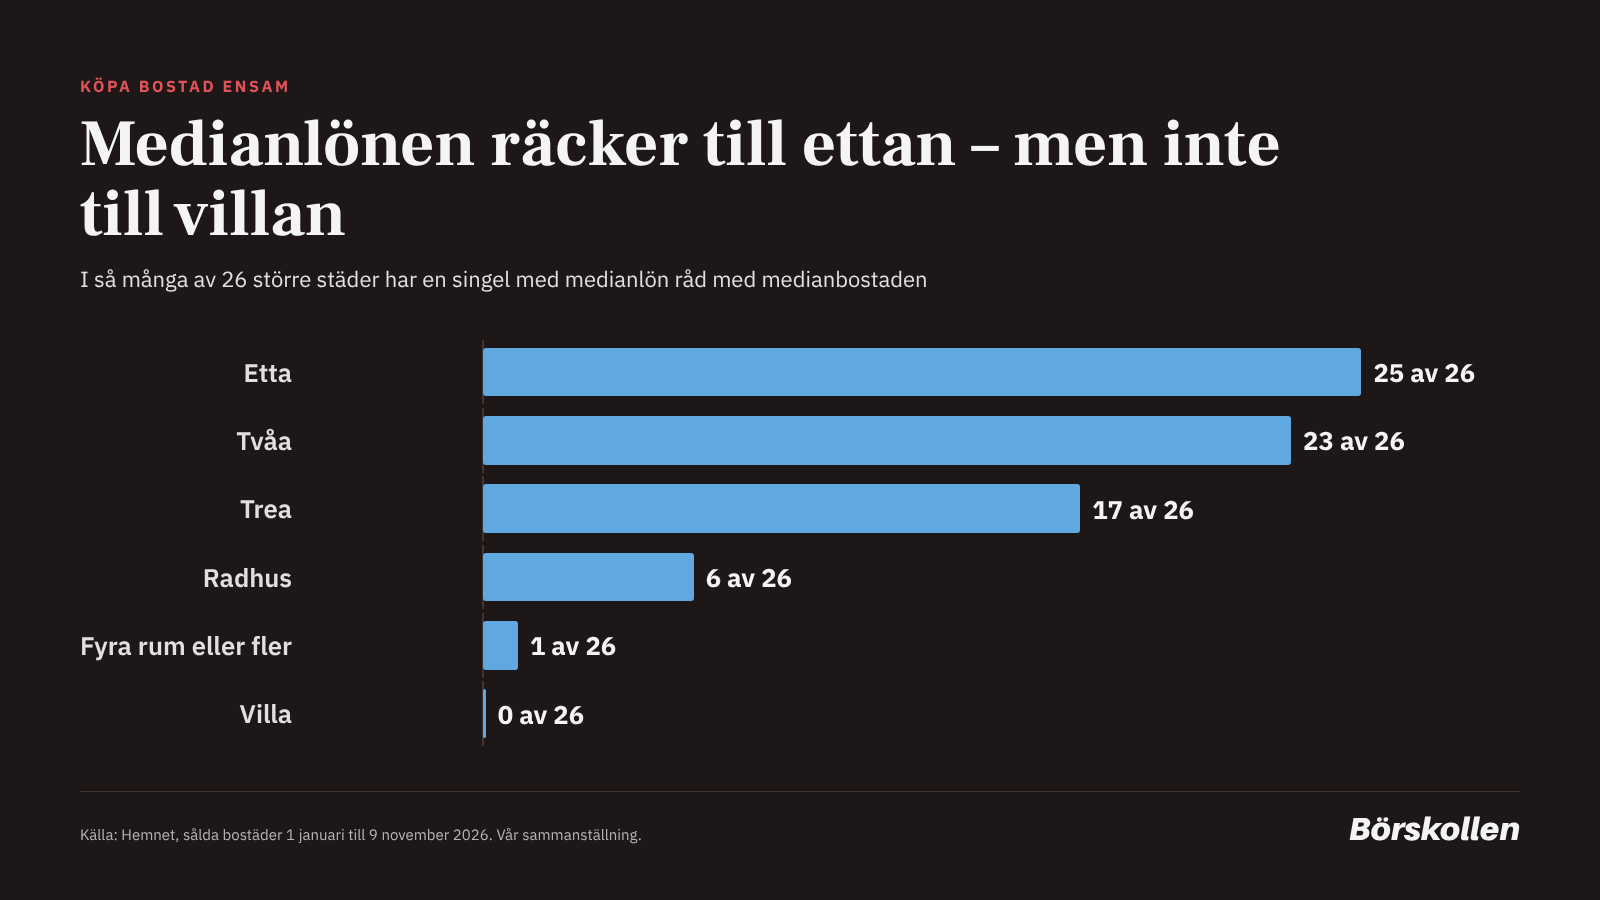
En ensamstående med medianlön har råd med en etta i 25 av 26 större svenska städer. Men listan krymper snabbt med varje extra rum. En villa till medianpris är utom räckhåll överallt.
Det visar en ny beräkning från Hemnet, som har undersökt hur långt lönen räcker för den som köper bostad på egen hand. Frågan berör många eftersom fyra av tio svenska hushåll består av en enda person.
Utgångspunkten är medianlönen i Sverige på 38 300 kronor i månaden före skatt, som räcker till ett bolån på omkring 2 till 2,3 miljoner kronor. Taket sätts av bankernas kvar att leva på-kalkyl, som räknar ut hur mycket pengar som måste finnas kvar till övriga utgifter när boendet är betalt.
Ju fler rum - desto färre städer
Med det lånebeloppet går ettan att köpa nästan överallt. Även tvåan och trean ligger inom räckhåll i de flesta städer, i 23 respektive 17 av dem.
Vid radhuset tar det tvärt stopp. Det går bara att köpa i sex städer: Borlänge, Borås, Eskilstuna, Gävle, Sundsvall och Trollhättan.
Vill du ha en lägenhet med fyra rum eller fler krymper valet ytterligare. Då återstår bara Borlänge.
Allra svårast är det i huvudstaden, där medianlönen inte ens räcker till den minsta bostaden. Medianettan har i år kostat 3,1 miljoner kronor, vilket kräver en månadslön på drygt 43 000 kronor eller cirka 4 700 kronor mer än medianlönen, enligt Hemnet.
Av årets sålda ettor i Stockholm har ensamköparen råd med ungefär tre av tio.
Villan i Sundsvall kostar mindre än ettan i Stockholm
Längst upp i trappan når ingen ensamköpare ända fram. Närmast kommer den som bor i Sundsvall, där en villa kostar 2,4 miljoner kronor i median, cirka 130 000 kronor mer än lönen räcker till.
Den villan kostar samtidigt mindre än en medianetta i Stockholm, och så är det även i Borlänge, Kristianstad, Trollhättan och Eskilstuna.
Medianpris i miljoner kronor i ett urval av städerna:
| Kommun | Etta | Tvåa | Radhus | Villa |
|---|---|---|---|---|
| Stockholm | 3,10 | 4,20 | 5,40 | 10,75 |
| Göteborg | 2,10 | 2,75 | 5,00 | 7,00 |
| Malmö | 1,25 | 1,85 | 4,35 | 6,25 |
| Borlänge | 0,63 | 0,95 | 1,85 | 2,50 |
| Sundsvall | 0,52 | 0,84 | 1,85 | 2,40 |
| Trollhättan | 0,57 | 1,05 | 2,21 | 3,00 |
Källa: Hemnet, sålda bostäder 1 januari till 9 november 2026. Fetstil = en singel med medianlön har råd med medianbostaden.
Kvinnor som köper ensam har det tuffast
Bakom genomsnittet döljer sig dessutom stora skillnader, eftersom ensamköpare i verkligheten tjänar olika mycket. Det syns tydligt i en undersökning från SBAB i augusti om föräldrar som köper en trea efter en separation.
Där hade män råd med en genomsnittlig trea i sju av landets 25 största kommuner, medan kvinnor inte hade råd i någon. Enligt SBAB:s privat- och boendeekonom Linda Hasselvik beror skillnaden på att kvinnor generellt tjänar mindre och därmed får låna mindre.
Även i Sundsvall, där treorna är billigast, räcker en kvinnas ekonomi bara till omkring 80 procent av priset. SBAB räknade med 15 procent i kontantinsats och medianinkomsten för en 40-åring med två barn, så siffrorna går inte att jämföra rakt av med Hemnets.
Lägre kontantinsats löser inte inkomstproblemet
Att bolånereglerna lättades i april ändrar inte bilden nämnvärt. Kravet på kontantinsats sänktes visserligen till 10 procent, men för den som köper ensam är det oftast lönen som sätter gränsen och inte sparpengarna.
De nya bolånereglerna har förbättrat förutsättningarna för vissa köpare, men våra beräkningar visar att inkomsten fortfarande är en begränsande faktor för den som vill köpa på egen hand.
- Erik Holmberg, marknadsanalytiker på Hemnet
Fakta: Bolånereglerna 2026
Sedan 1 april 2026 får du låna upp till 90 procent av bostadens värde vid köp, mot 85 procent tidigare. Kontantinsatsen är därmed minst 10 procent, för en etta i Stockholm för 3,1 miljoner kronor alltså 310 000 kronor.
Det skärpta amorteringskravet från 2018 är slopat. Den som lånar mer än 4,5 gånger sin årsinkomst behöver inte längre amortera en extra procent per år.
Grundkravet finns kvar. Lån över 70 procent av bostadens värde amorteras med 2 procent per år och lån mellan 50 och 70 procent med 1 procent.
Din bank kan räkna annorlunda
Hemnets siffror är ett räkneexempel och inget lånebesked. Kalkylen bygger på en kalkylränta på 6,5 procent utan ränteavdrag och en amortering på 2 procent per år, med nettolön enligt 2026 års skatteregler och respektive kommuns kommunalskatt.
Varje bank har dessutom egna kalkylräntor och schabloner. Även sparande, andra lån, bil, barn och anställningsform påverkar hur mycket du får låna.
Vill du veta var din egen gräns går är bankens lånelöfte det säkraste beskedet.
 Dennis Jerkovic
Laddar kommentarer…