

HANZA:s vd: ”Vi ser riktigt goda möjligheter till fortsatt organisk tillväxt”
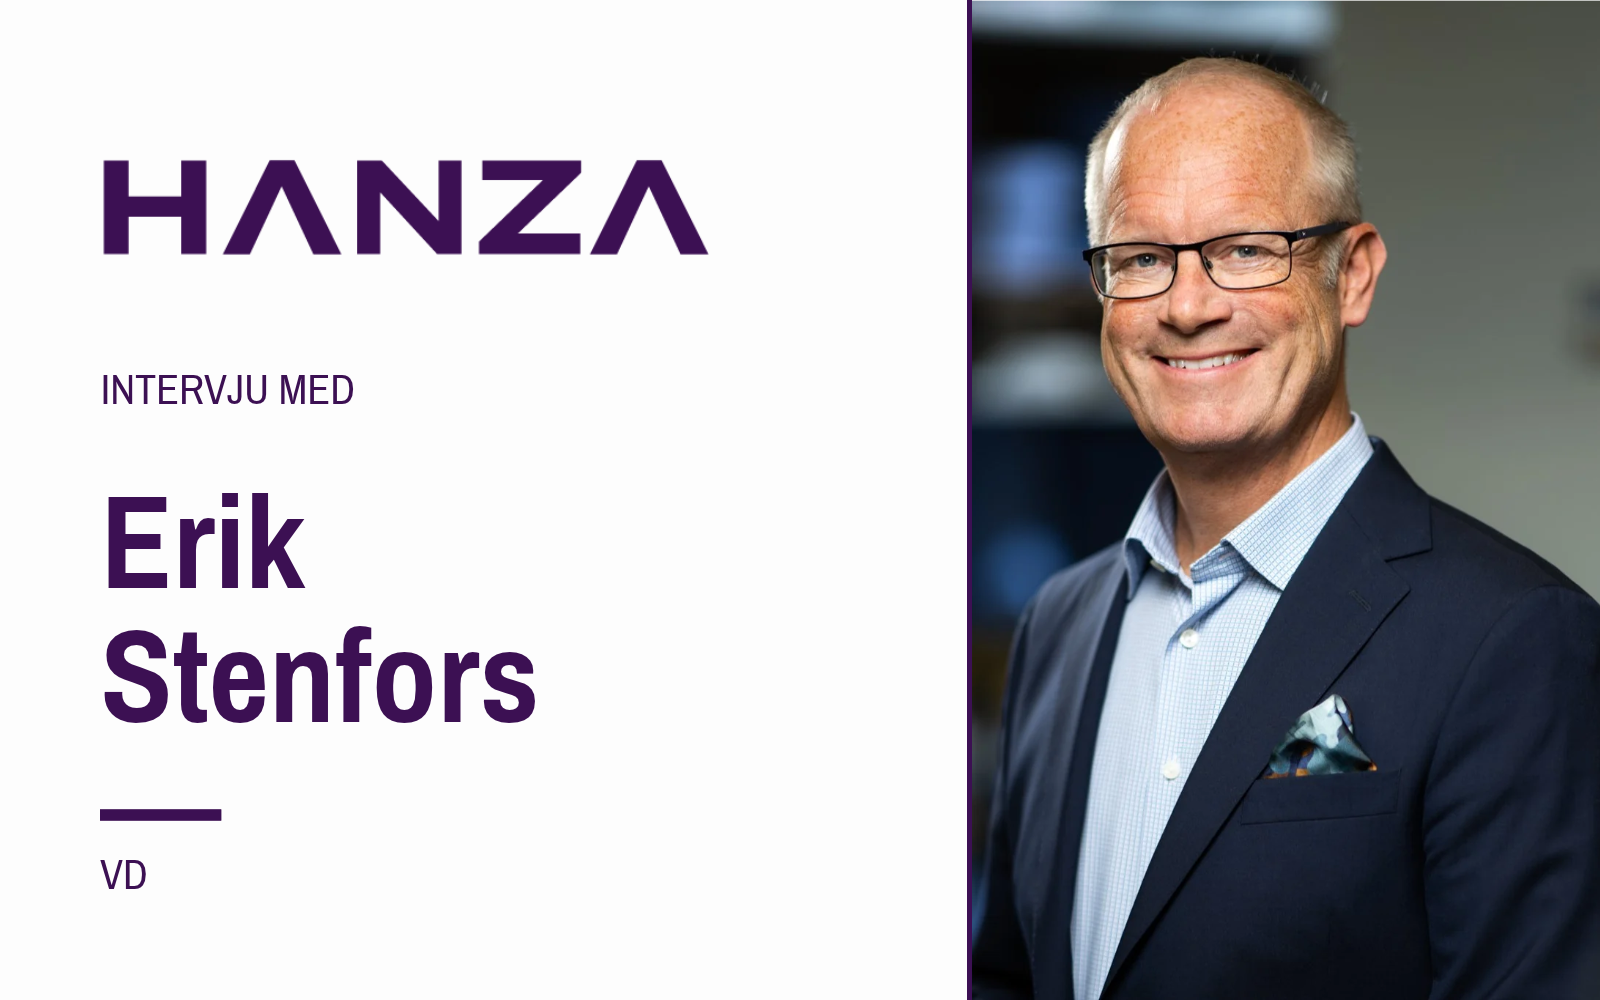
HANZA lyfter lönsamheten och breddar sitt erbjudande genom förvärv. Samtidigt har större volymer än kunderna tidigare prognostiserat satt kapaciteten på prov. Vd Erik Stenfors berättar om möjligheterna som öppnas – och arbetet som krävs för att ta vara på dem.
Den 2 november väntas fem fabriker från Fortaco bli en del av HANZA. Efter affären beräknas koncernen ha över 6 000 medarbetare i nio länder och en omsättningsnivå på omkring 12 miljarder kronor på årsbasis. Affären ska också ge HANZA möjlighet att ta en större del av kundernas tillverkning och vinna nya uppdrag.
Under tredje kvartalet 2026 ökade omsättningen med 77 procent till 2 487 miljoner kronor. Den organiska tillväxten var 7 procent, medan det justerade rörelseresultatet steg från 96 till 217 miljoner kronor. Det motsvarade en justerad rörelsemarginal på 8,7 procent, jämfört med 6,9 procent ett år tidigare.
"Det är en sak att bli större genom förvärv. Den verkliga utmaningen är att också bli bättre", säger Stenfors.
Vi har intervjuat honom om tillväxten, lönsamheten och arbetet med att utveckla de förvärvade verksamheterna. Vi börjar med affärsidén bakom HANZA.
För de läsare som inte är bekanta med HANZA, skulle du kort kunna berätta om bolaget?
Vi brukar säga att vi inte bara säljer tillverkning. Vi hjälper kunderna att skapa en bättre leverantörskedja. Bakgrunden är denna:
De flesta produktägande företag använder kontraktstillverkare för att få sina produkter tillverkade. Men traditionellt är kontraktstillverkare ofta specialiserade på en viss teknologi. Det betyder att man behöver en leverantör för kretskorten, en för plåtlådan, en för kablaget och så vidare. Det gör det ganska komplicerat att lägga ut sin tillverkning.
HANZA grundades 2008 med visionen Manufacturing Made Easy – att ta bort komplexiteten i kundernas leverantörskedjor.
Vår affärsmodell bygger på att vi samlar olika tillverkningsteknologier, som mekanik, elektronik, kablage och montering, i regionala tillverkningskluster.
På så sätt kan våra kunder samla en större del av sin tillverkning hos en leverantör och ta bort mycket av komplexiteten.
När det planerade Fortaco-förvärvet är slutfört kommer vi att ha över 6 000 medarbetare i nio länder och en omsättningsnivå på årsbasis om cirka 12 miljarder kronor.
Omsättningen ökade med 7 procent organiskt. Vad driver tillväxten, och hur ser efterfrågan ut på era viktigaste marknader?
Vi växer både med våra befintliga kunder och genom nya kunduppdrag. En viktig drivkraft är trenden mot mer regional tillverkning, driven av kostnader, leveranssäkerhet, geopolitik och behovet av att minska riskerna i leverantörskedjorna.
Marknadsbilden är dock ganska blandad i dag. Vi ser stark efterfrågan inom energisystem, datacenter, försvar och gruvindustri. Samtidigt är det svagare inom bland annat skogsindustri, bygg och vissa lagerapplikationer.
Ett enskilt kvartal är en kort period för att bedöma den organiska tillväxten. Vi får allt större kundprojekt, där tidpunkten för leveranserna kan påverka tillväxten mellan kvartalen. Ser vi på årets första nio månader har vi en organisk tillväxt på 12 procent.
Vi ser också nya affärer och en ökad orderingång hos vårt förvärv i Tyskland, HANZA BMK. Det syns dock ännu inte i koncernens redovisade organiska tillväxt, eftersom BMK inte ingick i HANZA under Q3 förra året.
Vi ser riktigt goda möjligheter till fortsatt organisk tillväxt under de kommande åren.
Den justerade rörelsemarginalen i jämförbara enheter ökade från 6,9 till 8,3 procent. Vad driver förbättringen, och vilka möjligheter ser ni att lyfta enheterna med lägre marginaler närmare koncernens nivå?
Det här är kanske ett av kvartalets viktigaste resultat.
För ett år sedan hade vi förvärvat ett bolag som heter Leden. Under Q3 2025 hade HANZA en justerad rörelsemarginal på 8,0 procent exklusive Leden, men inklusive Leden minskade marginalen till 6,9 procent.
Nu har motsvarande verksamheter tillsammans nått 8,3 procent. Vi har alltså inte bara återställt den tidigare lönsamheten – vi har förbättrat den.
En viktig del av vår affärsmodell är just att vidareutveckla verksamheter. Det gör vi genom ett systematiskt förbättringsarbete, där vi utvecklar tillverkningsstrukturen och tar vara på synergier inom våra kluster.
Det finns fortfarande enheter med förbättringspotential, och där arbetar vi vidare på samma sätt.
Vi har också tillämpat det här arbetssättet på BMK, som vi förvärvade i januari. Där har den justerade rörelsemarginalen redan ökat från 7,3 till 9,2 procent.
Ni ser ökande efterfrågan inom försvar och säkerhet, samtidigt som materialbrist påverkar leveranstiderna. Hur utvecklas LYNX-satsningen, och vad krävs för att ta vara på tillväxtmöjligheterna?
LYNX är vårt program för att möta den snabbt växande efterfrågan inom försvar och säkerhet, utan att vi ska behöva ta kapacitet från andra kundsegment.
Vi har bland annat stärkt vår kapacitet genom förvärvet av Milectria och fått nya uppdrag inom exempelvis drönarsystem.
Intresset är fortsatt stort och vi har flera projekt under utveckling eller i uppstartsfas. Men det är ofta långa processer inom försvarsindustrin, från ett första behov till faktiska produktionsvolymer.
Tillgången på vissa elektronikkomponenter är också en utmaning som har påverkat leveranstiderna. Genom nära samarbete med kunder och leverantörer har vi hittills kunnat hantera detta utan någon väsentlig påverkan på koncernen som helhet under tredje kvartalet.
Det viktiga framåt är att fortsätta bygga kapacitet och säkerställa att vi kan skala upp tillverkningen när kundernas projekt går över i större volymer.
Kapacitetsbegränsningar påverkade leveranserna inom elektrifiering och energisystem under kvartalet. Vilka åtgärder vidtar ni, och när bedömer ni att begränsningarna kan vara åtgärdade?
Det är i grunden ett positivt problem. Våra kunder har efterfrågat större volymer än deras tidigare prognoser visade.
Vi arbetar nu med att skala upp kapaciteten. Vår tillverkningsmodell ger oss goda möjligheter att öka produktionen, men även för oss tar det naturligtvis en viss tid.
Vår bästa bedömning är att vi kan vara i fas under fjärde kvartalet, förutsatt att kunderna inte höjer sina volymprognoser kraftigt igen.
Förvärvet av BMK var ett stort steg för HANZA. Hur har integrationen gått, och hur utvecklas verksamheten jämfört med era förväntningar vid förvärvet?
Vi visste att BMK var ett mycket bra företag, med skickliga medarbetare, hög kapacitet inom elektronik och starka kundrelationer.
Men en viktig del av vår affärsmodell är att förvärven inte bara ska stärka HANZA. HANZA ska också stärka de verksamheter vi förvärvar.
Tillsammans har vi arbetat med bland annat kommersiell utveckling, inköp och effektiviseringar. Det har gett resultat. BMK justerade rörelsemarginal har under året ökat från 7,3 till 9,2 procent.
Dessutom gick integrationen snabbare än planerat. Redan den 1 oktober kunde vi föra över BMK till vår ordinarie linjeorganisation, tre månader före plan.
Det är ett riktigt bra arbete av många medarbetare, både inom BMK och i övriga HANZA.
Ni bedömer att omsättningsmålet på minst 14 miljarder kronor 2028 kan nås utan ytterligare förvärv. Vilka delar av verksamheten väntas driva tillväxten, och vilka blir de viktigaste stegen för att nå dit?
Grunden är vår breda kundbas. Den fungerar som en krockkudde när konjunkturen försvagas och som en tillväxtmotor när marknaden stärks. Vi har många starka kundrelationer som vi tror mycket på framöver.
En annan viktig förklaring är de säljsynergier vi ser när vi för samman verksamheter.
Det såg vi redan efter förvärvet av Leden, där vår bredare tillverkningsplattform skapade nya affärer. Vi ser samma utveckling inom BMK, och vi bedömer att det finns motsvarande möjligheter med Fortaco.
Med Fortaco får vi dessutom en betydligt starkare kapacitet inom tungmekanik och komplex montering, där vi ser en växande efterfrågan från våra kunder.
Så förvärven gör oss inte bara större. De skapar också nya möjligheter till organisk tillväxt.
Med den marknadsposition och tillverkningskapacitet vi kommer att ha, inklusive Fortaco som vi räknar med att tillträda den 2 november, ser vi potential att nå vårt omsättningsmål för 2028 utan ytterligare förvärv.
Det betyder inte att vi slutar göra förvärv. Men vi behöver inte köpa mer omsättning enbart för att nå vårt mål.
Är det något vi inte nämnt som du tycker är värt att lyfta?
Ja, en sak som jag tycker är viktig är hur vi utvecklar organisationen när HANZA växer.
Vi bygger nu upp tre regioner med stort lokalt ansvar. Tanken är att besluten ska fattas nära kunderna och tillverkningen, samtidigt som koncernledningen kan fokusera på den långsiktiga utvecklingen.
Det är viktigt för oss att behålla entreprenörskapet och snabbheten även när vi blir ett betydligt större företag.
Det är en sak att bli större genom förvärv. Den verkliga utmaningen är att också bli bättre.
Och det är där genomförandet och våra medarbetares arbete kommer in.
 Viktor Söderberg
Laddar kommentarer…