

SATS siktar på fler gym och stigande utdelningar
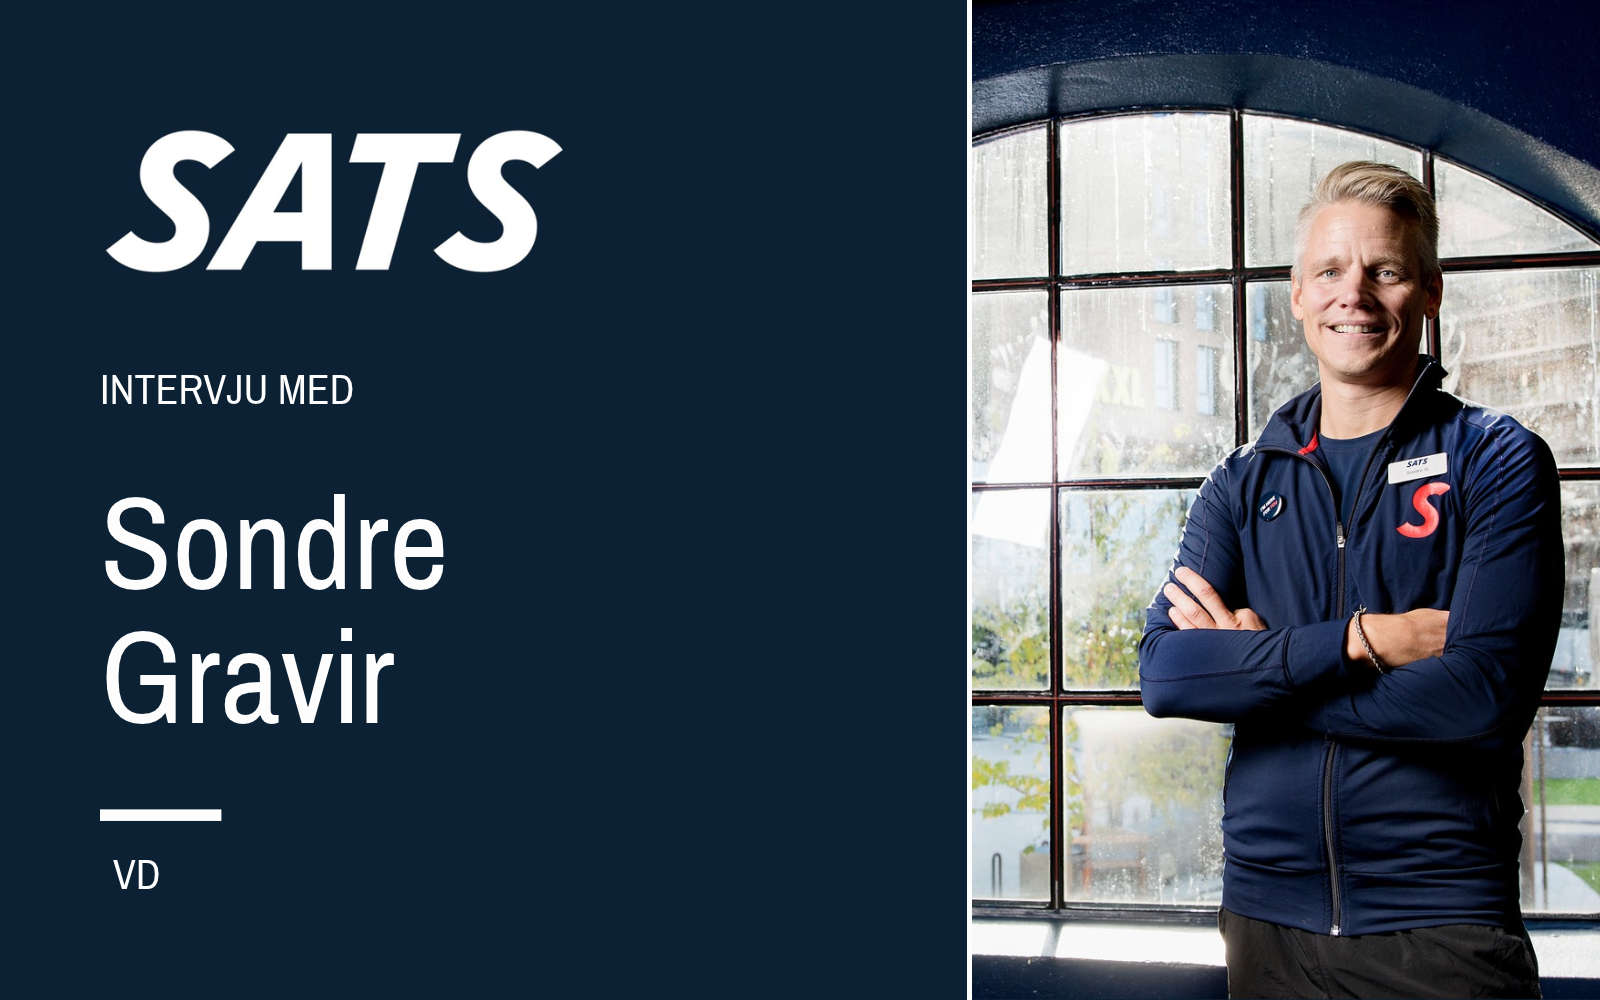
SATS ökade EBIT före IFRS 16 med 35 procent valutajusterat under tredje kvartalet, medan intäkterna steg med 7 procent på samma basis. I en intervju med Börskollen berättar vd Sondre Gravir om utvecklingen på bolagets marknader, möjligheterna att fortsätta stärka marginalerna och hur en ökad takt i gymöppningarna ska kombineras med fortsatta utdelningar och återköp.
SATS är Nordens största gymkedja med 268 gym och 752 000 medlemmar i Norge, Sverige, Finland och Danmark. Under tredje kvartalet ökade intäkterna med 7 procent valutajusterat och 2 procent rapporterat. Intäkten per medlem steg med 7 procent valutajusterat, medan EBITDA före IFRS 16 ökade med 25 procent på samma basis.
På medellång sikt har koncernen en ambition att nå 1,1 miljarder norska kronor i EBITDA före IFRS 16. Samtidigt förbereder SATS fler gymöppningar efter att antalet anläggningar minskat under det senaste året. Bolaget har avtal för 18 nya gym till och med 2028 och siktar på att öppna 8–12 gym per år från 2027.
"Vi prioriterar kvalitet framför kvantitet", säger vd Sondre Gravir till Börskollen.
Nedan följer intervjun med SATS vd Sondre Gravir.
Kan du kort presentera SATS och kvartalet för de läsare som inte känner till bolaget sedan tidigare?
Vi är Nordens största träningskedja, med verksamhet i Norge, Sverige, Finland och Danmark. Vi fokuserar på de större städerna, framför allt storstadsområdena kring Stockholm, Oslo, Helsingfors och Köpenhamn.
I dag har vi rapporterat vårt tredje kvartal. Vi har 268 gym och 752 000 medlemmar och är nöjda med den underliggande utvecklingen. Intäkterna ökade med 7 procent valutajusterat och med 2 procent rapporterat. Vi rapporterar i norska kronor, och den norska kronan har stärkts mot den svenska, vilket påverkar de rapporterade siffrorna.
EBITDA före IFRS 16 ökade med 25 procent valutajusterat och EBIT före IFRS 16 med 35 procent valutajusterat under kvartalet. Sammantaget ser vi det som ett bra kvartal med en positiv utveckling. Vi är också nöjda med att träningsbesöken fortsätter att utvecklas positivt, precis som de har gjort under en längre tid.
Antalet medlemmar ökade med 8 000 från Q2 till Q3, och intäkten per medlem steg med 7 procent valutajusterat jämfört med samma kvartal i fjol. Hur skulle du beskriva efterfrågan just nu?
Vi upplever fortsatt en positiv efterfrågan. Att medlemsutvecklingen är något svagare just det här kvartalet beror bland annat på att vi har stängt gym, vilket påverkar antalet medlemmar negativt.
Dessutom har införandet av moms på den danska marknaden bidragit till en svagare underliggande volymutveckling där. Justerat för de här effekterna har vi en positiv underliggande medlemsutveckling inom SATS i Norge och Sverige samt inom ELIXIA i Finland.
Det är alltså ett lite speciellt kvartal, där gymstängningarna påverkar medlemsutvecklingen.
Kan du utveckla hur det går på era olika marknader och vad som driver resultatförbättringarna?
Om vi börjar med Sverige har vi haft en bra underliggande utveckling under en längre tid, och den fortsätter även det här kvartalet. Intäkterna ökade med 7 procent valutajusterat i Q3. Country EBITDA före IFRS 16 ökade med 26 procent valutajusterat. Det är en utveckling vi är nöjda med.
Medlemsutvecklingen är också svagt positiv i Sverige. Samtidigt ökade den genomsnittliga intäkten per medlem med 6 procent valutajusterat. Det beror bland annat på att medlemmarna, precis som på våra andra marknader, köper tillgång till fler av våra produkter. Det kan exempelvis vara ett medlemskap som ger tillgång till alla våra gym i Stockholm. Det höjer den genomsnittliga intäkten per medlem.
Även i Norge ser vi en positiv utveckling för både intäkter och resultat. Där driver vi både SATS och lågpriskedjan Fresh Fitness. Konkurrensen är något hårdare i lågprissegmentet, vilket bidrar till en mer stabil medlemsutveckling på den norska marknaden som helhet. Inom SATS är den underliggande utvecklingen däremot positiv.
I Danmark är vi nöjda med den underliggande utvecklingen, men volymsituationen är mer utmanande till följd av momsinförandet. Det var väntat, eftersom priserna har höjts kraftigt till följd av förändringen.
I Finland ser vi en underliggande medlemstillväxt och en bra underliggande intäktsutveckling.
EBIT före IFRS 16 växer betydligt snabbare än omsättningen under kvartalet. Vad driver utvecklingen, och vilka möjligheter ser ni att fortsätta stärka marginalerna?
Det hänger ihop med vår affärsmodell och finansiella modell. Om man tittar på utvecklingen under de senaste åren och kvartalen har det varit ett återkommande mönster. Sedan 2023 har vi haft en genomsnittlig årlig tillväxt i EBIT före IFRS 16 på cirka 30 procent, vilket är betydligt högre än intäktstillväxten.
Det beror på den operativa hävstången i modellen. En del av våra kostnader är relativt fasta, exempelvis hyrorna för våra lokaler, som står för ungefär en tredjedel av kostnadsbasen. När intäkterna ökar får det därför ett stort genomslag i EBIT och vidare i det fria kassaflödet. Resultatet och kassaflödet kan på så sätt växa snabbare än intäkterna.
Vi har också fortsatt god kostnadskontroll. Vi investerar bland annat i ett utökat gruppträningsutbud, vilket driver personalkostnader, men vi har kontroll över kostnadsutvecklingen. Det gör att vi får en positiv utveckling i förhållandet mellan intäkter och resultat.
Ni har 18 gymöppningar planerade till och med 2028 och siktar på att öppna 8–12 nya gym per år från 2027. På vilka marknader ser ni störst potential, och kan det även bli aktuellt att expandera geografiskt?
Vi har tidigare kommunicerat en ambition om att öppna ungefär 8–12 nya gym per år. Vid varje kvartalsrapport ger vi en uppdatering, och i dag bekräftar vi att vi har avtal för 18 gymöppningar fram till och med 2028. Vi ser nu att vi börjar komma upp i den takt vi eftersträvar.
Vi har hela tiden varit tydliga med att vi bara tecknar avtal om ett gym om vi bedömer att det blir ett mycket positivt tillskott till portföljen. Vi prioriterar kvalitet framför kvantitet, och därför har det tagit lite tid att bygga upp den här etableringsplanen.
Huvudsakligen kommer öppningarna att ske i de kluster där vi redan har en stark position. Vissa öppningar kan också innebära att vi utökar vår geografiska närvaro, men huvudfokus är att stärka de områden där vi redan finns. Det ger befintliga medlemmar ett bättre utbud och bidrar samtidigt till vår tillväxt.
Ni har en ambition att nå 1,1 miljarder norska kronor i EBITDA före IFRS 16. Vilka blir de viktigaste drivkrafterna för att nå dit?
Det är den ambition på medellång sikt som vi presenterade vid kapitalmarknadsdagen i maj 2025. Vi är på god väg dit. EBITDA före IFRS 16 uppgår nu till 988 miljoner norska kronor på rullande tolv månader. Utvecklingen sedan kapitalmarknadsdagen visar att vi rör oss mot målet på 1,1 miljarder.
Drivkrafterna är i stort sett desamma som under de senaste kvartalen. Resultatförbättringen ska främst komma från den befintliga gymportföljen. De nya öppningarna kommer inte att bidra särskilt mycket till att nå det här målet. Inledningsvis påverkar de snarare resultatet negativt, eftersom det tar tid innan ett nytt gym börjar generera positiv EBITDA före IFRS 16. Det tar ungefär ett år för ett nyöppnat gym att nå break-even.
Det handlar därför om att utveckla den befintliga portföljen, ha de bästa produkterna och ge medlemmarna en bra upplevelse varje gång de besöker oss. Då fortsätter de att vara medlemmar och köper tillgång till fler produkter, vilket i sin tur ökar intjäningen. Det är ingen ny formel, utan handlar om att fortsätta den utveckling vi har haft under de senaste kvartalen.
Ni har breddat målintervallet för nettoskulden till 1–2 gånger EBITDA före IFRS 16. Vad ligger bakom beslutet, och vad innebär det för kapitalallokeringen framöver?
Det innebär ingen ny inriktning för kapitalallokeringen. Vi rapporterar nu en nettoskuld i förhållande till EBITDA före IFRS 16 på 1,1 gånger för fjärde kvartalet i rad. Det var därför naturligt att bredda intervallet så att det bättre speglar den kassagenerering vi har sett och förväntar oss även framöver.
Med de förväntningar vi har bedömer vi att kapitalet räcker till att hålla skuldsättningen på en bra nivå, samtidigt som vi investerar i underhåll och utveckling av den befintliga portföljen, öppnar nya gym och återför kapital till aktieägarna.
Vi förtydligar också att vi ska fortsätta med halvårsvisa utdelningar, med en ambition om en stabil och över tid stigande utdelning per aktie. Dessutom ska vi fortsätta med regelbundna aktieåterköp. Hittills i år har vi återköpt aktier motsvarande 4,4 procent av aktierna i bolaget.
Är det något om kvartalet som vi inte har tagit upp och som du tycker är värt att nämna?
Jag tycker att vi har täckt in det mesta på ett bra sätt. Vårt fokus är att utveckla SATS i en positiv riktning på lång sikt. Det tredje kvartalet är ytterligare ett steg som visar att vi gör det, och vi kommer att fortsätta utvecklingen i samma riktning.
Om vi lyfter blicken fem år, var vill du se SATS då, och vad blir viktigast för att nå dit?
Vår vision är ”make people healthier and happier”. Om vi blickar fem år framåt ska vi ha gjort ännu fler människor ”healthier and happier”.
Så länge vi gör det, levererar en bra medlemsupplevelse vid varje besök och har de bästa produkterna på våra marknader, kommer de finansiella resultaten att följa. Vårt fokus ligger därför på produkt- och medlemsupplevelsen. Tillsammans med en bra kommersiell modell och stark kostnadskontroll ska det ge en fortsatt god finansiell utveckling.
 Viktor Söderberg
Laddar kommentarer…