
Inför Volvos rapport: Köpråden dominerar – men alla banker är inte övertygade
Starkare leveranser och bättre marginaler väntas lyfta AB Volvos resultat inför rapporten den 23 oktober. Flera analyshus ser köpläge, medan andra är mer försiktiga. Utsikterna för lastbilsmarknaden 2027 blir en central fråga när bolaget presenterar siffrorna.
Återhämtningen i Nordamerika står i fokus inför rapporten. Pareto ser köpläge efter aktiens nedgång från augustitoppen och upprepade i början av oktober rekommendationen köp med riktkursen 400 kronor, enligt EFN.
Analyshuset räknar med en justerad rörelsemarginal på 11,9 procent under tredje kvartalet, jämfört med 10,6 procent ett år tidigare. Rapporten väntas också innehålla Volvos första bedömningar av nästa års lastbilsmarknader.
Nordamerika kan ge stöd under 2027
Pareto bedömer att den nordamerikanska marknaden för tunga lastbilar växer med 11 procent under 2027. Banken ser den senaste tidens svagare orderingång som tillfällig och pekar bland annat på osäkerheten kring kommande utsläppsregler.
Även Nordea har en positiv syn på aktien, men sänkte inför rapporten riktkursen från 395 till 385 kronor och behöll köp. Banken räknar med att högre volymer, bättre prissättning och serviceverksamheten bidrar till en rörelseresultattillväxt på omkring 22 procent under 2027.
På kort sikt finns däremot hinder. Nordea bedömer att kapacitetsbegränsningar och osäkerhet kring utsläppsregler kan hålla tillbaka orderingången under tredje kvartalet.
Bland bankerna med köprekommendationer finns också Goldman Sachs, som sänker riktkursen från 407 till 380 kronor men upprepar köp. UBS går åt andra hållet och höjer riktkursen från 395 till 398 kronor, även det med fortsatt köpråd.
DNB Carnegie behåller sälj
Synen på aktiens potential skiljer sig samtidigt tydligt mellan analyshusen. DNB Carnegie höjde den 1 oktober riktkursen från 280 till 290 kronor, men upprepade rekommendationen sälj, enligt Finwire.
När banken sänkte rekommendationen till sälj i mars stod konkurrensen från kinesiska tillverkare av ellastbilar i centrum. Enligt EFN såg DNB Carnegie risker för både branschens marginaler och Volvos värdering när nya aktörer utmanar med lägre kostnader och tillgång till oberoende servicenätverk. Det är en mer långsiktig invändning än frågan om hur snabbt lastbilsmarknaden återhämtar sig.
Även BNP Paribas är försiktigare än köparna. Banken sänkte den 6 oktober riktkursen från 330 till 302 kronor och behöll neutral. RBC ligger högre med riktkursen 360 kronor, men stannar vid rekommendationen sector perform.
Ny lastbil stärker satsningen i Nordamerika
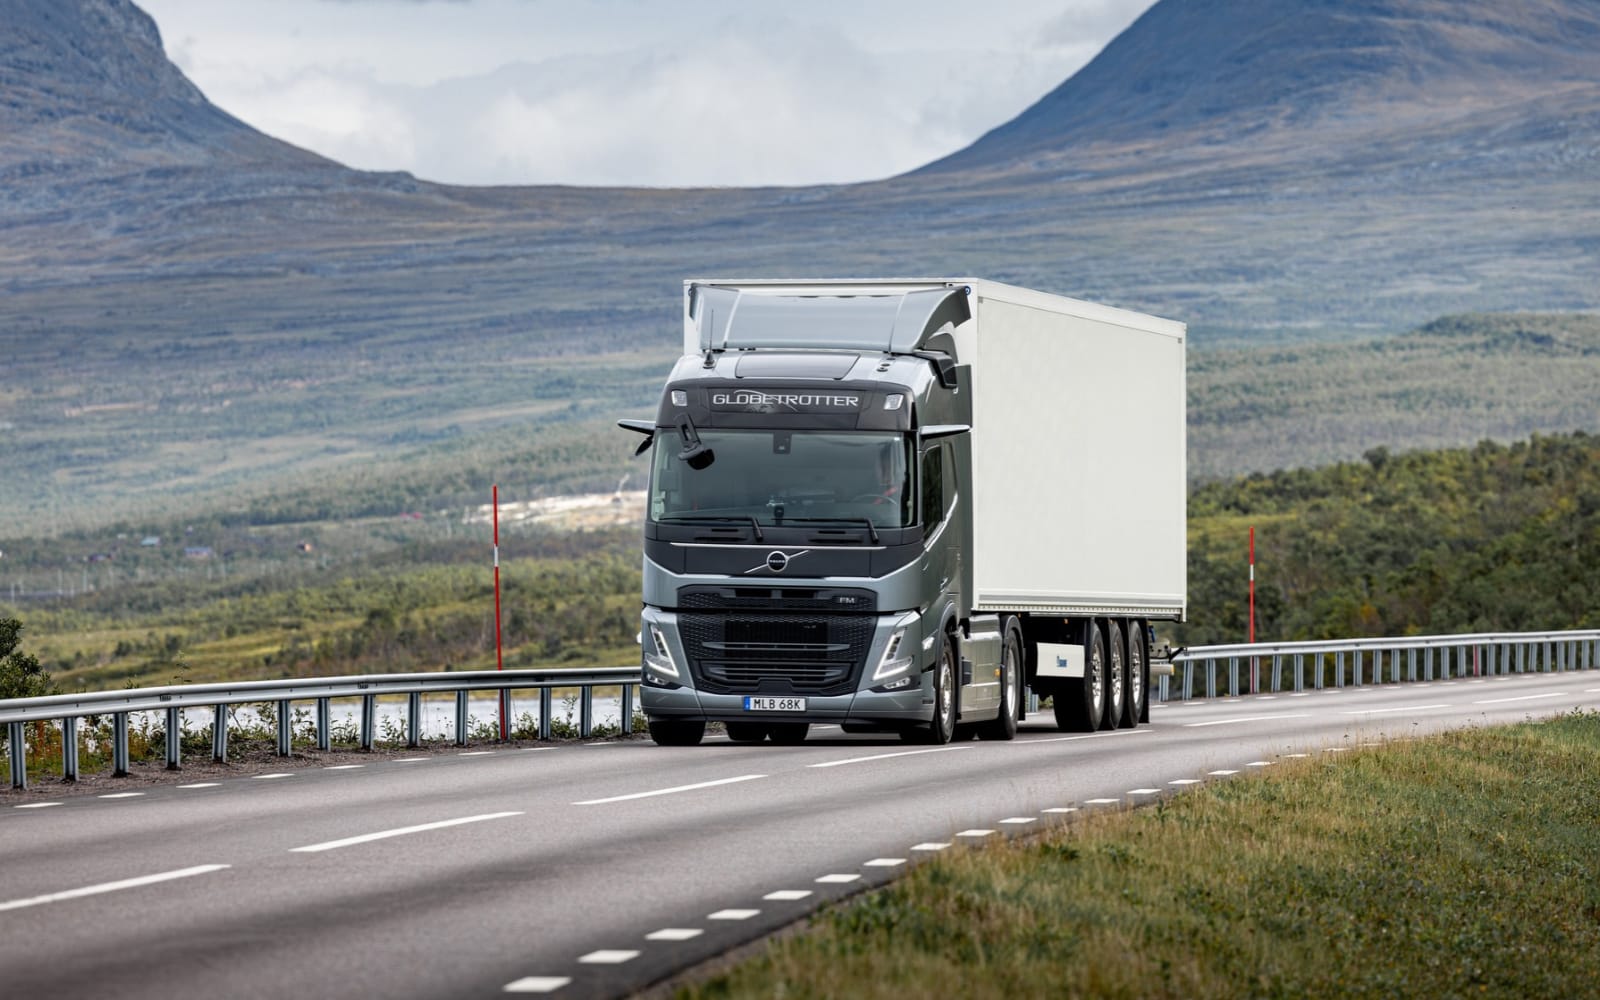
Samtidigt fortsätter Volvo att förnya sitt utbud. Den 14 oktober presenterade Volvo Lastvagnar nya VNX för tunga transporter i Nordamerika, den tredje nya lastbilen som bolaget lanserat i regionen på mindre än tre år.
Modellerna bygger på en gemensam plattform som är resultatet av en investering på 30 miljarder kronor i produktutveckling och tillverkning. Försäljningsstarten för VNX ska meddelas senare under året, vilket gör lanseringen relevant främst för utvecklingen framöver.
Rapporten släpps den 23 oktober klockan 07.20. Då får marknaden besked om leveranser och marginaler utvecklas som de positiva analyshusen hoppas. Volvos prognoser för 2027 blir nästa prövning: ger efterfrågan stöd för en starkare lastbilsmarknad, eller finns det skäl att hålla tillbaka förväntningarna?
 Viktor Söderberg
Laddar kommentarer…