

Storbankens favorit inom gruvutrustning – svenska jätten får köpråd
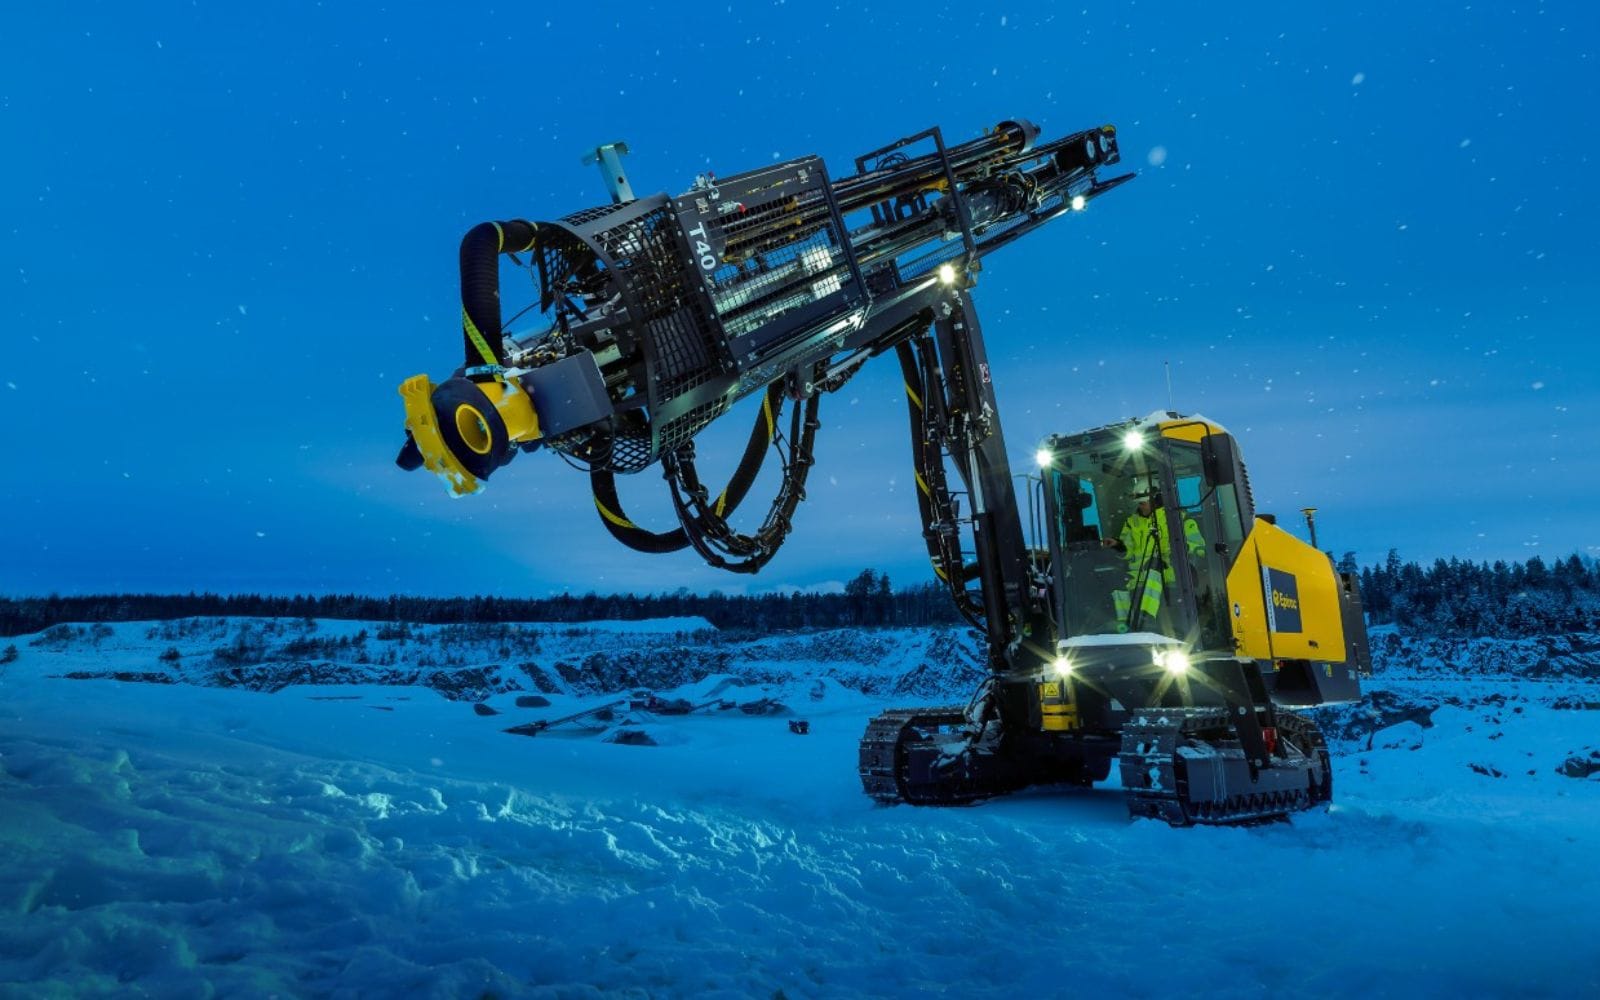
Morgan Stanley har borrat bland de stora tillverkarna av gruvutrustning. I en sektoranalys utses både vinnare och förlorare. En svensk jätte uppgraderas till övervikt, en annan sänks till jämvikt.
Sandvik uppgraderas från jämvikt till övervikt med en ny riktkurs på 440 kronor. Det är en höjning från tidigare 380 kronor och innebär en uppsida på cirka 21 procent i bankens huvudscenario.
Banken ser potential som marknaden missat
Bakom uppgraderingen ligger tre drivkrafter: stark orderingång från guldgruvprojekt, växande eftermarknadsintäkter och en betydande orderstock för utrustning.
Enligt Finwire ligger Morgan Stanleys ebita-prognoser för Sandvik 9 procent över analytikerkonsensus för 2027 och hela 12 procent över för 2028. Det är en avvikelse som signalerar strukturell vinstpotential marknaden ännu inte prissatt.
Epiroc får ett annat besked. Rekommendationen sänks från övervikt till jämvikt och riktkursen kapas till 270 kronor från 295 kronor.
Bolaget bedöms operativt sunt, men värderingspremien äter upp uppsidan och utrymmet för positiva resultatöverraskningar krymper.
Metso vinner, Weir straffas hårt
Mönstret upprepas i midstream-segmentet. Finländska Metso uppgraderas till övervikt med en ny riktkurs på 20 euro, höjd från 17 euro, och lyfts fram som särskilt välpositionerat för stora kopparprojekt.
Brittiska Weir får den skarpaste nedgraderingen i hela analysen: från jämvikt till undervikt med riktkursen sänkt till 23,75 pund från 27,50 pund. Bankens motivering är svagare tillväxtutsikter och risker för pressade marginaler.
Strategin är konsekvent genomförd. Upstream väljer banken Sandvik före Epiroc. Midstream väljer banken Metso före Weir.
Analysen vilar på en genomgång av 278 gruvprojekt globalt och identifierar möjliga investeringsbeslut på 54 miljarder dollar under de kommande fem kvartalen. Morgan Stanley bedömer att ordertillväxten kan hålla i sig in i 2027, trots att aktierna i sektorn redan utvecklats starkt.
Laddar kommentarer…