

Acast når omsättningsrekord – ser potential i större annonsaffärer
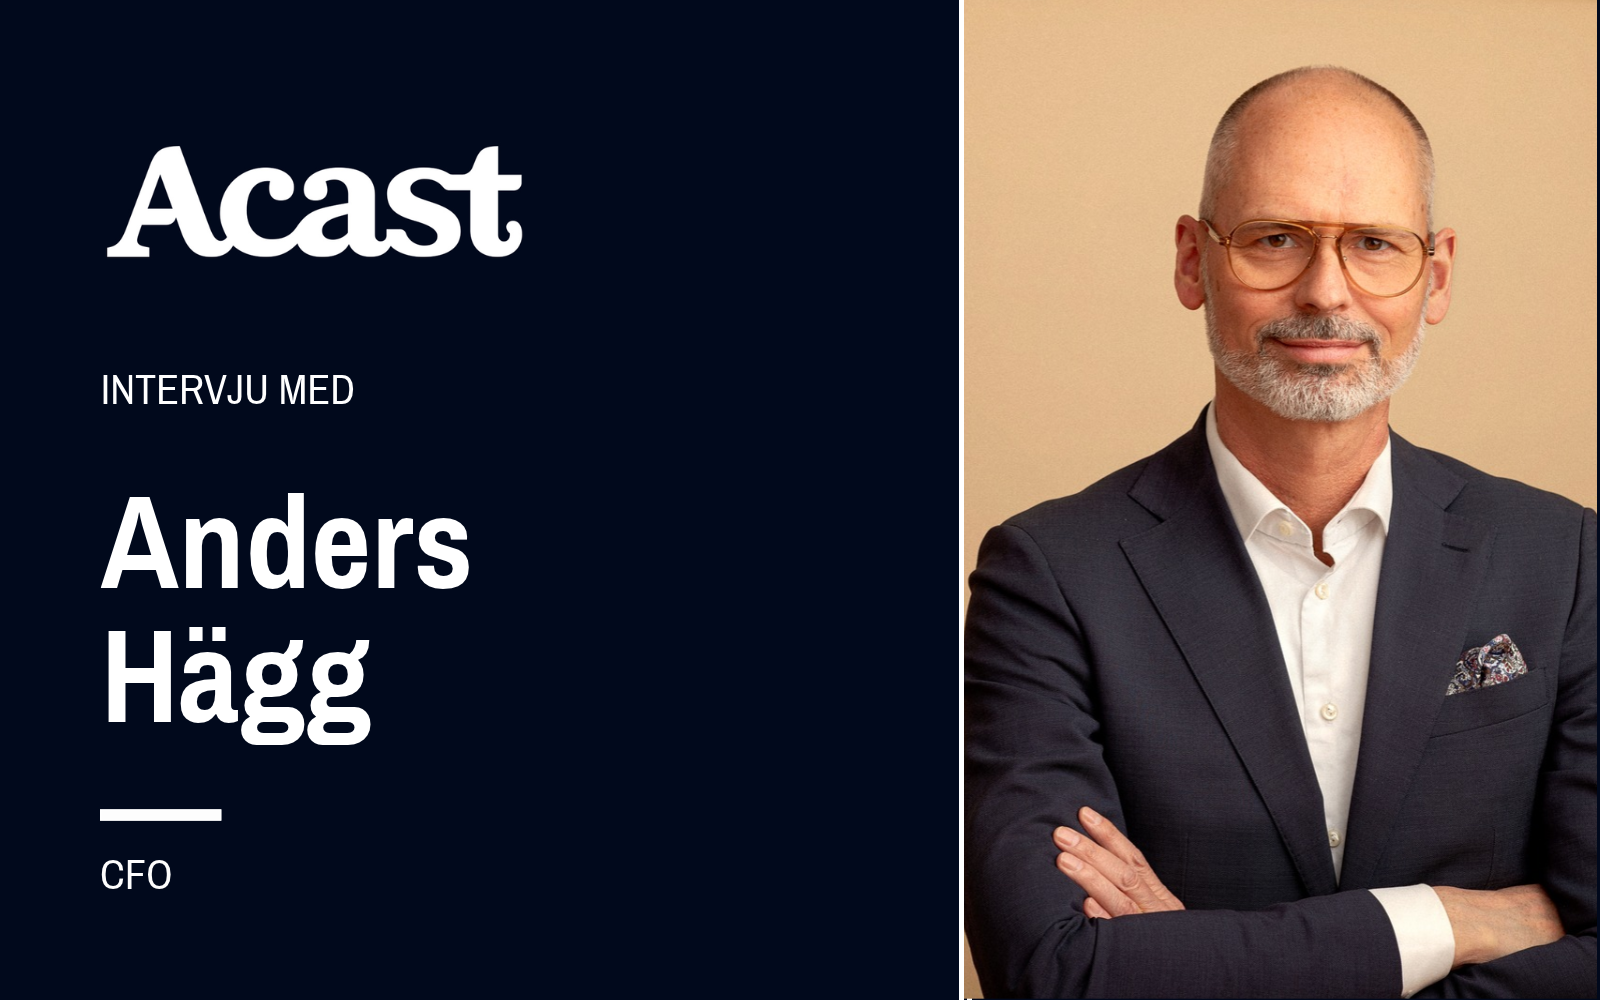
Acast ser utrymme att öka intäkterna från sin befintliga publik genom kampanjer över ljud, video och sociala medier. I en intervju med Börskollen berättar finanschef Anders Hägg om drivkrafterna bakom omsättningsrekordet, förvärvet av Backyard Ventures och vägen mot marginalmålet för 2028.
Acast kopplar samman över 140 000 kreatörer med fler än 4 000 annonsörer globalt. Affärsmodellen bygger på intäktsdelning med kreatörerna. Under tredje kvartalet 2026 ökade omsättningen med 25 procent till 802 miljoner kronor, och den organiska tillväxten uppgick till 18 procent.
Tillväxten drevs framför allt av Nordamerika, som nu är bolagets största region. Det justerade rörelseresultatet uppgick till 52 miljoner kronor och motsvarande marginal stärktes från 3 till 6 procent. För 2028 är bolagets mål en rörelsemarginal på 10 procent.
”Målet ligger fast och är för oss en milstolpe snarare än ett tak för vår lönsamhet”, säger Anders Hägg till Börskollen.
Nedan svarar Anders Hägg på Börskollens frågor om kvartalet och Acasts utveckling framåt.
För de läsare som inte är bekanta med Acast, hur skulle du beskriva er verksamhet?
Acast är världens största renodlade podcastföretag. Vi hjälper kreatörer att bygga en lönsam affär på sitt innehåll, samtidigt som vi ger annonsörer en enkel väg till en lojal publik över podcast, video och sociala medier.
I dag förenar vi över 140 000 kreatörer och fler än 4 000 annonsörer. Tillsammans genererar nätverket drygt 1,1 miljarder lyssningar och visningar per kvartal.
Vår modell bygger på intäktsdelning med kreatörerna. När deras räckvidd ökar växer även vi.
Vilka är Acasts främsta konkurrensfördelar? Varför väljer era kunder just Acast?
Acasts styrka är vår globala kommersiella infrastruktur, som för ihop kreatörer och annonsörer. Kreatörerna behåller fullt ägande över sitt innehåll, samtidigt som vi ger dem verktygen att göra sitt inflytande till hållbara intäkter. Sedan starten har vi betalat ut över 730 miljoner dollar direkt till vårt kreatörsnätverk, ett tydligt kvitto på att modellen fungerar.
För annonsörer kombinerar vi global räckvidd med förstahandsdata och branschledande mätbarhet, där vårt dotterbolag Podchaser ger oss ett försprång inom marknadsinsikter. Det ger hög träffsäkerhet, oavsett om det gäller automatiserade annonsköp eller skräddarsydda kampanjer.
Vi bygger på en stark nätverkseffekt. Ett växande nätverk av kreatörer stärker vårt erbjudande till annonsörerna, vilket driver efterfrågan och skapar förutsättningar för ökad intjäning i hela nätverket.
Omsättningen ökade med 25 procent till 802 MSEK och den organiska tillväxten var 18 procent. Det innebär ett nytt omsättningsrekord, hur skulle du förklara utvecklingen under kvartalet? Hur mycket av den organiska tillväxten kommer från nya annonsörer jämfört med befintliga kunder?
Tillväxten kom framför allt från Nordamerika. Regionen växte med 54 procent, varav 41 procent organiskt, och är nu vår största. Utvecklingen drivs av att annonsörerna i allt högre grad köper kampanjer över flera kanaler, där samarbetet med Wonder Media Network ger tydliga synergier. Förvärven av Backyard Ventures och Wake Word Studios bidrog också, med 28 respektive fyra
miljoner kronor.
Den organiska tillväxten kommer från både nya och befintliga annonsörer. Det finns stor potential här. I Sverige står podcast för drygt 4 procent av den annonsfinansierade mediekonsumtionen, men bara omkring en procent av annonsinvesteringarna. Mediet är med andra ord kraftigt underinvesterat i förhållande till konsumtionen.
Samtidigt ökar våra befintliga kunder sina investeringar. I USA har antalet annonsörer som köper för mer än en miljon dollar om året hos oss gått från en kund 2022 till 14 kunder 2025. Vi växer alltså på två fronter, dels genom att vi får fler annonsörer, dels genom att våra största kunder ökar sina investeringar.
Intäkten per lyssning/visning ökade med 20 procent, medan den redovisade volymen ökade med 4 procent. Vad driver ökningen i intäkt per lyssning/visning, och vilken potential ser ni att fortsätta förbättra intjäningen från er befintliga publik?
Ökningen beror på att vi gör varje lyssning och visning mer lönsam. I takt med att annonsörer efterfrågar integrerade kampanjer över ljud, video och sociala medier tar vi en större andel av deras totala marknadsföringsbudgetar. Det gör att intäkterna från vår etablerade publik fortsätter att växa. Framåt ser vi goda möjligheter att fortsätta stärka intjäningen från den räckvidd vi redan har.
Rörelsemarginalen stärktes från 2 till 6 procent. Vad driver förbättringen, och vilka blir de viktigaste stegen för att nå målet om en rörelsemarginal på 10 procent 2028?
Förbättringen kommer från en tydlig hävstång i verksamheten, där intäkterna och bruttoresultatet växer snabbare än kostnaderna. Med en stabil bruttomarginal på 39 procent steg de justerade rörelsekostnaderna med 11 procent, samtidigt som omsättningen ökade med 25 procent. Det lyfte det justerade rörelseresultatet till 52 miljoner kronor och marginalen till 6 procent, upp från 3 procent föregående år.
Vägen mot 10 procent handlar om fortsatt tillväxt kombinerat med strikt disciplin. Målet ligger fast och är för oss en milstolpe snarare än ett tak för vår lönsamhet.
Ni har förvärvat Backyard Ventures. Vad gjorde bolaget attraktivt för er, och vad ser ni för potential i bolaget?
Backyard Ventures tillför ett strategiskt nätverk med över 200 etablerade kreatörer inom podcast, video, nyhetsbrev och sociala medier. Det breddar vår räckvidd och stärker Acasts position på den amerikanska marknaden.
Genom förvärvet gör vi det enkelt för varumärken att boka kampanjer över alla format via en och samma partner. Det öppnar för betydligt större annonsaffärer och ökar intäkterna för både kreatörerna och Acast.
Hur ser era prioriteringar för kapitalallokeringen ut framöver, och vilken roll kan ytterligare förvärv spela i Acasts utveckling?
För 2026 fokuserar vi på att återinvestera kassaflödet i lönsam tillväxt före utdelning. Vår främsta prioritet är organisk utveckling av vår tekniska plattform och kommersiella kapacitet.
Selektiva förvärv fortsätter att vara ett viktigt verktyg för att växa snabbare, precis som i fallet med Backyard Ventures. Vi håller fast vid en strikt finansiell disciplin, och varje affär måste tydligt stärka vägen mot våra mål för 2028.
Avslutningsvis, om vi blickar fem år framåt, var vill du se Acast då och vad blir viktigast för att nå dit?
Om fem år vill vi vara den självklara marknadsplatsen för kreatörer som vill bygga en lönsam affär på sitt innehåll. För annonsörer vill vi vara den mest effektiva vägen till en engagerad publik, oavsett om den lyssnar eller tittar.
Vägen dit handlar om att fortsätta låta intäkterna växa snabbare än kostnaderna. När vi utökar vår globala räckvidd stärker vi marginalerna och bygger ett långsiktigt aktieägarvärde.
 Viktor Söderberg
Laddar kommentarer…