
Aktiespararna: Avvakta med låsjätten – uppsidan är för liten
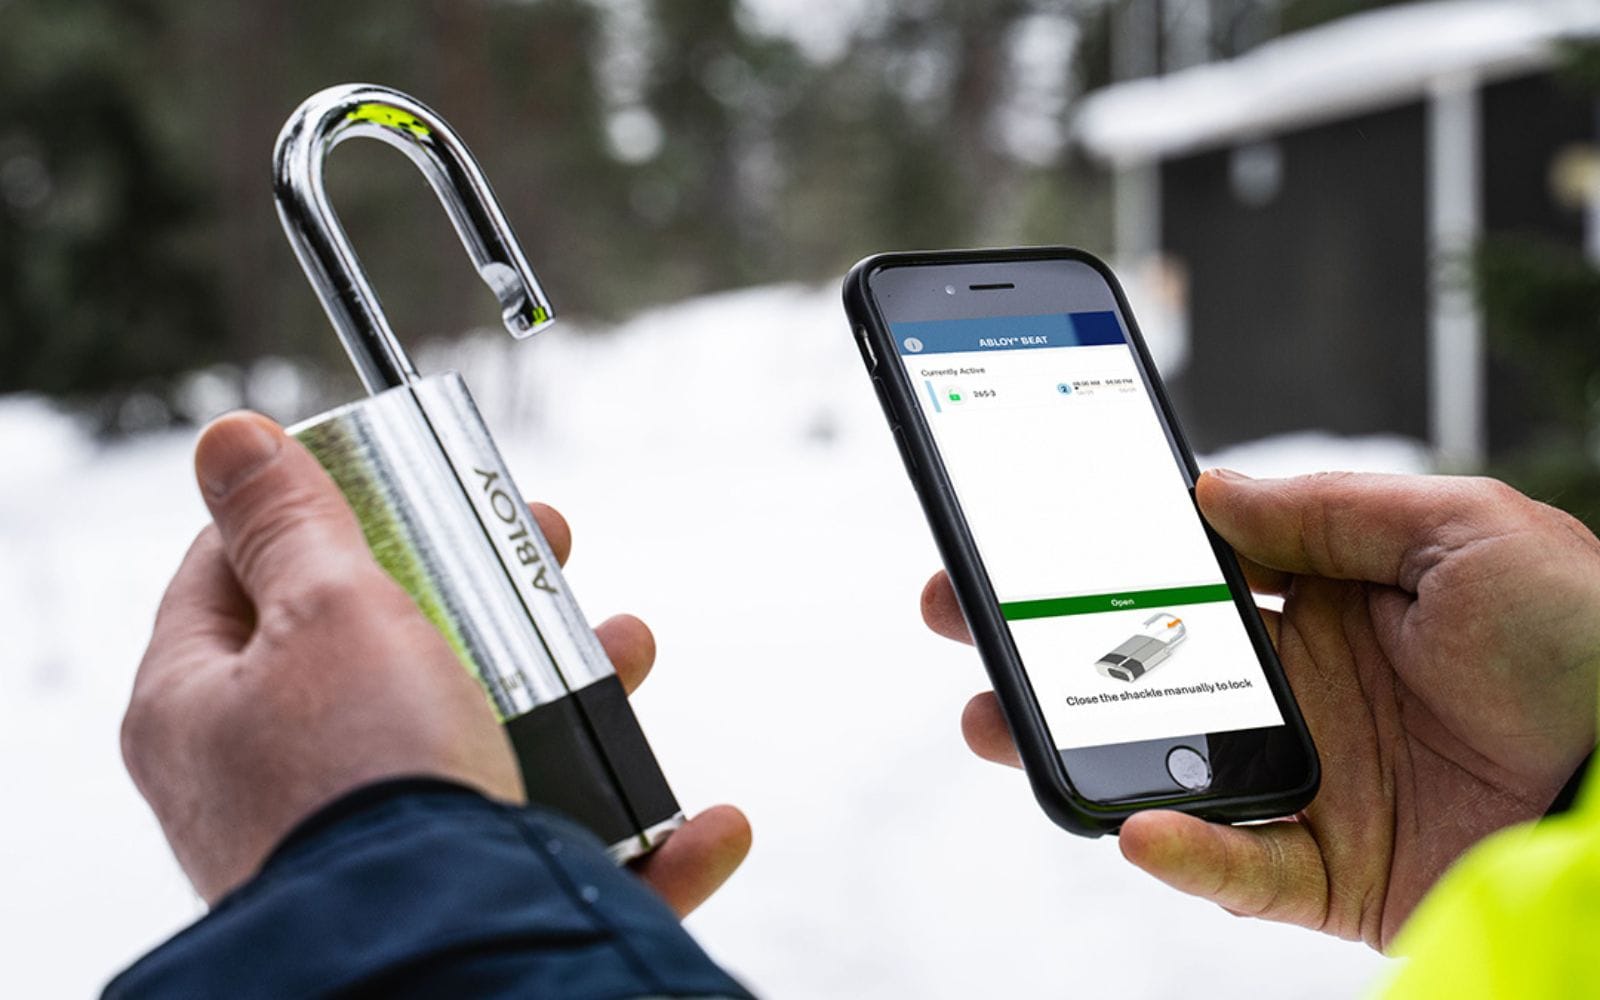
Assa Abloy växer och slår förväntningarna. Ändå räcker kursmålet bara till en blygsam uppgång från dagens nivå.
Aktiespararna rekommenderar avvakta med riktkursen 440 kronor, knappt 12 procent över fredagens kurs på 393,30 kronor vid tiotiden. Den uppsidan räcker inte för ett köp på tolv månaders sikt, enligt analysen.
Kvaliteten är redan betald
Aktien handlas till drygt 16 gånger ev/ebita för 2027. Måttet ställer bolagets totala värde inklusive nettoskuld mot rörelseresultatet före avskrivningar på förvärvade immateriella tillgångar.
Liknande svenska verkstadsbolag värderas i snitt till nästan 18 gånger. Analysen anser ändå att en hög multipel är rimlig med tanke på den starka kassagenereringen, den stora eftermarknaden och många år av lönsam tillväxt.
Riktkursen bygger på 18 gånger.
Konkurrenterna har mer medvind
Problemet är tillväxten. Alfa Laval, Atlas Copco och ABB får draghjälp av datacenterutbyggnaden och elektrifieringen, något låsjätten inte drar lika stor nytta av.
Till riskerna räknas också konjunkturen och förvärven, som är en bärande del av strategin.
Rapporten blev bättre än väntat
Grunden är stabil. I tredje kvartalet ökade omsättningen 7 procent till 40,8 miljarder kronor och rörelseresultatet 11 procent till 7,1 miljarder.
Analytikerna hade räknat med ett rörelseresultat på 6 941 miljoner kronor, enligt EFN. Under fjärde kvartalet startar bolaget sitt elfte omstruktureringsprogram.
Mer än fördubblad på tio år
Kursen har stigit drygt 13 procent den senaste månaden och nära 10 procent hittills i år. På tre år är uppgången 61 procent och på tio år 131 procent.
Som långsiktigt innehav får bolaget godkänt i analysen. På kort sikt är riktkursen på 440 kronor ribban att hålla koll på.
 Mattias Malmqvist
Laddar kommentarer…