
Från gaming till värmepumpar – här är sju färska köpråd
Embracer får höjda riktkurser från två analyshus på samma dag. Bland torsdagens analyser finns också positiva besked för Nibe, Munters, Trianon och tre andra bolag. Här är dagens köpråd och skälen bakom dem.
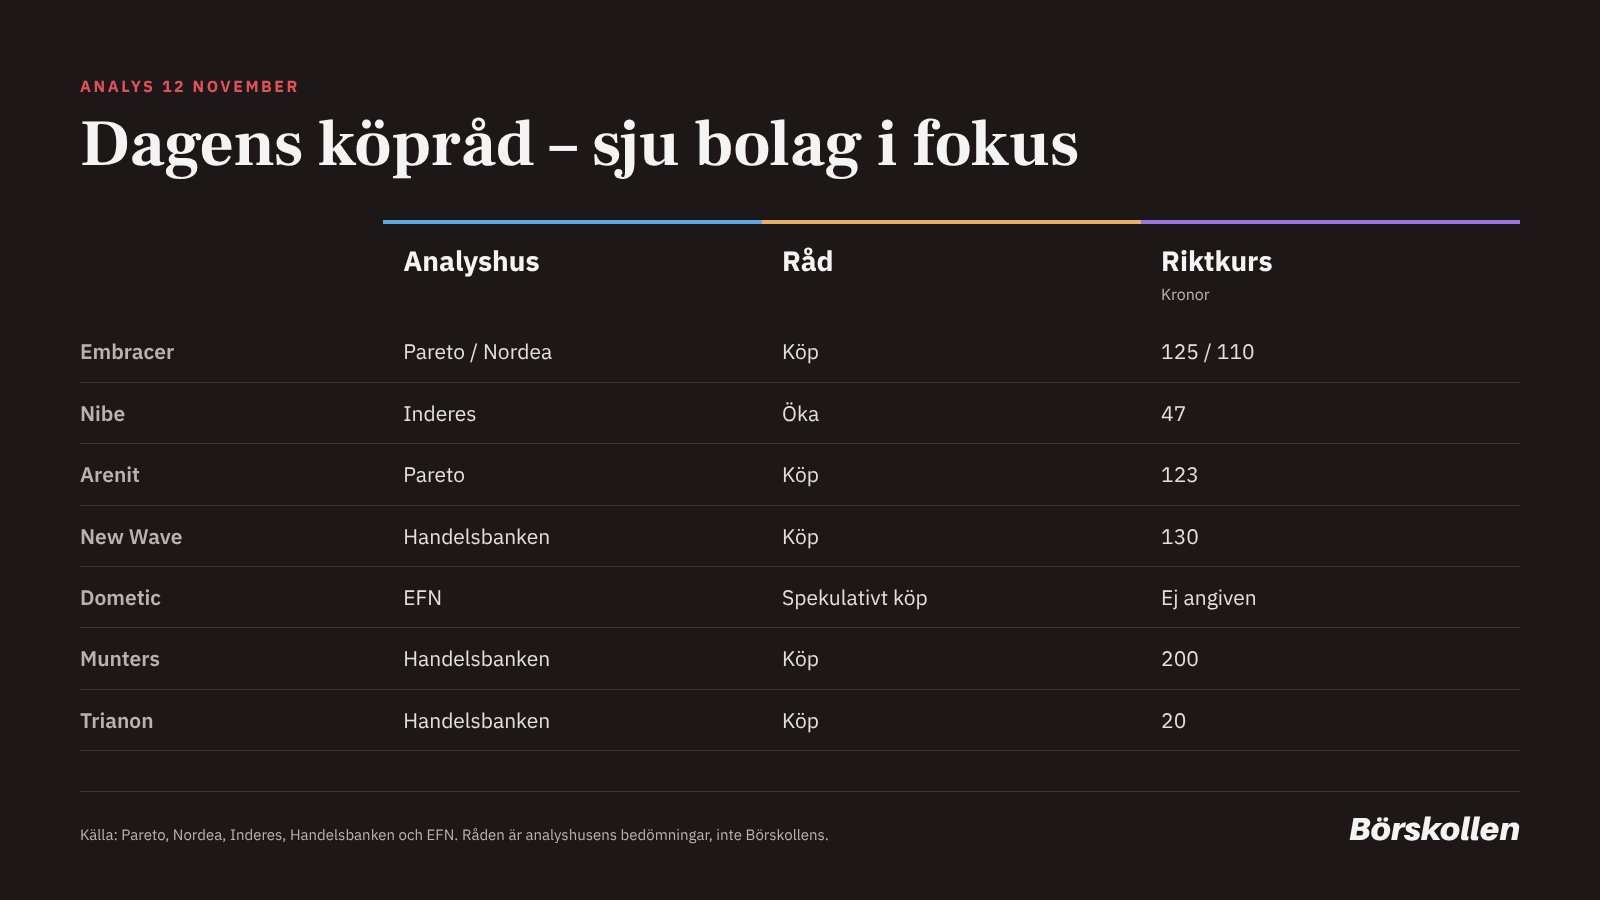
Pareto, Nordea, Handelsbanken, Inderes och EFN har alla kommit med nya analyser under torsdagen. Börskollen har samlat de bolag som fått köp eller motsvarande råd.
Råden och riktkurserna är analyshusens egna bedömningar. En riktkurs är den kurs analytikern tror att aktien når inom en viss tid, oftast tolv månader.
Embracer: Två höjda riktkurser på en dag
Pareto höjer riktkursen för spelkoncernen till 125 kronor från 100 och upprepar köp. Embracer har ännu en gång slagit marknadens förväntningar trots få stora spelsläpp.
Enligt Pareto väntar nu en period med tätare lanseringar. Aktien har redan stigit 66 procent sedan årsskiftet.
Nordea höjer till 110 kronor från 105 och står också fast vid köp. Banken räknar med nio AAA-spel, alltså storproduktioner med stora budgetar, under de kommande två till tre räkenskapsåren.
Embracer har en nettokassa på 3,3 miljarder kronor och ledningen ska utvärdera utdelning eller återköp. Nordea pekar också på den planerade avknoppningen av Fellowship Entertainment under 2027 som en viktig drivkraft.
Nibe: Värmepumparna väntas lyfta marginalen
Inderes upprepar öka för Nibe med riktkursen 47 kronor. Inför tredje kvartalet räknar analyshuset med att omsättningen växer 9,1 procent till omkring 11 miljarder kronor.
Rörelseresultatet väntas landa på 1 431 miljoner kronor, något över analytikernas snitt. Rörelsemarginalen ökar då till 13 procent från 11,3 procent.
Det är främst värmepumparna och efterfrågan från halvledarindustrin som driver tillväxten. Kaminsegmentet Stoves tyngs däremot fortsatt av svag efterfrågan och amerikanska tullar.
Arenit: Förvärven lyfter prognoserna
Pareto höjer riktkursen för Arenit till 123 kronor från 114 och upprepar köp. Bakgrunden är tre förvärv i september med en sammanlagd årsförsäljning på 19,8 miljoner euro.
Pareto har därför höjt sin prognos för rörelseresultatet (EBITA) 2027 med omkring 20 procent. Försäljningen väntas öka 24,0 procent nästa år.
Skuldsättningen väntas toppa i början av 2027 och vara borta vid årets slut. Det ger enligt Pareto utrymme för ytterligare förvärv för omkring 20 miljoner euro under 2027.
New Wave: Köp från Handelsbanken men Nordea avvaktar
Handelsbanken höjer riktkursen till 130 kronor från 120 och upprepar köp. Banken höjer sina prognoser för rörelseresultatet 2026 till 2028 med 3 procent efter ett något starkare tredje kvartal än väntat.
I fjärde kvartalet räknar Handelsbanken med att rörelseresultatet ökar 15 procent till 500 miljoner kronor. Satsningar på logistik och nya marknader samt köpet av Uhlsport väntas lyfta tillväxten över tid.
Nordea höjer också riktkursen till 105 kronor från 103 men står kvar vid behåll. Banken noterar en svagare organisk tillväxt i segmentet Corporate.
Dometic: Spekulativt köpläge med hög risk
EFN:s analytiker Gabriel Isskander ser ett spekulativt köpläge i Dometic. Den organiska försäljningen ökade 3 procent förra kvartalet och både order och orderstock har förbättrats trots svaga slutmarknader.
Risken beskriver EFN som mycket hög. Nettoskulden är 9,4 miljarder kronor, motsvarande 3,4 gånger rörelseresultatet före avskrivningar (EBITDA).
Kassaflödet har dessutom varit svagt. Aktien värderas till omkring 8 gånger EV/EBITA på EFN:s prognos för 2027.
Caset hänger på att Dometic kan betala av skulden utan en nyemission.
Munters: Marginallyft redan 2027
Handelsbanken upprepar köp för Munters med riktkursen 200 kronor efter bolagets kapitalmarknadsdag. Banken ser att marginalen i datacenterverksamheten DCT kan förbättras med fyra till sex procentenheter under det kommande året.
Munters står fast vid ambitionen att fördubbla omsättningen till omkring 30 miljarder kronor till 2030. Det motsvarar en tillväxt på cirka 15 procent per år räknat från 2025.
Handelsbanken tror att bolagets mål om en justerad EBITA-marginal över 14 procent kan nås redan 2027. Förbättringarna måste dock synas i resultat och kassaflöde.
Trianon: Hyreshöjningar väger upp räntorna
Handelsbanken upprepar köp för fastighetsbolaget Trianon med riktkursen 20 kronor. Banken ser låg operativ risk och goda tillväxtmöjligheter genom hyreshöjningar, lägenhetsrenoveringar och fastighetsaffärer.
Tredje kvartalet blev något svagare än väntat, främst på grund av engångskostnader. Handelsbanken sänker därför sin prognos för vinst per aktie 2027 och 2028 med 2 procent.
En väntad hyreshöjning på nästan 3 procent 2027 bedöms delvis väga upp stigande finansieringskostnader. Fastigheternas direktavkastning är 4,7 procent, medan aktiekursen motsvarar en direktavkastning på över 6 procent.
Vi noterar att börsen därmed värderar fastigheterna lägre än bolaget självt gör.
Riktkurser ändras när nya siffror kommer
Analyshusen justerar ofta sina riktkurser i samband med rapporter och kapitalmarknadsdagar. För Nibe blir rapporten för tredje kvartalet nästa test av Inderes prognoser.
Laddar kommentarer…