
Alcadon Group breddar förvärven – vd: ”Skapa fler ben för tillväxt”
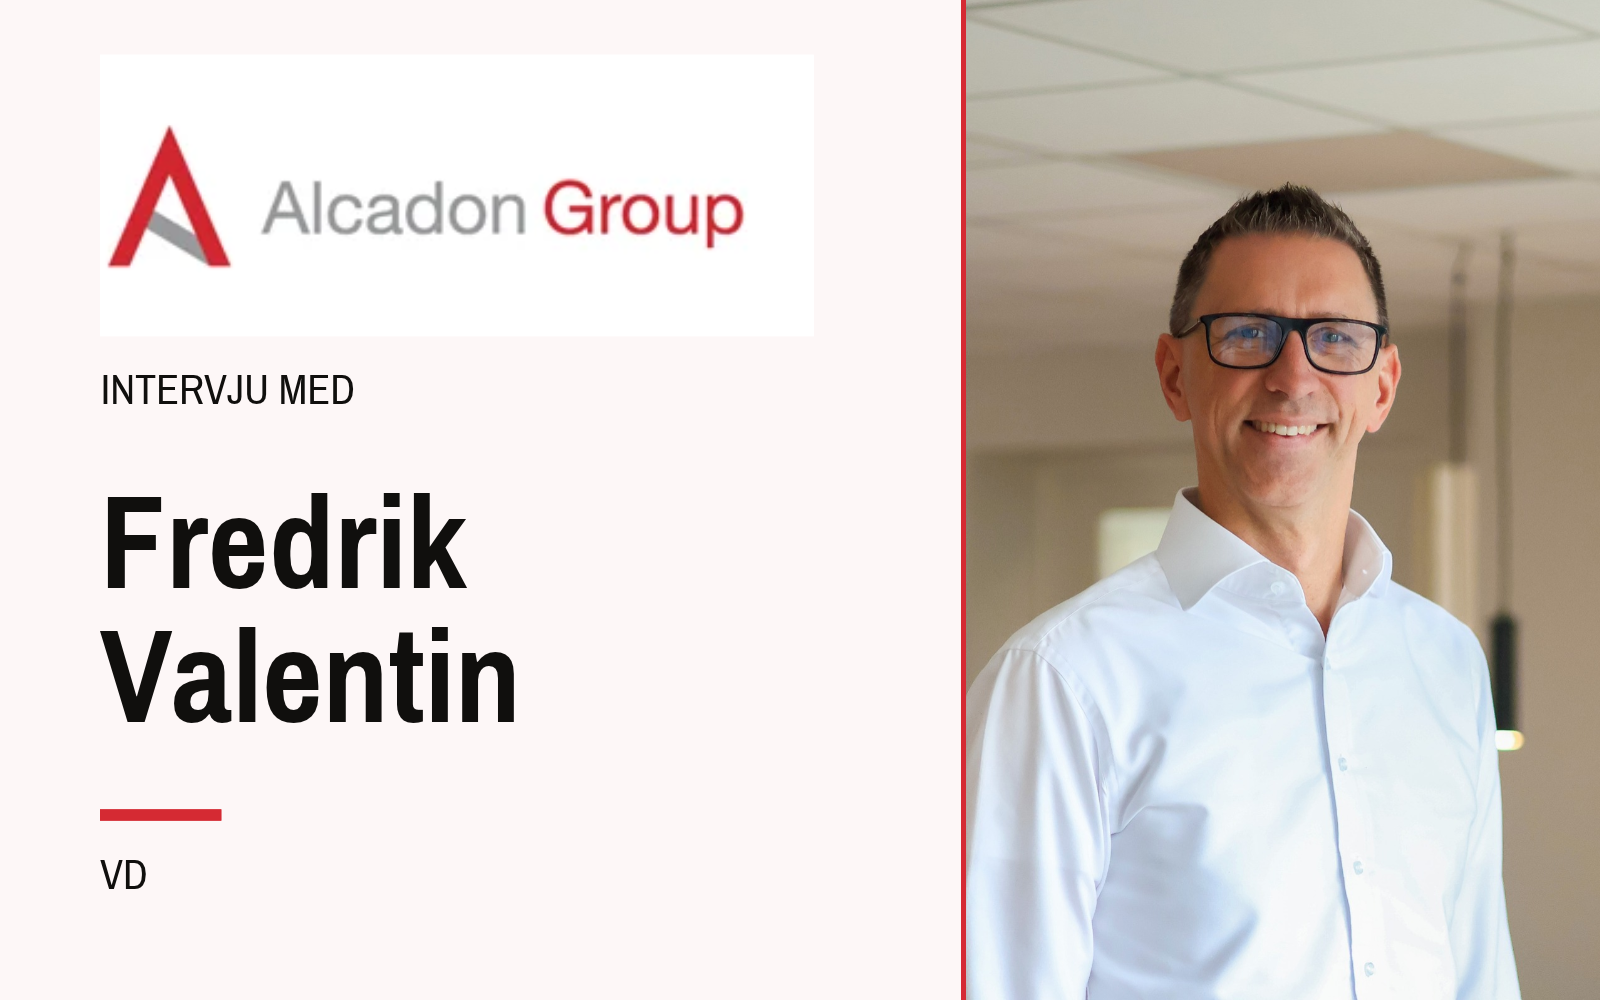
Alcadon Group ökade både omsättningen och det justerade EBITA-resultatet under tredje kvartalet. I en intervju med Börskollen berättar vd Fredrik Valentin om breddningen mot produktbolag, efterfrågan från datacenter och arbetet för att nå en EBITA-marginal på 10 procent.
Alcadon Group förvärvar, äger och utvecklar bolag som bidrar till digitaliseringen av samhället. Tyngdpunkten har historiskt legat på distribution av produkter och lösningar för fiber-, data- och kommunikationsnät. Genom bland annat förvärvet av A-Antennas har koncernen breddats till att även omfatta bolag som utvecklar egna produkter. Dotterbolagen drivs självständigt, medan Alcadon Group tillför kapital och strategiskt stöd.
Under tredje kvartalet ökade omsättningen med 17 procent till 382,7 miljoner kronor. Justerad EBITA steg också med 17 procent, till 27 miljoner kronor, och den justerade marginalen uppgick till 7,1 procent, jämfört med 7,0 procent året före. Samtidigt ökade lagerhållningen för att säkra leveranser till kunderna, vilket bidrog till att det operativa kassaflödet försvagades.
”Det handlar i grunden om att skapa fler ben för tillväxt och samtidigt bygga en mer robust bolagsgrupp som är mindre exponerad mot specifika segment och konjunkturstrender”, säger vd Fredrik Valentin.
I intervjun nedan utvecklar han hur produktbolag ska komplettera distributionen, hur koncernen balanserar datacentertillväxt mot lönsamhet och vad Alcadon Group söker i kommande förvärv.
För de läsare som inte känner till Alcadon Group, kan du kort beskriva verksamheten och er affärsmodell?
Alcadon Group är en svensk börsnoterad koncern som förvärvar, äger och utvecklar bolag som bidrar till digitaliseringen av samhället.
Historiskt har tyngdpunkten legat på att äga bolag inom distribution av produkter och lösningar för fiber-, data- och kommunikationsnät, men idag omfattar Alcadon Group även bolag som själva designar och utvecklar högteknologiska produkter.
Dessa produktbolag behöver inte – men får om de vill – sälja sina produkter genom distributionsbolagen.
Vår affärsmodell bygger på att våra dotterbolag drivs självständigt med egna ledningar, egna kundrelationer och stark lokal marknadsnärvaro.
Alcadon Groups roll är att vara en engagerad ägare som tillför kapital, struktur och strategiskt stöd samtidigt som entreprenörsandan och affärsansvaret i dotterbolagen bevaras.
Hur skulle du kort sammanfatta det tredje kvartalet för Alcadon Group?
Ytterligare ett steg i rätt riktning på den förändringsresa vi påbörjade när jag kom in i januari 2025. Då ändrade vi våra finansiella mål till att fokusera på lönsamhet och resultattillväxt istället för volym.
Tredje kvartalet 2026 var vårt sjätte kvartal i rad med förbättrad EBITA och en fortsatt stärkt lönsamhet liksom stärkt EBITA-marginal. Fortsatta steg framåt mot våra finansiella mål således, enligt plan.
Samtidigt är omvärldsläget utmanande med högre efterfrågan än tillgång på vissa produktgrupper så våra dotterbolag har tvingats öka sina lager något för att kunna säkerställa leverans till sina kunder.
Ni breddar Alcadon Group från distribution av nätverksinfrastruktur till att även äga och utveckla nischade produktbolag. Vad ligger bakom förändringen i strategin?
Det handlar i grunden om att skapa fler ben för tillväxt och samtidigt bygga en mer robust bolagsgrupp som är mindre exponerad mot specifika segment och konjunkturstrender.
Vi breddar paraplyet under vilket vi som ägarbolag verkar under genom att titta på både distributionsbolag och produktbolag inom nischen digitalisering av samhället.
Distribution kommer fortsatt att vara ett viktigt affärsben inom Alcadon Group, men vi ser också attraktiva möjligheter i nischade produkt- och teknikbolag med starka marknadspositioner och hög lönsamhet som då stärker hela koncernens nyckeltal.
Datacenter får en allt större betydelse för flera av Alcadon Groups dotterbolag. Hur ser efterfrågan ut på den marknaden, och vad är viktigast för att ni ska vinna nya affärer inom området?
Efterfrågan är fortsatt stark och drivs av AI, molntjänster, digitalisering och ökande behov av datalagring.
För att vinna affärer krävs en kombination av hög teknisk kompetens, tillgång till rätt produkter, tillförlitlig leveransförmåga och påvisad långsiktig pålitlighet. Datacenterkunder ställer höga krav, därför är de långa och djupa relationer som våra bolag byggt upp en bidragande faktor i att vinna projekt.
Samtidigt som vi gärna tar del av de stora investeringar som görs inom datacenter följer vi noga utvecklingen för att inte riskera att hamna i kläm om efterfrågan plötsligt bromsar in, vilket vi har historiska lärdomar från t.ex. bredbandsutrullning.
Ni skriver att större datacenterprojekt bidrar till tillväxten men har lägre bruttomarginaler. Hur påverkar det möjligheterna att nå ambitionen om 10 procents EBITA-marginal?
De riktigt stora datacenterprojekten har lägre bruttomarginal men höga volymer som på sista raden stärker vår EBITA-utveckling.
Här följer vi vår Fokusmodell utifrån lönsamhetsbegreppet R/RK, som har sitt ursprung i serieförvärvaren Bergman & Beving.
Fokusmodellen innebär att dotterbolag med högt R/RK både får och ska satsa på volymutveckling även till lägre marginaler.
Medan bolag i så kallad ”Röd Zon”, dvs lågt R/RK, ska prioritera marginalförbättring och rörelsekapitalseffektivitet.
Våra mål bygger som sagt på lönsamhet enligt R/RK, resultatutveckling i absoluta tal och rörelsemarginal (EBITA), och det senare uppnår man genom att arbeta med både täckningsbidrag (alltså bruttomarginal) och kostnader, i symbios.
Så målet om 10% EBITA-marginal är oförändrat och alla dotterbolag förväntas sträva mot det målet.
Samtidigt ser vi möjlighet att på gruppnivå nå våra mål snabbare genom att fortsätta förvärva fina produktbolag med högre EBITA-marginaler och starkt R/RK.
Du har en bakgrund inom Bergman & Beving och har infört en mer decentraliserad styrning i Alcadon Group. Hur arbetar ni konkret med dotterbolagen i den nya modellen?
Vi är övertygade om att beslut ska fattas nära där de ska genomföras. Därför har våra dotterbolag och dess ledningar stort eget ansvar för sin verksamhet, sina kunder och sin finansiella prestation, under vår målstyrning.
Vi använder Fokusmodellen för att stötta bolagen i sina prioriteringar liksom för kapitalallokering och utvärdering var vi ska investera i nya bolag, både tilläggsförvärv och nya nischer.
Detta är egentligen inget nytt i Alcadon Group men vi har accentuerat fokus på lönsamhet enligt R/RK och förtydligat förväntningarna på våra ledare, liksom i några fall genomfört ledarbyten för att säkerställa rätt person på rätt plats. Vi har också infört tydliga och förhoppningsvis motiverande incitamentsprogram till våra medarbetare, där vi gärna ser att så många som möjligt är aktieägare och vill vara med oss på den långsiktiga resan.
Skuldsättningsgraden uppgår till 2,3 gånger. Hur ser du på skuldsättningsgraden, och det finansiella utrymmet för ytterligare förvärv?
Skuldsättningsgraden är balanserad och håller sig väl inom vårt mål under tre gånger. Vi har hög finansiell flexibilitet och ett gott förvärvsutrymme och har därför intensifierat arbetet med att bygga upp en stark pipeline av förvärvskandidater.
Efter förvärvet av A-Antennas vill ni fortsätta förvärva nischade bolag. Vilka egenskaper är viktigast i de bolag ni förvärvar?
Vi söker välskötta, lönsamma, entreprenörledda bolag med starka nyckeltal som på ett eller annat sätt bidrar till digitalisering av samhället.
Vi uppskattar särskilt bolag med hög andel egna produkter och högt tekniskt kunnande som är ledande i sin specifika nisch.
Men minst lika viktigt är människorna bakom bolaget. Vår modell bygger på att entreprenörerna och deras medarbetare vill fortsätta utveckla verksamheten tillsammans med oss även efter ett förvärv.
Om du blickar fem år framåt, var vill du att Alcadon Group ska vara då? Vad blir viktigast för att nå dit?
Om fem år är Alcadon Group en etablerad och välrenommerad så kallad compounder eller serieförvärvare inom nischen digitalisering och elektrifiering av samhället. Vi har flera affärsområden och en bred portfölj av bolag som tillsammans driver stabil tillväxt med hög lönsamhet och långsiktigt värdeskapande. Vi ska vara en bolagsgrupp som det är stimulerande och roligt att arbeta för och givande att vara aktieägare i. Våra förebilder är de nordiska compounders som över decennier skapat värde för sina ägare och som vi har förmånen att lära av.
För att nå dit behöver vi fortsätta utveckla våra befintliga bolag och genomföra rätt förvärv utifrån vår decentraliserade modell med tydligt ansvar och högt förtroende för våra ledare och medarbetare.
 Viktor Söderberg
Laddar kommentarer…