
Analys: En aktie som ger mersmak – över 20 procents uppsida
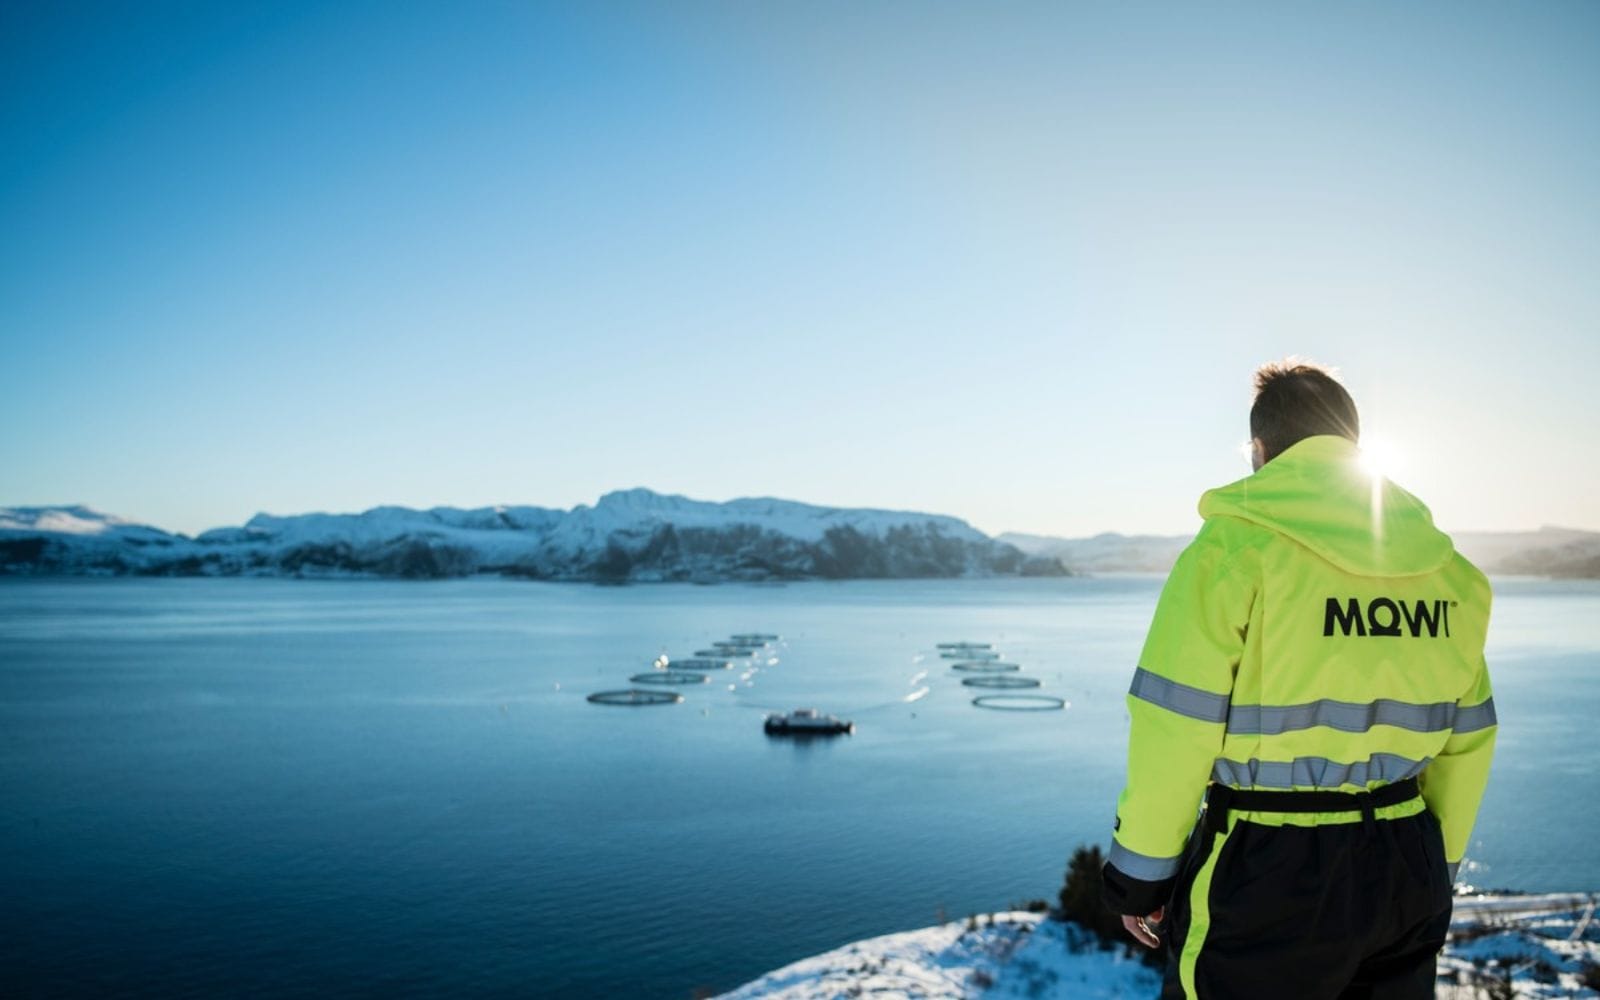
Världens största laxodlare handlas till samma värdering som ett cykliskt jordbruksbolag. DNB Carnegie menar i en analys under vinjetten ”Veckans aktiecase” att marknaden har fel i det här fallet och sätter riktkursen till 246 norska kronor. Nästa år vänder priserna och vinsterna i hela sektorn upp.
Mowi kontrollerar 18 procent av global laxproduktion med en prognostiserad skördevolym på 600 000 ton i år. Ändå pressar marknaden aktien till multiplar som inte speglar vad bolaget faktiskt är. Riktkursen på 246 norska kronor motsvarar en uppsida på nästan 22 procent från torsdagens kurs, då aktien stod i 202 norska kronor.
Marknaden ser volatilitet – analytikerna ser mognad
Sjömatssektorn handlas generellt kring 10 till 12 gånger förväntad vinst på 2027 och 2028 års prognoser. Det är lägre än jämförbara proteinbolag, drivet av uppfattningen att laxodling är volatil och riskfylld.
DNB Carnegie delar inte den bilden. Analytikerna pekar på att branschen mognat kraftigt under det senaste decenniet, där de 15 största laxodlarna nu kontrollerar 84 procent av den globala volymen.
Mowi uppvisar dessutom högre avkastning än jämförbara bolag utan nämnvärt högre marginalvolatilitet. Den lägre värderingen är därmed svår att motivera, enligt analytikerna.
Bolagets vertikala integration stärker positionen ytterligare. Egna foderproduktionsanläggningar finns i Norge och Skottland, odling bedrivs i sju länder och kundbasen sträcker sig över 150 exportmarknader.
Investeringsåren är över – kassaflödena väntar
Kortsiktigt hålls aktiekursen tillbaka av högt laxutbud och pressade spotpriser. DNB Carnegie bedömer att konsensusprognoserna sannolikt är för optimistiska för innevarande år men för försiktiga inför 2027.
Det innebär att marknaden systematiskt underskattar den vinstuppgång som väntas när Mowi nu lämnar sin tunga investeringsperiod bakom sig.
På DNB Carnegies egna prognoser för 2027 handlas aktien till en EV/EBITA-multipel på 10,4x och ett justerat P/E på 12,1x. Båda nyckeltalen är typiska för ett konjunkturkänsligt råvarubolag, inte för ett dominerande globalt proteinföretag med kontrollerad värdekedja.
Geografisk närvaro längs hela den norska kusten ger Mowi strukturella fördelar när branschkonsolideringen fortsätter genom förvärv av mindre odlare. Rekommendationen är köp med riktkursen 246 norska kronor.
 Mattias Malmqvist

Laddar kommentarer…