
Erik Hansén: ”Det är just tråkigheten som skapar de bästa resultaten” – analytikern som byggde sin egen plattform
Erik Hansén drömde om en hockeykarriär, men när drömmen tog slut läste han ekonomi och fastnade för aktiemarknaden. Han började på en mäklarfirma 2007, strax innan finanskrisen, och har sedan dess arbetat i finansbranschen i nästan 20 år, bland annat som marknadsstrateg på IG. Han är certifierad teknisk analytiker (CFTe) men har gått från att tolka grafer till att bygga regler som går att testa.
Idag är han chefstrateg på analysplattformen NeuroQuant, som han grundade 2021 tillsammans med Jens Lennen, och handlar själv efter regelstyrda strategier inom momentum och trendföljning.
I Börskollen Inside berättar han varför han slutade försöka förutsäga marknaden och hur han kombinerar strategier som beter sig olika. Han förklarar också varför han letar efter lugna upptrender snarare än raketer, och varför han alltid väntar sex månader innan han ändrar något mitt i en drawdown.
10 snabba med Erik Hansén
- Hur länge har du investerat eller handlat aktivt?
Sedan 2007, strax innan finanskrisen. Det var en minst sagt obehaglig upplevelse. - Vad är din största styrka som investerare?
Ödmjukhet och självinsikt. Marknaden har en förmåga att sätta en på plats, och det gick ganska snabbt för mig. - Och din största svaghet?
Att ta hem vinster för tidigt. Det är en bias jag fortfarande har, och en av de största anledningarna till att jag handlar efter regler. - Vilken annan investerare, trader eller profil har påverkat dig mest?
I början var jag mer tradingfokuserad och läste Market Wizards som så många andra. Den som fastnade mest var Ed Seykota. Han följde priset i stället för sina egna åsikter, och han beskrev det mentala spelet på ett sätt jag kunde relatera till. - Vilken informationskälla eller vilket verktyg skulle du ha svårast att klara dig utan?
NeuroQuants plattform, som jag arbetar i varje dag för att ta fram analys, bevaka signaler, ranka aktier och ombalansera portföljer. - Vilken är den bästa investeringsboken du har läst?
Tänka, snabbt och långsamt av Daniel Kahneman och Systematic Trading av Robert Carver. Den ena förklarar varför vi inte ska lita på magkänslan, den andra hur man bygger något bättre. - Vilket är det vanligaste misstaget du ser andra investerare göra?
För stora positioner eller för hög hävstång, i kombination med för tajta stop loss. Man blir utstoppad av vanligt brus och förlorar för mycket när det väl går fel. Jag har själv gjort alla misstag. - Vilket investeringsråd tycker du är överskattat eller direkt dåligt?
”Man blir aldrig fattig av att ta hem en vinst.” Jo, det blir man, om man samtidigt låter förlusterna växa. Och ”time in the market beats timing the market”. Det stämmer för de flesta, men det används också som ett bekvämt budskap från en bransch som tjänar på att pengarna aldrig lämnar marknaden. - Om du bara fick ge ett enda råd till någon som vill bli en bättre investerare – vilket skulle det vara?
Gör som Charlie Munger: ”Invert, always invert.” Fråga inte hur du lyckas, fråga vad som garanterat skulle få dig att misslyckas och undvik just det. - Vilken eller vilka svenska investerarprofiler skulle du vilja se Börskollen göra en liknande intervju med?
Eric Olaison. Det var många år sedan jag träffade honom, men han spelade i en egen division. Om han fortfarande är aktiv vore det intressant att höra hur han tycker att marknaden har förändrats de senaste tio åren, och vilka utmaningar han ser för diskretionära privattraders.
Bonusfråga: Vad har du för långsiktig avkastning och/eller CAGR?
Jag handlar själv efter många av de strategier jag presenterar för kunderna. Utvecklingen redovisas öppet på NeuroQuant genom modellportföljerna och Veckorapporten, och det är faktisk utveckling, inte ett backtest.
Strategierna i Veckorapporten har under 2026 stigit med cirka 17 procent (per datum för medverkan i intervjun, 17/11) med lägre risk än aktiemarknaden. Ett enskilt år säger dock inte särskilt mycket. Det viktiga är att strategierna håller över tid och i olika marknadsklimat.
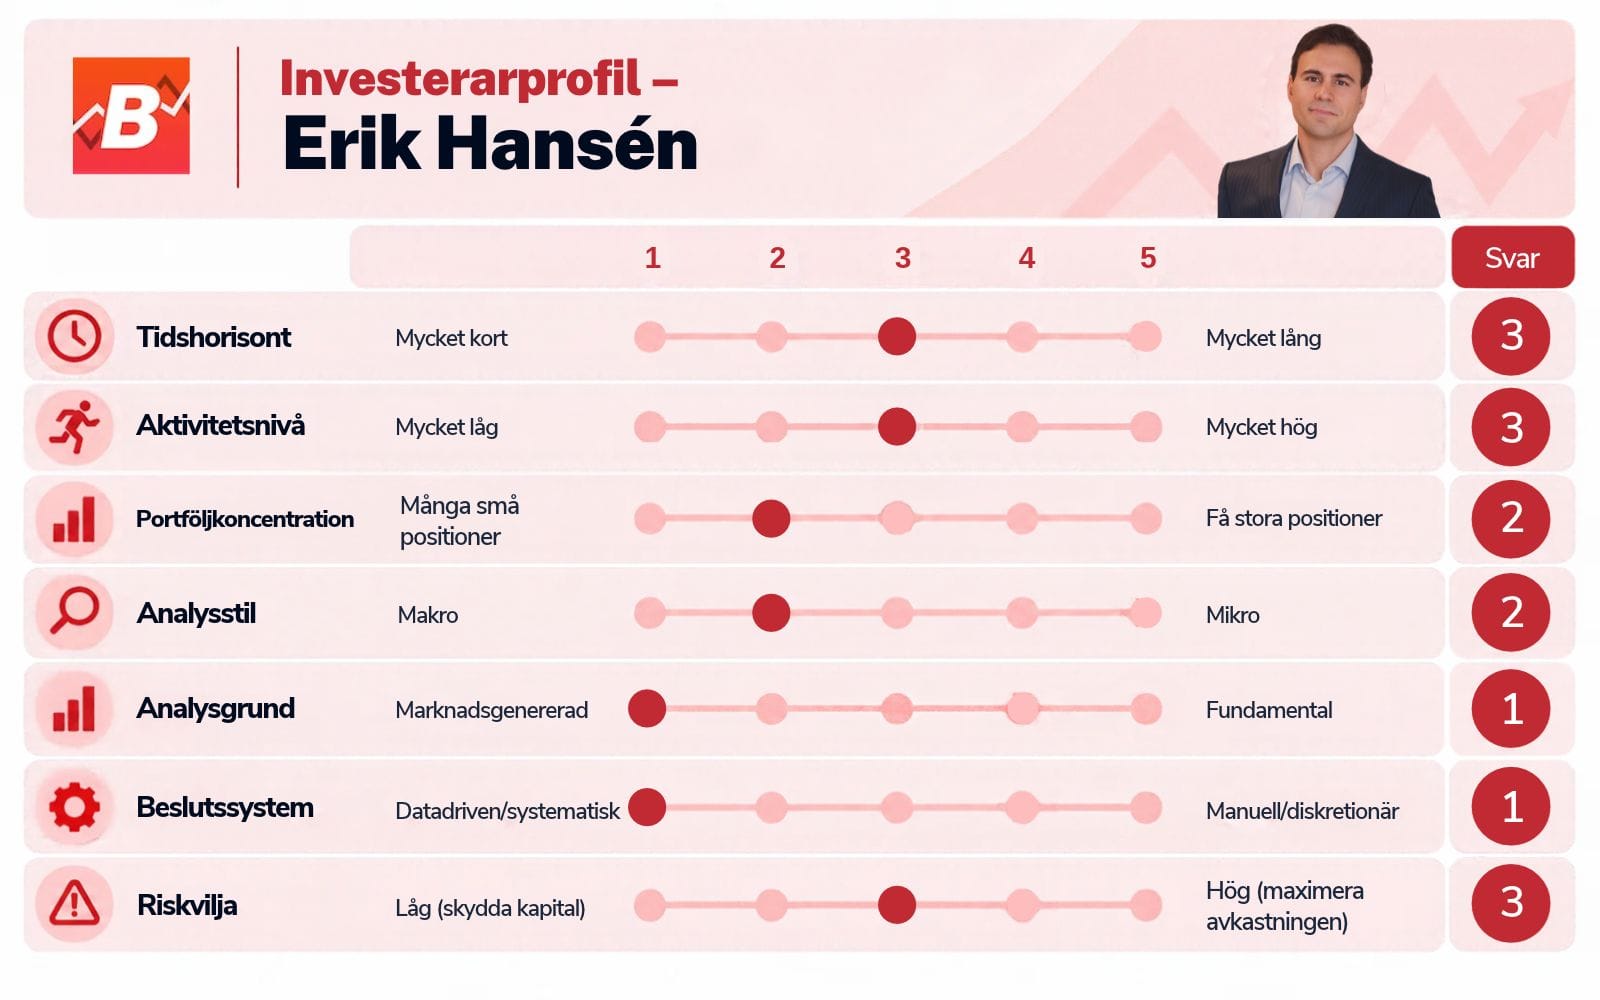
Investerarprofil
Hur skulle du själv beskriva dig som investerare?
Vägen till din strategi
Du har arbetat i finansbranschen sedan 2007, bland annat som marknadsstrateg på IG, och var med och grundade NeuroQuant 2021. Hur började ditt intresse för börsen och hur har du utvecklats till den investerare du är idag?
När drömmen om hockeyn tog slut läste jag ekonomi, och där väcktes intresset för aktiemarknaden. En vän som arbetade i branschen hjälpte mig att få in en fot, och 2007 började jag jobba hos en mäklare. Strax efter kom finanskrisen, vilket var en tuff men nyttig skola.
Som så många andra under studietiden började jag med trading och teknisk analys. Jag satt tio år i styrelsen för STAF och tog min CFTe-certifiering. Men åren på två mäklarfirmor lärde mig mer än någon kurs. Jag fick prata med allt från framgångsrika traders och institutionella kunder till nybörjare. Jag minns särskilt en kund som sa att han ville tjäna 20 procent. Jag svarade att det var högt, ungefär vad Warren Buffett i snitt har tjänat per år. Då svarade han: ”Per år? Jag menar i veckan.”
Över tid blev mönstret tydligt. Det som skiljer dem som lyckas från dem som misslyckas är sällan intelligens eller information. Jag såg hur arrogans, brist på självinsikt och övertro ledde till stora misstag, och hur systematik, disciplin och förståelse för det mentala spelet skapade hållbar framgång.
Jag är inget undantag. Utan tydliga regler agerar även jag irrationellt. Den insikten fick mig att gradvis gå från diskretionär analys till regelbaserade strategier. Min bakgrund i teknisk analys har jag fortfarande nytta av, men idag som grund för regler som går att testa, inte för att tolka mönster i grafer.
”Utan tydliga regler agerar även jag irrationellt.”
Det jag saknade var ett verktyg med fokus på beslutsfattande, inte fler tips och mer brus. Därför byggde jag upp NeuroQuant tillsammans med Jens Lennen. Det är något vi själva har nytta av som investerare, och samma sak gäller kunderna som använder tjänsten. Den största skillnaden idag är att jag inte försöker förutsäga marknaden. Jag reagerar på vad den faktiskt gör.
Struktur i stället för magkänsla
Du beskriver ditt fokus som strategier som ersätter magkänsla med struktur, data och genomtänkta processer. Hur ser din investeringsfilosofi ut, och var tror du att en privatinvesterares edge finns?
Min filosofi är enkel. Jag tror inte att någon kan förutsäga marknaden konsekvent, och därför försöker jag inte. Det låter kanske tråkigt, regelstyrt och nästan robotlikt. Men det är just den tråkigheten som ofta skapar de bästa resultaten.
”Det låter kanske tråkigt, regelstyrt och nästan robotlikt. Men det är just den tråkigheten som ofta skapar de bästa resultaten.”
Regler slår prognoser av två skäl. Prognoser från experter och ekonomer slår sällan in, och även när analysen av bolaget är rätt kan aktien gå åt fel håll. Dessutom är vi människor inte byggda för att fatta rationella beslut under osäkerhet. Joel Greenblatt visade det tydligt: investerare som följde hans Magic Formula mekaniskt fick bättre avkastning än de som gjorde egna justeringar.
Jag arbetar främst med momentum och trendföljning. De låter lika men fungerar olika. Momentum rankar aktier efter hur starkt de har gått och roterar regelbundet till de starkaste. Trendföljning köper när priset bryter upp till nya högstanivåer och sitter kvar så länge trenden håller. Båda bygger på att köpa styrka i stället för hopp. Momentum och trendföljning är fortfarande missförstådda, och det får de gärna fortsätta vara.
Ingen strategi fungerar i alla marknadsklimat. Magin ligger inte i en perfekt modell, utan i att vara konsekvent och kombinera strategier som beter sig olika. Jag väljer hellre en enkel, robust modell som fungerar hyggligt i många miljöer än en optimerad modell som bara fungerat i ett backtest. Samma sak gäller tempot. Långsamma signaler är ofta mer robusta än snabba. Att titta oftare och agera på varje rörelse leder inte till högre avkastning, ofta är det tvärtom.
Samtidigt är jag inte naiv och tror att allt kan vara systematiskt. Vid extremhändelser, eller när det gäller hur mycket total risk jag vill ta, fattar jag ibland diskretionära beslut.
Privatinvesterarens edge ligger inte i information, där förlorar vi mot de professionella. Den ligger i beteendet: att följa en plan när andra agerar på känsla. Det är ingen idé att lägga massor av tid på marknadsanalys för att tajma toppar och bottnar. Fokusera istället på att få ut så mycket som möjligt när marknaden stiger och på att hantera risken när osäkerheten ökar.
Det de flesta missar är att nedgångarna avgör mer än uppgångarna. En förlust på 50 procent kräver en uppgång på 100 procent bara för att komma tillbaka.
”Privatinvesterarens edge ligger inte i information. Den ligger i beteendet: att följa en plan när andra agerar på känsla.”
Din egen process – från signal till köp
NeuroQuant samlar signaler, rankningar, screening och grafverktyg på ett ställe. Hur ser din egen process ut, från att en idé eller signal dyker upp till att du faktiskt köper?
Jag eftersträvar enkelhet i alla led: när jag bygger strategier, när jag kombinerar dem och när jag genomför affärerna.
Processen börjar inte med en aktie utan med en strategi. Inför varje år bestämmer jag vilka strategier jag ska köra, sedan är det signalerna som avgör. När en strategi ger köpsignal och aktien uppfyller kraven köper jag, oavsett vad jag tycker om bolaget. Yubico kändes till exempel jobbigt att köpa i oktober 2026 men ofta är det just de köpen man måste göra.
Jag köper hellre styrka än svaghet, men inte vilken styrka som helst. Jag letar inte efter aktierna som rusat mest, utan efter dem som stigit i jämna, stabila trender. Min känsla har alltid varit att lugna upptrender håller i sig längre än man tror, och mina egna studier bekräftar det. Forskningen kallar det frog in the pan: när en aktie stiger lite i taget märker marknaden det inte lika tydligt. Investerare underreagerar och trenden fortsätter att driva uppåt. I vår analysplattform har vi modeller som därför mäter både hur starkt och hur jämnt en aktie har stigit.
”Min känsla har alltid varit att lugna upptrender håller i sig längre än man tror.”
Av samma skäl sorterar jag bort aktier som har gjort stora kurshopp, till exempel på ett bud eller en enskild rapport, och biotechbolag, där utvecklingen ofta är binär. Ett studieresultat kan få aktien att dubblas eller halveras på en dag, och den risken skyddar ingen stop loss mot.
Positionsstorleken bestäms av reglerna, ofta efter volatilitet, så att en lugn aktie får större vikt än en volatil. På det sättet bidrar varje innehav med ungefär lika mycket risk, och ingen enskild aktie kan dominera portföljen.
Portföljen – allokering, risk och exit
Du har skrivit att det är hur djupt du faller, snarare än hur högt du flyger, som avgör den långsiktiga förmögenheten. Hur är din egen portfölj uppbyggd, och vad får dig att sälja?
Att det är fallen som avgör är kärnan i hur jag bygger portföljen. Inför varje år bestämmer jag vilka strategier jag ska köra och fördelar kapitalet mellan dem.
Under 2026 har portföljen haft tre delar. En aktiv del som roterar mellan tillgångsslag med enkla regler, som vi också har en modellportfölj på. En del som trendföljer reala tillgångar, för att skydda mot en miljö med stigande inflation. Och några portföljer som handlar enskilda aktier utifrån olika logik.
Poängen är att delarna beter sig olika. När aktiestrategierna har det tungt kan de andra bära portföljen, och tvärtom. Diversifiering är ofta missförstådd. Många tror att det bara handlar om att sänka risken på bekostnad av avkastningen. Men när strategierna inte faller samtidigt blir nedgångarna mindre, och eftersom stora fall är så dyra att ta igen kan en diversifierad portfölj ge både högre riskjusterad avkastning och högre avkastning i kronor över tid.
Dessutom blir resan jämnare, och det gör det mycket lättare att följa strategierna.
En annan vanlig missuppfattning är att hävstång och belåning alltid innebär högre risk. Hävstång på en strategi med hög riskjusterad avkastning och små nedgångar kan fortfarande ha lägre risk än att ha hela portföljen i aktiemarknaden. Det är strategins egenskaper som avgör risken, inte hävstången i sig.
Varje strategi har en tydlig exit, till exempel när en aktie faller ur rankingen, bryter ned till ett nytt lägsta eller når en glidande stop loss. Jag säljer aldrig för att en aktie har gått upp för mycket. Har en position vuxit sig stor skalas den av vid ombalanseringen, men aktien ligger kvar så länge reglerna säger det. Det är de stora vinnarna som står för det mesta av avkastningen, och det svåraste är att sitta kvar i dem. Där är reglerna min bästa hjälp.
”Jag säljer aldrig för att en aktie har gått upp för mycket. Det är de stora vinnarna som står för det mesta av avkastningen.”
Psykologin bakom besluten
Hela poängen med en systematisk process är att följa den även när det tar emot. Hur hanterar du själv perioder när en strategi går dåligt eller marknaden går emot dig?
Motgångar är lika jobbiga oavsett hur man handlar, även med ett system. Det är alltid frestande att ändra något mitt i en drawdown. Därför har jag en enkel regel: jag väntar minst sex månader innan jag gör några förändringar. Efter sex månader ser det nästan alltid annorlunda ut, både i strategin och i mitt eget huvud.
Att konsekvent följa en medioker strategi över tid ger bättre resultat än att ständigt jaga den heliga graalen och hoppa mellan strategier. Den som byter efter varje dålig period byter nästan alltid vid fel tillfälle.
”Att konsekvent följa en medioker strategi över tid ger bättre resultat än att ständigt jaga den heliga graalen.”
I grunden måste man tro starkt på konceptet och vara långsiktig. Samtidigt måste man anpassa sig efter marknaden, och den avvägningen är svår. Momentumeffekten har till exempel förändrats med åren, vilket ställer högre krav på urvalet. Marknaden är också mycket mer brusig och oregelbunden på kort sikt än för några decennier sedan, vilket gör att många gamla kortsiktiga strategier inte längre fungerar. Skillnaden är att jag gör förändringar efter analys och tester, inte efter en dålig månad.
Att satsa allt på en enda strategi skulle vara mentalt svårt för mig. Varje strategi har perioder när den går dåligt. Därför kombinerar jag flera strategier som beter sig olika, så att jag alltid har något som fungerar när något annat går tungt. Det gör det mycket lättare att sitta still.
Att bygga sin egen process
NeuroQuant är tänkt som ett verktyg för investerare som vill bygga sin egen process. Hur skulle du råda en läsare att använda färdiga strategier och data för att bygga något eget?
Börja med att följa en färdig modellportfölj eller en strategi med tydliga regler innan du bygger en egen. Då lär du dig hur det känns att följa ett system i både med- och motgång, och den erfarenheten kan inget backtest ge.
Därför visar vi på NeuroQuant tydliga regler för köp, sälj och positionsstorlek, så att man kan förstå och handla strategierna själv. Det finns också verktyg för att bevaka stop loss och för att vikta innehaven efter volatilitet, ett vanligt sätt att förbättra den riskjusterade avkastningen.
Nästa steg är att kombinera två eller tre strategier som fungerar olika, till exempel momentum på aktier och trendföljning på andra tillgångsslag. Det viktiga är inte att varje strategi är bäst, utan att de inte faller samtidigt. På plattformen har vi ett verktyg där man ser hur olika strategier fungerar ihop med varandra.
Ett vanligt misstag bland nybörjare som backtestar på egen hand är att testa sig fram med massor av parametrar tills man hittar något som ser fantastiskt ut. Kurvan blir vacker, men den är anpassad till brus och lyckoträffar i historiken. Jag tror att AI kommer att leda till att allt fler hamnar i den fällan, eftersom det går så snabbt att testa många varianter. Bra verktyg är värdefulla, men de kräver att man förstår skillnaden mellan det som är robust och det som är överoptimerat. Ta också med avlistade bolag, annars blir bilden alldeles för positiv.
Inget verktyg kan ersätta disciplinen att följa reglerna när det tar emot. Den som vill fördjupa sig kan läsa min bok Hitta börsens vinnare : aktieproffsens bästa tips (som skrevs tillsammans med Arne Talving och Jens Lennen), där jag går igenom principerna och visar flera strategier med tydliga regler.
Två affärer eller strategier som format dig
Berätta om en av dina bättre investeringar, affärer eller strategier.
Jag har ingen enskild investering som dominerat portföljen eller förändrat mitt investerande. Med många innehav försvinner den spänning som riktiga stock pickers upplever. Jag har stor respekt för duktiga stock pickers som hittar vinnarna och vågar koncentrera sig på dem. Men det är inte jag.
Stock picking är underhållande och stimulerande för intellektet. Men bakom varje framgångssaga döljer sig alla förlorare. I min studie Vinnarna tar nästan allt gick jag igenom 1 994 svenska börsbolag från 1996 till 2025. Hela 58 procent gav en negativ totalavkastning under sin tid på börsen, och bara fyra av tio slog en riskfri placering. Samtidigt stod fyra procent av bolagen för nästan 90 procent av det samlade värdeskapandet.
Att hitta vinnarna i förväg är extremt svårt, även för dem som gör det professionellt. Momentum och trendföljning gör tvärtom: man gissar inte vilka som blir vinnare, man köper dem när de redan visat att de är det.
 Daniel Åstrand
Och berätta om en av dina sämre investeringar, affärer eller strategier.
Många av strategierna jag handlar har ganska låg andel vinstaffärer, eftersom de tar förlusterna tidigt och försöker fånga större trender. Att hälften är förluster är inte ovanligt. Det handlar inte så mycket om att ha rätt eller fel, utan om hur mycket man tjänar när man har rätt och hur lite man förlorar när man har fel.
Ett exempel på när det blev fel av rätt anledning var när jag sålde Saab i november 2025, precis innan aktien fortsatte att rusa. Den såldes även i en av våra modellportföljer. Sådant gör en förbannad, men jag tröstar mig med att strategin följdes. Man måste skilja på ett dåligt beslut och ett dåligt utfall.
Om du började om idag
Om du fick börja om från noll med nästan 20 års erfarenhet och dagens verktyg, hur skulle du bygga upp ditt investerande?
Jag skulle vara systematisk från dag ett och börja enkelt. Grunden skulle vara en aktiv ETF-portfölj som förutom aktieindex kan äga råvaror, guld, krediter och statsobligationer när de visar styrka. Den kan även bygga kassa när styrka saknas. Som ett lager ovanpå skulle jag handla strategier på enskilda bolag med målet att rida trender längre än vad de flesta andra klarar av. Med tiden skulle jag lägga till strategier som handlar utifrån andra koncept.
Jag skulle tidigt lära mig att akta mig för subjektiv teknisk analys. Att tolka formationer och ”setups” leder ofta till att man ser det man vill se. Jag skulle också akta mig för guruer. Med efterhandskonstruktioner låter de alltid som att de haft rätt, men framgång handlar om så mycket mer än att hitta rätt köpläge. Det som avgör är positionsstorlek, exit och förmågan att följa en plan över tid. Nyhetsflödet och makroprognoserna skulle jag också strunta i.
Misstagen jag skulle undvika är de jag själv gjort: att ta för stor risk för tidigt, att sakna en exitplan och att byta strategi efter en dålig period. Och jag skulle lägga tid på att förstå mig själv tidigare.
Stort tack för din medverkan!
/Börskollen och våra läsare
Daniel Åstrand
Laddar kommentarer…