
Mildef överträffar förväntningarna – analytiker ser fortsatt potential
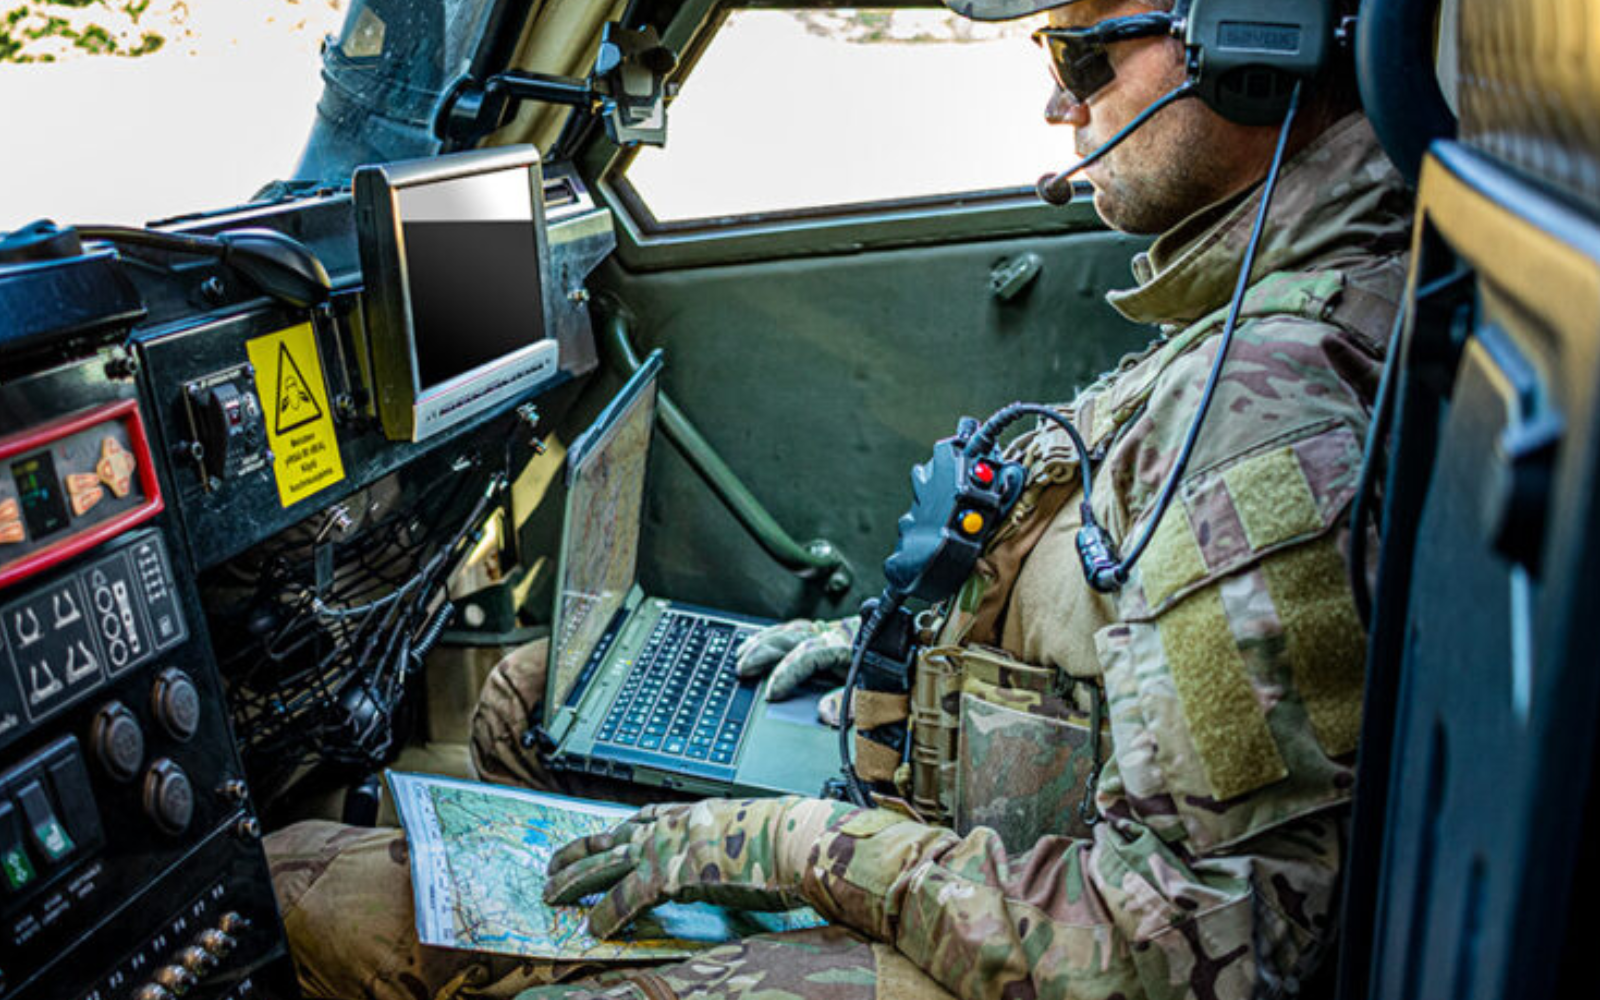
Mildef räknar med ett ebita-resultat på 175–180 miljoner kronor för tredje kvartalet, jämfört med analytikernas förväntningar på 128,6 miljoner. Försvarsbolagets andra omvända vinstvarning i år fick aktien att stiga omkring 12 procent i torsdagens handel.
Både omsättning och resultat väntas ”väsentligt överstiga marknadsförväntningarna”, meddelade Mildef på torsdagseftermiddagen. Bakom utvecklingen ligger bland annat en högre leveranstakt efter genomförda kapacitetsinvesteringar, rapporterar EFN.
Stark tillväxt och högre marginal
Den preliminära omsättningen uppgår till cirka 825 miljoner kronor, med en organisk tillväxt på omkring 53 procent. Det är cirka 20 procent över Bloombergs konsensus på 688 miljoner kronor.
Ebita-marginalen väntas uppgå till cirka 21 procent, jämfört med 15,7 procent ett år tidigare. Mildef förklarar förbättringen främst med högre omsättning och operativ hävstång. Kapacitetsinvesteringarna har samtidigt stärkt effektiviteten och möjliggjort ett jämnare leveransflöde.
Orderingången bedöms uppgå till 2,0–2,1 miljarder kronor, en ökning med omkring 130 procent jämfört med samma kvartal föregående år.
Det fria kassaflödet väntas däremot bli –115 miljoner kronor. Bolaget hänvisar främst till lageruppbyggnad inför leveranser under fjärde kvartalet och ökade kundfordringar till följd av den högre försäljningen.
Analytikerna ser fortsatt potential
Det är andra gången i år som Mildef lämnar en omvänd vinstvarning. Inför första kvartalet fick ett liknande besked aktien att stiga 32 procent.
Redan dagen före det senaste beskedet höjde Danske Bank riktkursen från 245 till 275 kronor. Banken räknade med att orderingången för första gången skulle överstiga 2 miljarder kronor, vilket de preliminära siffrorna nu pekar mot.
SB1 Markets upprepar sin köprekommendation och riktkurs på 272 kronor. Enligt analyshusets beräkningar värderas Mildef till 11,5 gånger väntad ebita för 2027, jämfört med sektorns 16 gånger, rapporterar Placera.
DNB Carnegie höjer samtidigt sitt intervall för motiverat värde från 230–285 till 258–332 kronor per aktie. Analyshuset ser den höga ebita-marginalen som ett tecken på stark skalbarhet. En större del av den tyska försvarsordern väntas enligt analysen levereras under 2027, vilket ger bättre visibilitet för nästa års intäkter.
Mildefs fullständiga rapport för tredje kvartalet publiceras den 22 oktober. SB1 Markets räknar med att orderstocken uppgår till 5,3 miljarder kronor vid årsskiftet.
Se analytikerkårens bedömningar

Laddar kommentarer…