
Morningstar: Här är Europas mest undervärderade försvarsaktier

De europeiska försvarsaktierna har haft ett blandat år. Rheinmetall har nästan halverats sedan årsskiftet men toppar nu listan över de mest undervärderade försvarsaktierna. Svenska Saab hamnar samtidigt på fel sida strecket.
Det är analyshuset Morningstar som har gått igenom sektorn i en ny rapport. Slutsatsen är att upprustningens supercykel fortfarande är i ett tidigt skede och att den senaste tidens kursoro har gjort aktierna mer attraktivt värderade.
Oron beror delvis på farhågor om att demokraternas seger i det amerikanska mellanårsvalet ska leda till lägre försvarsutgifter i USA. Rapportens författare, chefsstrategen Michael Field och Kenneth Lamont, ser i stället svackan som en attraktiv ingångspunkt.
Den avgörande frågan för investerare är inte längre om regeringarna kommer att öka försvarsutgifterna, utan hur dessa medel kommer att fördelas.
- Michael Field, chefsstrateg för den europeiska marknaden på Morningstar
Natos mål kan ge 3 biljoner dollar i utrustning
Svaret på den frågan börjar i Nato. Medlemsländerna har åtagit sig att lägga 5 procent av BNP på försvar senast 2035, varav 3,5 procent på kärnförmåga.
Enligt rapporten kan det ge investeringar i utrustning för upp till 3 biljoner dollar i Europa det kommande decenniet. Bara ammunitionen kan passera 100 miljarder dollar, räknat på Natos krav på lager för 30 dagars högintensiv konflikt.
Pengarna väntas framför allt gå till de nationella marknadsledarna. Rheinmetall och BAE Systems kan ta ungefär hälften av utrustningsbudgeten i Tyskland respektive Storbritannien.
För svenska Saab kan andelen av hemmamarknaden bli ännu högre och närma sig 60 procent.
Rheinmetall har halverats men har störst rabatt
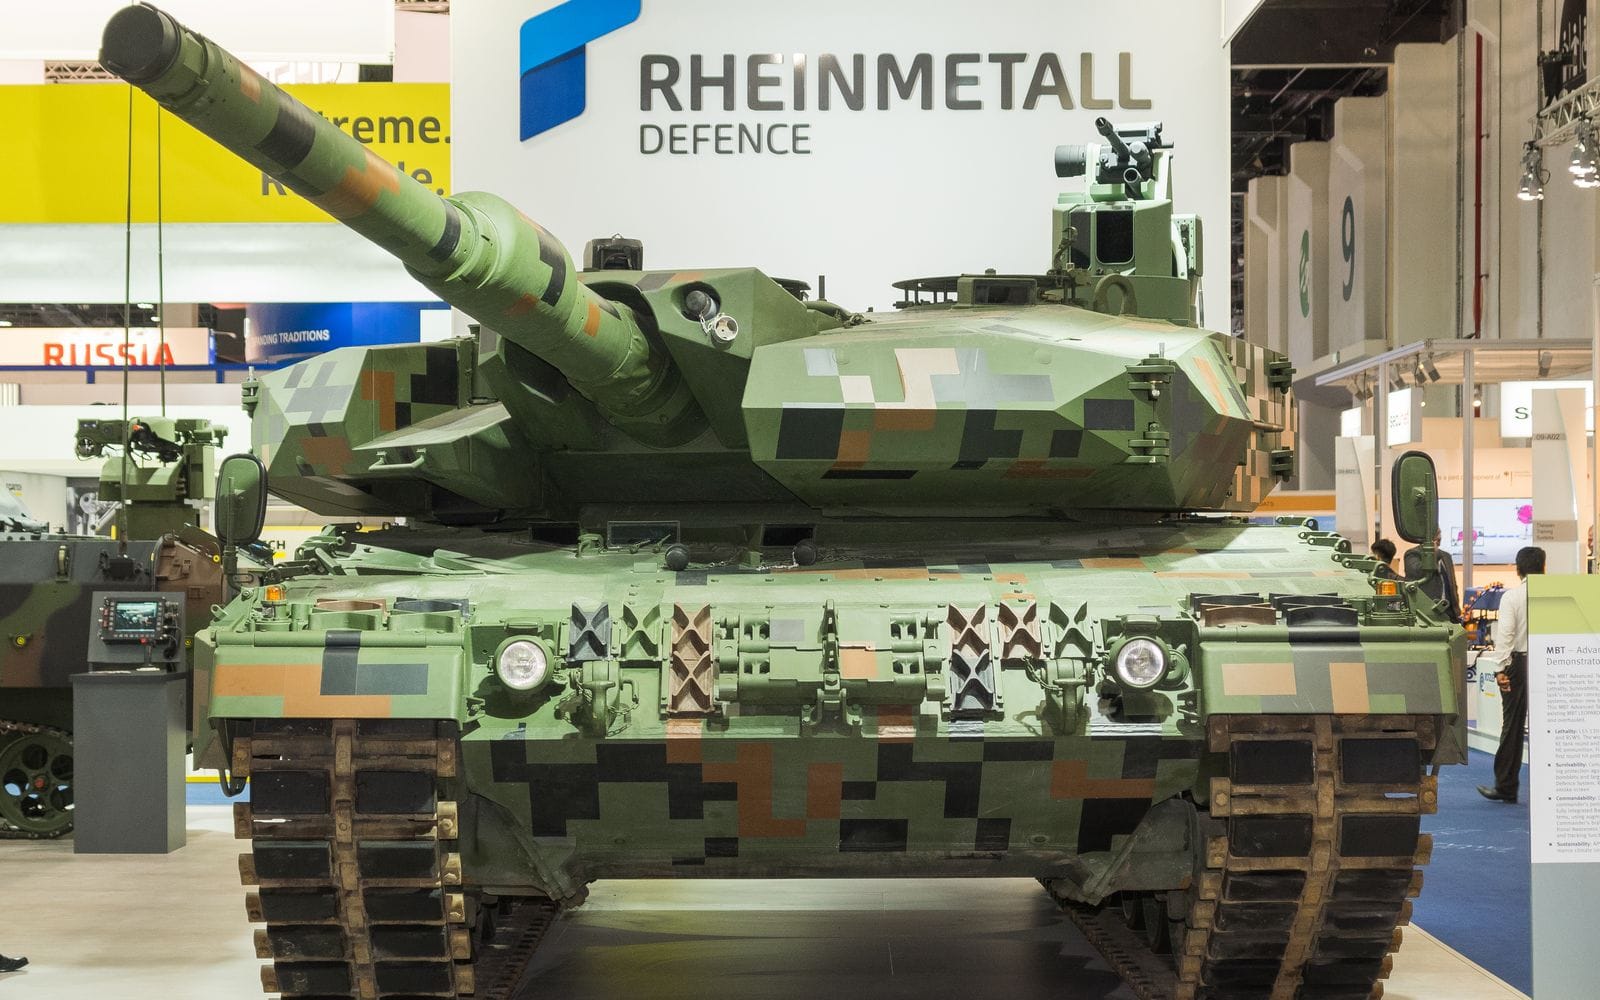
Trots sin starka ställning i Tyskland har Rheinmetall gått sämst av alla i år, då aktien har tappat 51 procent sedan årsskiftet.
Försenade militära ordrar har tyngt bolaget, bland annat i det tyska fordonsprogrammet Arminius Boxer. Det har fått Rheinmetall att sänka försäljningsprognosen för 2026 två gånger i år.
Även Morningstar har backat. När vi skrev om Morningstars värdering av Rheinmetall tidigare i år låg det verkliga värdet på 2 380 euro och kursen på 1 172 euro.
I dag är det verkliga värdet 1 780 euro. Eftersom kursen har fallit mer än värderingen har rabatten ändå vuxit, till 57 procent.
Leonardo, Thales och BAE runt 30 procent billigare
Rheinmetall är inte ensamt om att handlas långt under sitt verkliga värde. Tabellen nedan visar hur Morningstar ser på tio europeiska försvarsbolag.
Så värderar Morningstar Europas försvarsaktier:
| Bolag | Stjärnor | Kurs | Verkligt värde | Rabatt (procent) | Uppsida (procent) |
|---|---|---|---|---|---|
| Rheinmetall | 5 | 772,60 euro | 1 780 euro | 57 | 130 |
| Fincantieri | 4 | 11,91 euro | 18 euro | 34 | 51 |
| BAE Systems | 4 | 1 896 pence | 2 600 pence | 27 | 37 |
| Leonardo | 4 | 49,87 euro | 68 euro | 27 | 36 |
| Thales | 4 | 227,40 euro | 306 euro | 26 | 35 |
| Dassault Aviation | 4 | 303,60 euro | 372 euro | 18 | 23 |
| Hensoldt | 4 | 79,46 euro | 92 euro | 14 | 16 |
| Kongsberg Gruppen | 4 | 344,90 norska kronor | 395 norska kronor | 13 | 15 |
| Saab | 3 | 620,30 kronor | 610 kronor | −2 | −2 |
| Airbus | 2 | 208,25 euro | 186 euro | −12 | −11 |
Källa: Morningstar, data per 12 november 2026. Fyra eller fem stjärnor betyder undervärderad, tre rimligt värderad och en eller två övervärderad. Rabatt och uppsida är våra beräkningar.
Bland de största namnen följer Leonardo, Thales och BAE, alla med en rabatt på omkring 30 procent. Morningstars aktieanalytiker Loredana Muharremi pekar på Leonardos förbättrade marginaler och på Thales utbyggda produktion av radar, missiler och system för elektronisk krigföring.
Saab rimligt värderad trots rekordorder
Längre ner i tabellen hamnar Saab. Aktien har stigit 16 procent i år och handlas nu strax över Morningstars verkliga värde.
Det gäller trots att orderboken aldrig varit större. I tredje kvartalet bokade Saab ordrar för 65,8 miljarder kronor, mer än tre gånger så mycket som ett år tidigare, enligt bolagets delårsrapport.
Orderstocken nådde samtidigt 364,2 miljarder kronor. Vi noterar att Morningstar ändå inte ser någon rabatt kvar, vilket verkar tyda på att mycket av Saabs tillväxt redan är inräknad i kursen.
Försvarstekniken ser dyrare ut
Inte heller de bolag som satsar på drönare, sensorer och AI ser billiga ut. Morningstar bedömer att de flesta försvarsteknikbolag ger sämre köplägen än de traditionella tillverkarna.
I Europa finns dessutom få renodlade försvarsteknikbolag på börsen.
Försvarsteknikbolaget Hensoldt visar även att starka siffror inte alltid räcker. Bolaget höjde helårsprognosen efter ett starkt tredje kvartal, men Morningstar sänkte ändå sitt verkliga värde eftersom tyska kontrakt delas ut långsammare än väntat.
Tyska beställningar avgör nästa steg
Förseningarna i Tyskland är den tydligaste gemensamma nämnaren i rapporten. Både Rheinmetall och Hensoldt har pressats av tyska ordrar som dröjer, trots att försvarsbudgetarna växer.
Enligt Morningstar står landfordon och ammunition i centrum för Tysklands upphandlingar, där fordonen ser starkast ut på kort sikt. Muharremi har tidigare i år bedömt att stämningen kring sektorn bör vända när produktionen ökar och blir vinst.
När de tyska kontrakten väl blir ordrar och leveranser får investerarna svar på om Morningstars kalkyl håller eller om analytikerna behöver räkna om.
 Mattias Malmqvist
Laddar kommentarer…