

Volati bygger för långsiktig tillväxt – vd:n om förvärv och bolagsutveckling
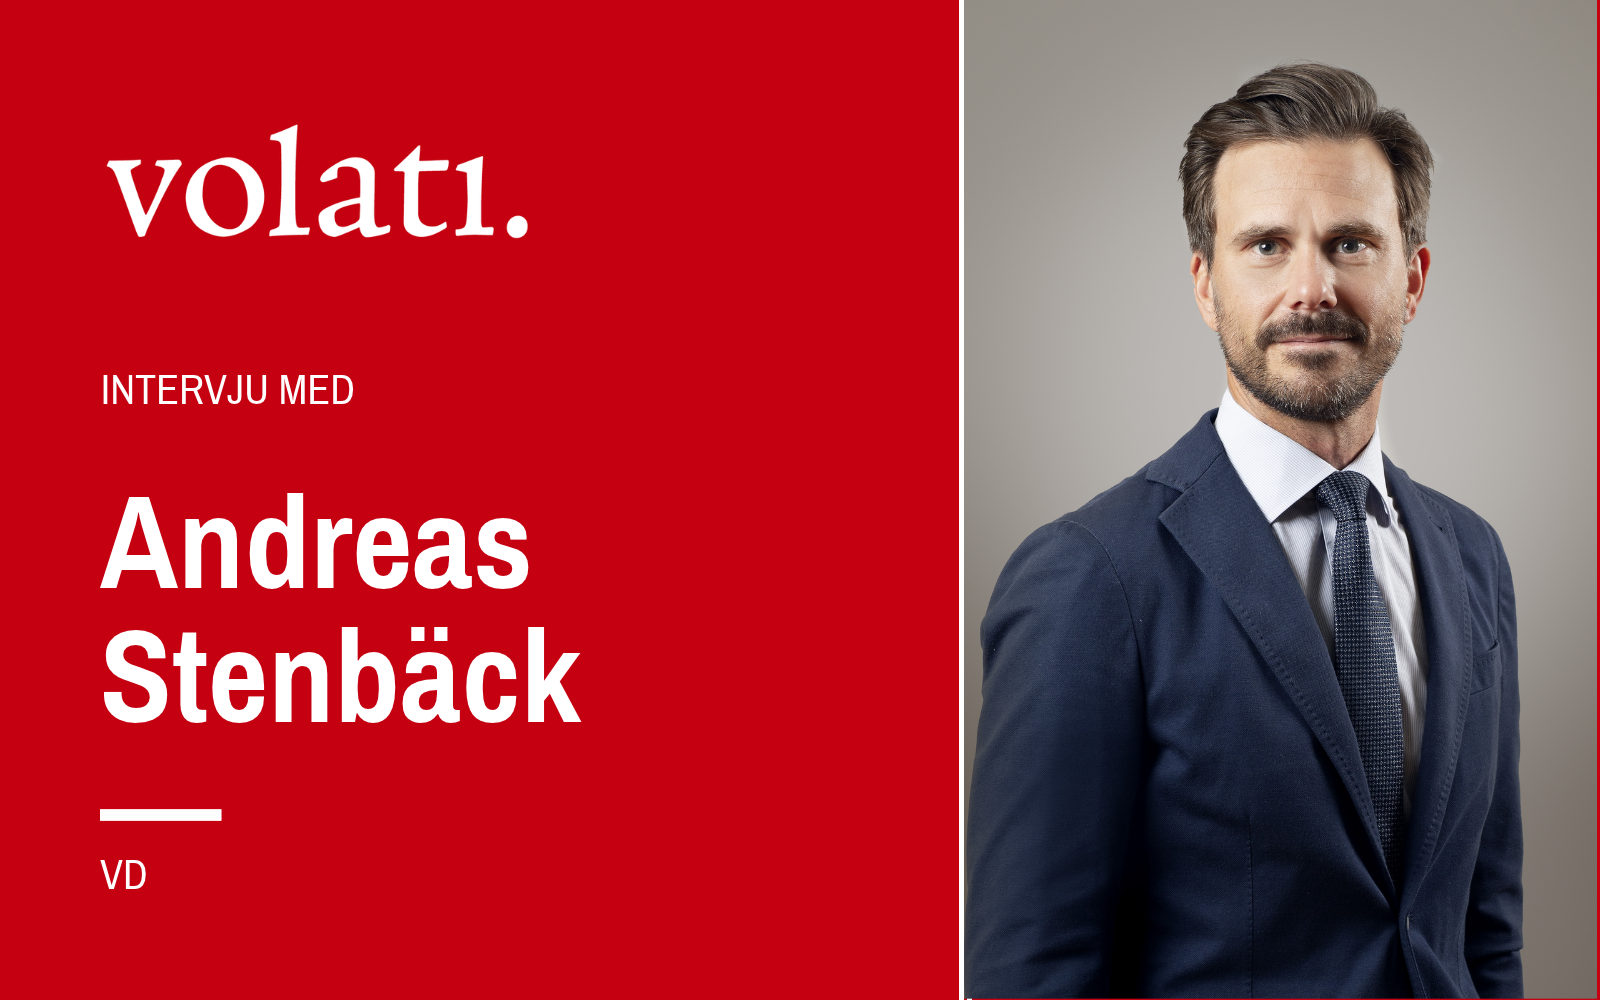
Förvärv drev Volatis tillväxt under tredje kvartalet, samtidigt som svag efterfrågan tyngde delar av koncernen. I en intervju med Börskollen berättar vd Andreas Stenbäck om marginalpotentialen i Ettiketto, arbetet för att stärka lönsamheten i S:t Eriks och Tornum samt hur förvärvstakten ska balanseras mot skuldsättningen.
Volati är en aktiv finansiell ägare med fem industriella plattformar: Ettiketto Group, Communication, Corroventa, S:t Eriks Group och Tornum Group. Affärsmodellen bygger på bolagsutveckling och tilläggsförvärv. Under tredje kvartalet 2026 ökade omsättningen med 12 procent till 1 176 miljoner kronor, medan den organiskt minskade med 3 procent.
EBITA före jämförelsestörande poster ökade med 15 procent till 87 miljoner kronor. Rapporterad EBITA minskade samtidigt från 76 till 58 miljoner. Det långsiktiga målet är att EBITA per stamaktie ska växa med minst 15 procent per år i genomsnitt över en konjunkturcykel.
”Och efter några svagare år räcker det inte att bara växa i linje med målet framåt”, säger Andreas Stenbäck till Börskollen.
Nedan svarar Andreas Stenbäck på Börskollens frågor om kvartalet och Volatis utveckling framåt.
Hur skulle du beskriva Volati och er verksamhet för någon som inte är bekant med bolaget?
Volati är en aktiv finansiell ägare som bygger och utvecklar industriella plattformar. I dag består Volati av fem plattformar som verkar i olika branscher, med olika cykler och i olika faser av sin utveckling.
Vår roll är att allokera kapital till de mest attraktiva tillväxtmöjligheterna samt att stärka ledarskapet och kulturen i våra plattformar. Tilläggsförvärv är ett viktigt verktyg i den modellen.
Volati har genomfört mer än 60 förvärv, främst förvärv till våra befintliga plattformar där samordningsfördelar och ett stärkt erbjudande kan skapa värde. En investering i Volati ger exponering mot små och medelstora bolag i Sverige, Norden och övriga Europa.
Koncernens omsättning ökade med 12 procent, främst genom förvärven av Interket Group och Tramex. Hur har bolagen utvecklats sedan förvärven, och vad var det som gjorde dem attraktiva för er?
Interket har utvecklats enligt plan och det förvärvet var attraktivt eftersom det stärker Ettikettos position och närvaro i Europa, dels på våra befintliga marknader Sverige och Tyskland, dels de på de nya marknaderna Nederländerna och Storbritannien.
Som i flera tidigare Ettiketto-förvärv ser vi också en stor potential att successivt förbättra marginalerna genom samordningsfördelar och Ettikettos beprövade arbetssätt. Under tredje kvartalet har vi tagit steg för att samlokalisera produktion i Tyskland, vilket väntas bidra till synergier över tid.
Tramex har också utvecklats väl sedan förvärvet i juli och bidrog positivt till Corroventa under det tredje kvartalet, både till omsättning och marginal. Förvärvet breddar Corroventas erbjudande inom fuktdetektering och fuktkontroll på marknaderna för vattenskadesanering och byggnation, och bidrar dessutom till att göra plattformen mindre väderberoende.
Samtidigt minskade koncernens omsättning organiskt med 3 procent, främst till följd av utvecklingen i S:t Eriks Group och Tornum Group. Vad ligger bakom utvecklingen i de båda verksamheterna?
Utvecklingen i S:t Eriks och Tornum förklaras av olika faktorer. I S:t Eriks minskade omsättningen till följd av fortsatt svag efterfrågan i de sencykliska delarna av byggmarknaden där bolaget verkar, lägre aktivitet inom vatten och avlopp samt en medveten förflyttning bort från högvolymsegment med lägre marginal och hög kapitalbindning. Likt föregående kvartal ser vi en stabilare utveckling inom infrastruktur som gynnats av en stärkt anläggningsmarknad.
I Tornum förklaras omsättningsminskningen till stor del av att föregående års leveranser till Lantmännen inte fullt ut har ersatts med nya volymer. Vår bedömning är att nedgången inte drivs av lägre marknadsandelar, utan speglar en fortsatt avvaktande marknad där kundernas investeringsbehov kvarstår men beslut senareläggs.
I båda verksamheterna ligger fokus också på att stärka marginalerna. Vilka åtgärder vidtar ni, och hur ser ni på möjligheterna till en återhämtning för respektive bolag?
I S:t Eriks handlar det om att fortsätta förflyttningen mot mer lönsamma segment, bland annat inom infrastruktur, samt att hålla fortsatt fokus på kostnadskontroll. De kostnadsanpassningar som inleddes under våren har också börjat få effekt under det tredje kvartalet. Trots sämre volymer är marginalen i linje med tidigare år. När marknaden förbättras ska S:t Eriks stå med en bättre produktmix och en mer effektiv kostnadsbas.
I Tornum ser vi möjligheter till marginalförbättring och fokus ligger på kostnadsanpassningar, operationell effektivitet och förbättrat projektgenomförande. Marknaden är fortsatt avvaktande, men kundernas investeringsbehov finns kvar.
Ettiketto Group växer snabbt, samtidigt som förvärven tynger marginalen. Vilken förbättringspotential ser ni i de förvärvade verksamheterna, och hur ser vägen mot marginalmålet på minst 20 procent ut?
Ettiketto har genomfört åtta tilläggsförvärv sedan 2020 och ambitionen är att fortsätta driva en aktiv förvärvsagenda. De förvärvade bolagen har initialt lägre marginaler än Ettikettos befintliga verksamhet.
Potentialen ligger i operativa förbättringar, att realisera samordningsfördelar och att införa Ettikettos beprövade arbetssätt. Vägen till en högre marginal handlar om att steg för steg lyfta lönsamheten i de förvärvade verksamheterna och samtidigt bygga en mer skalbar plattform för fortsatt tillväxt.
Vilka egenskaper är viktigast i de bolag ni vill förvärva?
När det handlar om tilläggsförvärv till våra fem plattformar är det viktiga vilken intjäning de kan få hos oss. I de fall vi tittar på helt nya plattformar söker vi bolag med beprövade affärsmodeller, ledande marknadspositioner och starka kassaflöden.
Fokus ligger främst på tilläggsförvärv till våra befintliga plattformar. Det innebär att vi förvärvar inom områden där vi redan har branschkunskap, en mottagarorganisation och möjlighet att skapa samordningsfördelar.
Vår decentraliserade modell innebär att plattformarna har en viktig roll i att identifiera och driva förvärvsmöjligheter, medan Volati bidrar med kapital, struktur och förvärvserfarenhet.
Hur säkerställer ni ledarutveckling och succession inom Volati?
Starka ledare i varje plattform är en förutsättning för vår decentraliserade modell. Med cirka 1 700 anställda i fem plattformar och verksamhet i 20 länder kan medarbetare lära och växa tillsammans med kollegor i hela koncernen.
Vårt Volati Management Program som riktar sig till unga akademiker med några års arbetslivserfarenhet har sedan starten för 10 år sedan haft 37 deltagare, varav två tredjedelar stannat inom Volati eller inom bolag som tidigare tillhört koncernen.
Nettoskulden motsvarar 3,1 gånger justerad EBITDA, något över ert målintervall. Hur påverkar det era prioriteringar för kapitalallokeringen framöver?
Skuldsättningen var något över vårt målintervall vid det tredje kvartalets slut, till följd av förvärvstakten under året där tilläggsförvärv har tillfört 575 miljoner kronor i årsomsättning. Vi är nöjda med takten, och kommer även framöver att balansera förvärvsaktiviteten mot vår skuldsättning.
Samtidigt är kassaflödesgenereringen stark och uppgick till 93 procent rullande tolv månader. Med ett säsongsmässigt starkt kassaflöde under årets avslutning bedömer vi att skuldsättningen kommer att minska under kommande kvartal. Det ger oss fortsatt möjlighet att genomföra attraktiva förvärv, samtidigt som vi håller fast vid en balanserad förvärvstakt.
Om vi blickar fem år framåt, var vill du se Volati då och vad blir viktigast för att nå dit?
Om fem år vill vi vara en ännu bättre ägare till våra plattformar, som då också uppvisar goda och stigande resultat. Till dess vill jag också att Volati åter är på en utvecklingsbana, som tydligt stödjer vårt långsiktiga finansiella mål: att EBITA per stamaktie ska växa med minst 15 procent per år i genomsnitt över en konjunkturcykel. Och efter några svagare år räcker det inte att bara växa i linje med målet framåt.
Förvärv utgör en central del av strategin och bolagsutvecklingen baseras på att behålla företagens entreprenörsanda, och därtill addera ledarskap, kunskap, processer och finansiella resurser.
 Viktor Söderberg
Laddar kommentarer…