
Ericsson eller Nokia? Detta är Bank of Americas favorit bland nätjättarna
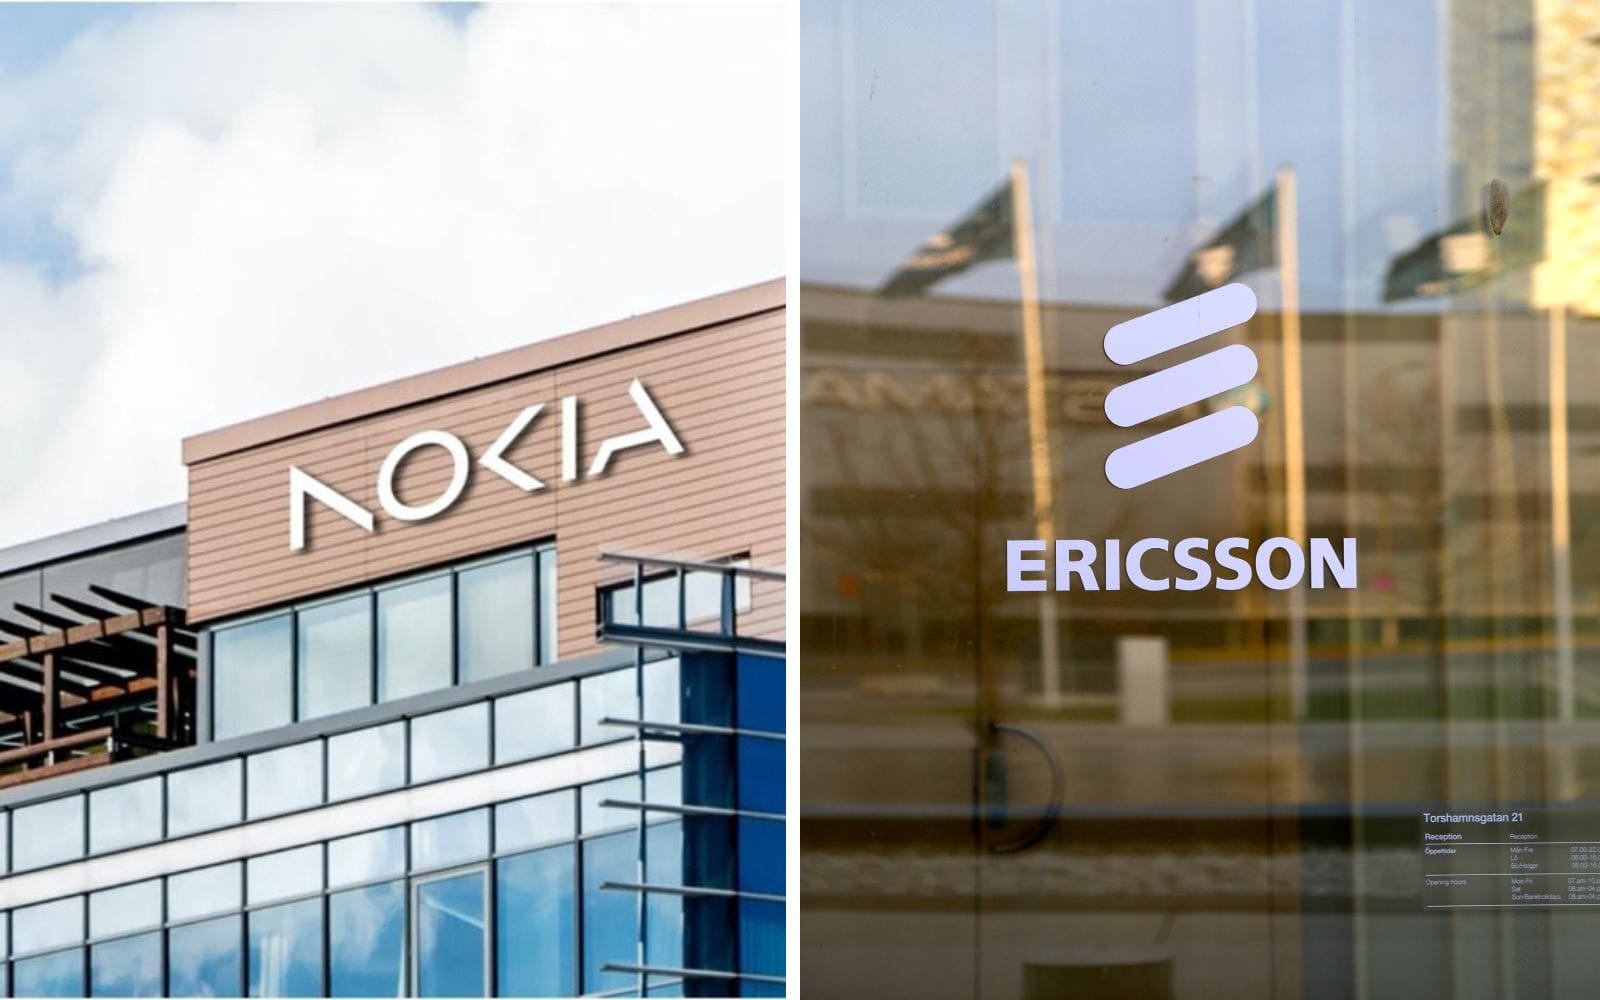
Bank of America har granskat de europeiska nätjättarna och halvledarsektorn inför rapportsäsongen. Banken har en tydlig favorit bland telekombolagen, med AI-investeringar som avgörande faktor.
Skillnaden handlar om var pengarna flödar just nu. Nokia rider på en investeringsvåg inom optiska nätverk och nätverksswitchar, driven av kapitalutgifter kopplade till artificiell intelligens, och orderingången inom dessa segment väntas överstiga 2 miljarder euro. Den finländska nätjätten får en köprekommendation.
MasTec-varningen tynger Ericsson
Medan Nokia gynnas av AI-driven efterfrågan, tyngs Ericsson av osäkerhet kring nordamerikanska operatörsinvesteringar. Bank of America lyfter fram en varning från det amerikanska byggbolaget MasTec om försenade investeringar i radioaccessnät i Nordamerika som konkret stöd för sin försiktiga syn på bolaget.
Nokias svagare RAN-försäljning väntas däremot kunna hanteras internt. Kostnadsbesparingar inom trådlös nätverksutrustning bedöms enligt banken kunna väga upp för tappet. Ericsson får behålla rekommendationen underperform, rapporterar Finwire.
Kinaboomen i backspegeln för Mycronic
Även Mycronic tas upp i analysen. Bank of America sätter riktkursen på 230 kronor, baserat på 14 gånger prognostiserat ebitda för 2028, och räknar med att värderingsmultipeln faller framöver.
Den Kinadrivna tillväxten inom halvledarmaskritare bedöms ha nått sin kulmen medan konkurrensen skärps. Svagare orderingång på maskritare för bildskärmar och begränsad efterfrågan på ersättning av äldre maskiner lyfts som specifika nedåtrisker.
Banken är dock inte negativ till hela den europeiska halvledarsektorn. Köprekommendationen upprepas för ASML, ASM International och VAT Group.
Det finska analyshusets Inderes bekräftar på sitt håll Nokias strategiska riktning. Försäljningen av Enterprise Campus Edge till riskkapitalbolaget Aurelius beskrivs som ett väntat steg i portföljrensningen, inte en nödsituation.
Avyttringen stöder Nokias strategi att vässa sin portfölj och styra resurser till områden där bolaget ser de bästa möjligheterna att skapa värde på lång sikt.
Inderes
Verksamheten har varit olönsam under Nokia, och Inderes uppskattar dess årsomsättning till 80–100 miljoner euro. Någon köpeskilling har inte offentliggjorts.
Affären väntas slutföras under första halvåret 2027. Eftersom bortfallet redan beaktats i tidigare prognoser leder försäljningen inte till några estimatrevideringar från Inderes sida.
Laddar kommentarer…