
HerrKamrer: ”Det är bättre att ha ungefär rätt än exakt fel” – så investerar han i kvalitetsbolag
Han började investera under finanskrisen och har sedan dess utvecklat en strategi med kvalitetsbolag, fundamental analys och långsiktighet i centrum. Men efter kostsamma misstag har börsprofilen HerrKamrer blivit allt mer pragmatisk. För Börskollen berättar han varför han slutat fånga fallande knivar, hur han kombinerar långsiktigt ägande med aktiv handel och varför även fantastiska bolag kan vara dåliga investeringar.
Under en semesterresa såg HerrKamrer värdet på ett av sina innehav minska med flera månadslöner om dagen. Bolaget såg fortfarande bra ut på pappret, men marknaden hade börjat omvärdera framtiden. Erfarenheten förändrade hans sätt att investera.
I Börskollen Inside berättar han om kvalitetsbolag, risk, värdering och varför tålamod ibland handlar om att vänta med att köpa.
10 snabba med HerrKamrer
-
Hur länge har du investerat eller handlat aktivt?
Började för 18 år sedan (2008), och sedan mer aktivt de senaste 15 åren (sedan 2011).
-
Vad är din största styrka som investerare?
Att våga agera (köpa) när marknaden är rejält bäsig. Tar risk när andra avvaktar – exempelvis under finanskrisen, eurokrisen, Q4 2018, covid 2020 och inflationsoron 2022. Då har jag köpt rejält, ofta även med belåning.
-
Och din största svaghet?
Tidigt i karriären var det för mycket risk och för många transaktioner, vilket lärde mig mycket om riskkontroll och disciplin. Idag är min största svaghet snarare att jag än idag fortfarande säljer vinnare för tidigt. Klyschigt, men sant.
-
Vilken annan investerare, trader eller profil har påverkat dig mest?
Kan inte nämna en, då det är för många.
-
Vilken informationskälla eller vilket verktyg skulle du ha svårast att klara dig utan?
Quartr, fantastiskt tjänst för professionella aktörer inom finansbranschen, men också riktigt bra att man som privatperson kan använda det för earnings calls och transcripts.
-
Vilken är den bästa investeringsboken du har läst?
Har läst sjukt många :) 100+ lätt, så svårt att säga en.
Jag gillar Peter Lynch's One Up on Wall Street Beating the Street just för att de gjorde att jag tidigt förstod att tillväxt var viktigt, men annars Terry Smiths Investing for Growth som handlar om investeringar i riktigt hög kvalité. Men landar nog ändå i The Joys of Compounding av Gautam Baid, Richer, Wiser, Happier av William Green och Beyond Wealth av Alexander Green – pga. att de ger en mer holistisk syn på livet och investeringar.
Sen om man vill förstå sig på kapitalallokering och betydelsen av att ha en ledning som verkligen fattar detta så rekommenderar jag starkt The Outsiders av William Thorndike.
-
Vilket är det vanligaste misstaget du ser andra investerare göra?
Låta känslorna styra istället för en process/strategi. Bland folk som har ett stort intresse - troligen också för mycket transaktioner. Ska du ha den allra högsta avkastningen och säg 25-30%+ årligen över tid så behöver du absolut ha en förhållandevis hög omsättningshastighet, men få klarar det.
De allra flesta skulle må bra av att göra lite färre transaktioner. Då kan du ändå uppnå 15-20% och kanske 25% över tid men lite häv. Din tidsjusterade avkastning (alltså avkastning i förhållande till hur mycket tid du lagt ner på att uppnå den) blir dessutom troligen betydligt bättre. Något jag kommit att uppskatta desto mer ju äldre jag blivit. Börsen är definitivt mitt största intresse - men sen vill man ju kunna lägga tid på familj, träning och annat också.
-
Vilket investeringsråd tycker du är överskattat eller direkt dåligt?
Nu kommer nog många säga att de inte håller med – men skulle vilja säga månadssparandet. Det är bra när det gäller typ din tjänstepension osv., dvs. helt passiva strategier. Men om du har en summa som du investerar privat i aktier så tycker jag det är betydligt bättre att lägga månadssparandet, utdelningar och eventuella pengar från utköp osv. på hög tills du faktiskt hittar något du vill köpa. Istället för att bara slentrianmässigt köpa varje månad för att du har cash. Resultatet blir att du sitter där i covid-kraschen och har 0 likvider att köpa för.
Det är också en mental grej – att ha lite cash gör att man blir mer motiverad att leta efter nya case än om man alltid är helt fullinvesterad. Sen rekommenderar jag givetvis inte att sitta med 20–30 % cash i typ 2–3 år, men att du har 5–15 % ett par månader eller nåt halvår/år i just din privata aktieportfölj är inget du behöver få panik över. Nya lägen kommer alltid, det gäller bara att ha tålamod.
Kolla bara på nedgången i Microsoft här nyligen, ett av världens största bolag, var nere på 350 $ och P/E 20 i juni, då passade jag på att tanka rejält och tog väl typ 20–30 % size och sen stack aktien 35–40 % på 1,5 månad från lows. En sjuk rörelse i ett så stort bolag. Efter det minskade jag (behöll grundposse) och lade pengarna på ett sparkonto i väntan på nästa möjlighet.
-
Om du bara fick ge ett enda råd till någon som vill bli en bättre investerare – vilket skulle det vara?
Att hitta en strategi som passar just dig och din personlighet - det är vad som kommer att funka bäst över tid.
-
Vilken eller vilka svenska investerarprofiler skulle du vilja se Börskollen göra en liknande intervju med?
Finns grymt många duktiga på X, men kunde ni få börs-psykologi Cristofer (don_crisse) att ställa upp skulle det vara väldigt intressant! Känns som en person som många kan lära sig mycket av. Inte minst när det gäller just den mentala aspekten, som jag tror är otroligt viktig.
-
Bonusfråga: Vad har du för långsiktig avkastning och/eller CAGR?
Har inte noterat ner exakt och bytt mäklare ett par gånger, men mina försök till att räkna baklänges sen start indikerar runt 20%.
Sen om man tar med hela ekonomin är det bättre, mycket på grund av att antal lyckades bostadsinvesteringar.
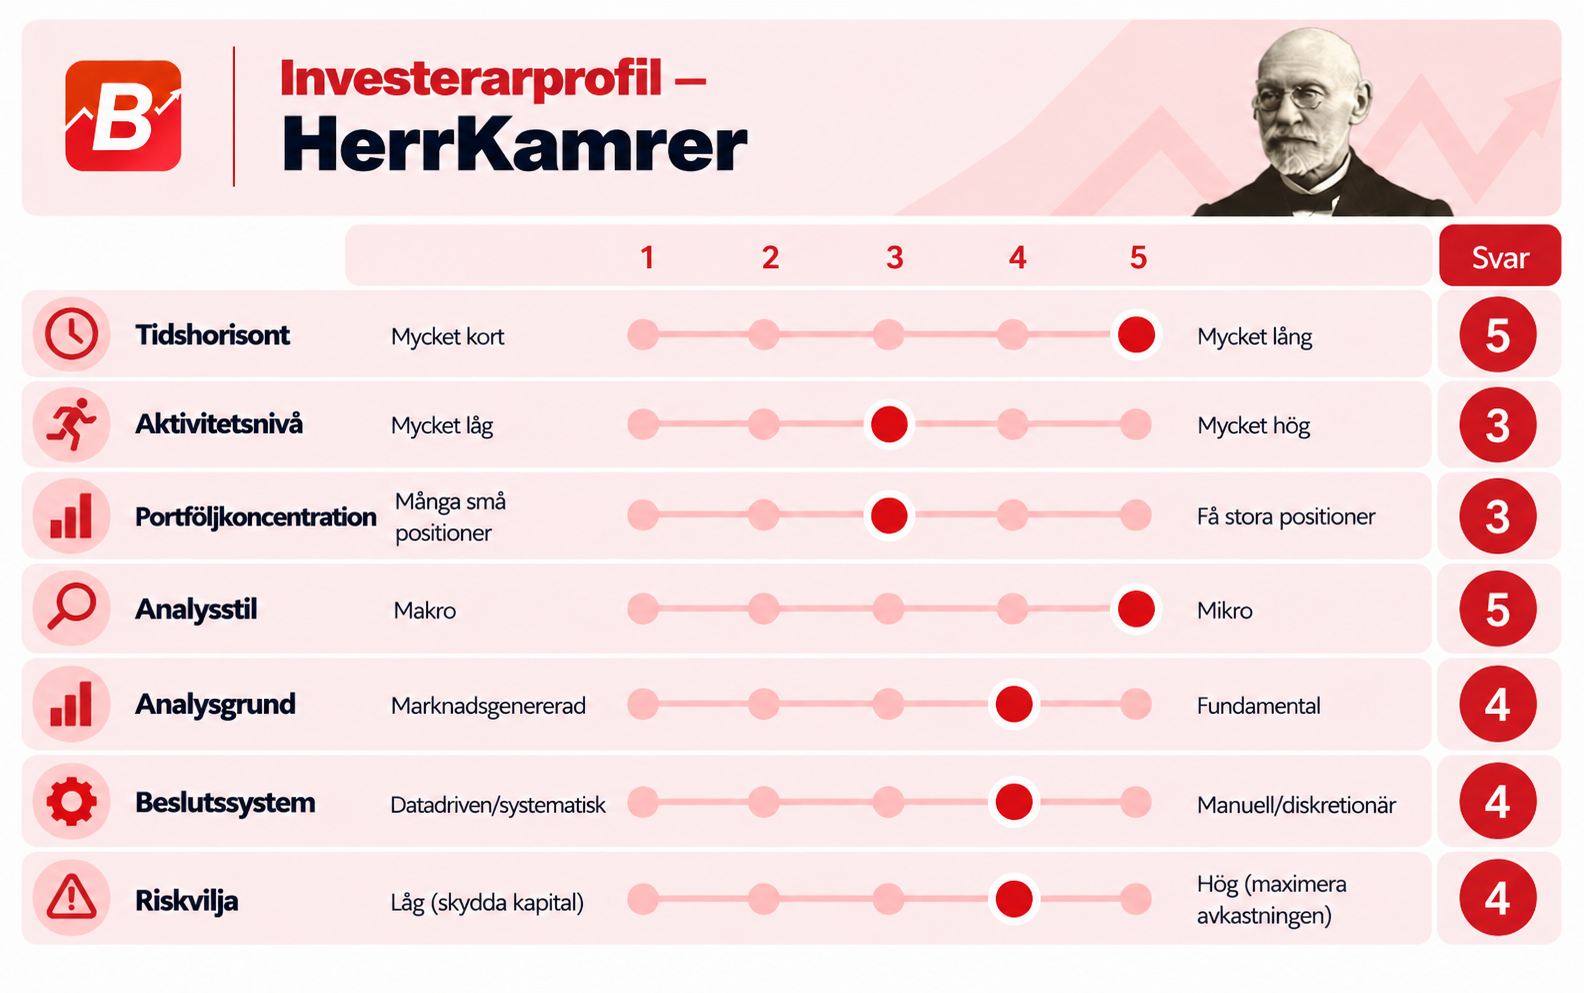
Investerarprofil
Hur skulle du själv beskriva dig som investerare?
Vägen till din strategi
Hur började ditt intresse för börsen och hur har du utvecklats till den investerare du är idag?
Pappa som är ekonom i grunden läste alltid Dagens Industri på morgonen, den låg framme vid frukostbordet, så jag började bläddra i den tidigt. Alltid varit intresserad av pengar. Började jobba extra tidigt och sparade istället för att köpa prylar.
Startpunkten har nog mycket med finanskrisen att göra. Var ju överallt på nyheterna och påverkade folk runtomkring en. Blev fascinerad av det. Jag var ju för ung för att ha hunnit bygga upp något större kapital och därmed förlora rejält med pengar på finanskrisen. Därför påverkade det nog inte min syn på risk till det mer försiktiga lika mycket som många jag känner som var äldre/mer aktiva och började då. Men det gjorde att jag började läsa om Warren Buffett och jag tror att det främsta jag tog med mig från den tiden är hur lönsamt det kan vara att köpa när det är bäsigt där ute, bara man har tålamod.
De första åren var min investeringsstil nog inriktad på ganska sunda saker, köpte Berkshire Hathaway tidigt och diverse aktiefonder. Var ju inte lika lätt på den tiden att handla, så jag minns att man fick ta hjälp av föräldrarna. Sen ett par år senare, när man började på universitetet 2011, började man experimentera mer. Läste finans och sista året var det kurser i portföljteori mm och så satt man även och gjorde bolagsvärderingar, DCF:er mm. Så då började man med enskilda bolag. Dock väldigt långt ut på riskskalan, mer ”spännande” bolag där man hoppades kunna tjäna snabba pengar.Var nog framåt 2015, när man började jobba heltid och fick mer cash att månadsspara, som stilen utvecklades mer mot kvalitetsbolag och att faktiskt lägga tiden på fundamental analys.
Jobbet inom bank och finans har säkert påverkat hur jag investerar. Genom att arbeta med stora bolag i olika branscher, analysera finansiella rapporter och jobba med finansiering och M&A har man fått en bättre förståelse för hur företag faktiskt fungerar och vad som driver dem. Man har också fått en inblick i hur bolag resonerar kring finansiering och kapital, vilket ger ett annat perspektiv än att bara titta på aktien från utsidan. Inom wealth management har jag jobbat mycket med att följa och analysera marknaden, träffa olika typer av investerare, både privatpersoner och företag, samt med portföljkonstruktion, riskspridning och riskprofiler. Sammantaget har det nog gjort mig mer medveten om både vad jag investerar i och hur jag bygger min portfölj - samt ännu mer övertygad om att det inte finns ett sätt som passar alla.
”Det är bättre att ha ungefär rätt än exakt fel.”
Jag är dock helt övertygad om att du verkligen måste testa själv. Baskunskap du får från en utbildning eller jobb inom ekonomi är såklart bra. Särskilt om det är mer nischat mot finans/analys och du lär dig räkna osv. Men sen måste du uppleva det i verkligheten och testa själv. Gå på nitar, reflektera och lära dig. Det jag dock skulle säga var en bra lärdom från universitetet var att man fick sitta och göra 100-tals DCF:er och att man efter en tid förstod att enkom väldigt små justeringar/ändringar av alla de antaganden som man gjorde kan ge ett enormt stort avtryck på framräknat börsvärde. Så man lärde sig tidigt att det är bättre att ha ungefär rätt än exakt fel.
Det är mycket som praktiskt investerande lärt mig som jag inte lärde mig genom utbildningen och arbete. Framförallt det här som jag brukar komma tillbaka till – att du måste hitta en strategi som passar dig och din personlighet. Ingen textbok kan göra det åt dig. Inte ens AI. Du måste testa dig fram själv och uppleva vad som funkar för dig.
Tror också det är väldigt nyttigt att ha gjort hemläxan, genomfört en investering och sedan händer något oväntat som får det att gå riktigt dåligt. Det har man ju upplevt många gånger och det gör en ödmjuk inför att börsen är svår. Att du kan tro att du vet mycket och har gjort en riktigt bra analys, men att det ändå inte blir bra. Har man varit med om det många gånger så förstår man värdet av riskhantering: diversifiering, size, MoS (margin of safety). Det kan du inte läsa dig till i en bok.
Det man lär sig allra mest på är ofta de största minorna. Lärdomen blir ofta som starkast när det också känns rejält ekonomiskt. Jag gjorde t.ex. en riktigt tabbe i ett bra bolag vars aktie tydligt trendade nedåt, men fundamenta såg bra ut. Missbedömde hur kraftigt marknaden skulle handla ner multipeln p.g.a. avtagande tillväxt. Ökade löpande och fick se mitt värde i pappret minska med ett par månadslöner om dagen under en semesterresa kring Medelhavet. Kan säga att det var mycket tittande på mobilen och inte så mycket njutande av semestern den gången.
Men jag lärde mig den hårda vägen att det oftast är mycket bättre att vänta på att en aktie börjar konsolidera eller åtminstone visar någon typ av tecken på ett bottenbygge innan du kastar dig in om du vill dippköpa. Många gånger läst om det klassiska uttrycket ”fånga inte den fallande kniven”, men det krävdes ovan upplevelse för att jag verkligen skulle ändra mitt sätt att dippköpa. Oftast kommer det dessutom en riktig rejäl urspolning med hög volym när vi är nära botten, så det kan man också vänta tills man ser.
Vidtar du ovan riskmitigerande åtgärder riskerar du såklart att förlora de första säg 10 procenten när aktien väl studsar, men det är det oftast värt för att slippa sitta med 50 % ner från första dippköpet.
Om det är någonting som jag faktiskt gör fundamentalt annorlunda nu än för 10 år sedan är att jag inte bara fiskar upp kvalitetsbolag som är ute ur kylan och sen hoppas på bättre tider. Då kan du nämligen få vänta väldigt länge. Alternativkostnaden kan således bli väldigt hög.
Istället börjar jag bevaka bolagen ganska noga. Kanske köper någon mindre post. Men sen väntar jag tills jag börjar se positiva tecken på någon typ av vändning innan jag agerar.
Vi har t.ex. en sån situation nu i lyxbolagen. Det är t.ex. ingen hemlighet att jag gillar LVMH och Hermès, ägt framförallt den förstnämnda väldigt länge. Sektorn växte ju över trend efter pandemin när alla skulle köpa klockor och andra lyxprylar. För LVMH var det närmare 20 % tillväxt under ett par år. Den stod i runt 400 € i slutet på 2019, sen ner till runt 300 € på botten i mars 2020 för att därefter ralla nästan 3x till runt 900 € i april 2023. Därefter -60 % fram till idag. Nu snackar vi alltså Europas högst värderade bolag under perioden 2021–2023. En galen rörelse.
Nu till min poäng – hade detta hänt tidigt i min investeringskarriär så hade jag troligen köpt rejält efter -20 % (runt 700 €) för att sen se min investering falla till 350 € (dvs. 45 % ytterligare). Men tack vare att man gjort misstaget förr så tog man det denna gång lite mer avslappnat. Sålde faktiskt t.o.m. ut mina aktier ganska tidigt i nedgången och har sedan dess väntat på att komma tillbaka.
Nu här i närtid har jag doppat tårna lite grann igen. Äger bolaget i min evighetsportfölj bland annat. Men vill fortfarande vänta och se att vändningen faktiskt kommer innan jag tar size. Är dessutom osäker på när i tid det kommer se ljusare ut.
Förr: kvalitet + billig värdering → köp → vänta.
Nu: kvalitetsbolag som handlats ner → bevakning → invänta tecken på vändning → mindre initial position → ta size först när caset börjar bekräftas.
Avslutar med ett citat från Howard Marks:
”Rule number 1: Most things will prove to be cyclical.
Rule number 2: Some of the greatest opportunities for gain and loss come when other people forget rule number 1.”
Ligger något i detta :)
”Du måste hitta en strategi som passar dig och din personlighet. Ingen lärobok kan göra det åt dig, inte ens AI. Du måste testa dig fram och själv uppleva vad som fungerar.”
Vad är egentligen ett kvalitetsbolag?
Du beskriver själv ditt investerande som fokuserat på högkvalitativa bolag. Vad innebär egentligen ”kvalitet” för dig – och vilka egenskaper måste ett bolag ha för att kvalificera sig?
Först och främst vill jag förstå vad bolaget sysslar med. Annars hamnar det i ”too hard pile”. Sen vill jag veta vilka som äger och driver bolaget, gärna en ägare av kött och blod och en ledning som följer pilotskolan, inte bara en massa passiva fonder och tjänstemän.
Tittar på traditionella nyckeltal som tillväxt, lönsamhet, kassaflöde m.m. Vill att bolagen ska ha en god och gärna lång historik, att de uppvisat en hög avkastning på kapital och att de bedöms ha möjlighet att återinvestera sitt kapital till en hög räntabilitet även framåt. Gärna organisk tillväxt, starka marginaler och en affärsmodell som är någorlunda förutsägbar. En stark balansräkning är också positivt, även om det beror lite på vilken typ av bolag det handlar om.
Det sistnämnda kan vara lite lurigt. Många lägger väldigt mycket tid på att analysera bolagets historik och nuläge, men det kan AI göra åt dig på några minuter. Där får du ingen edge. Där du däremot har en chans är genom att göra en mer korrekt bedömning av framtiden än marknaden.
I grunden kommer avkastningen från tre saker: vinsttillväxt per aktie (EPS), förändringar i värderingsmultipeln och utdelningar till aktieägarna. Återköp av aktier kan också bidra till avkastningen, bland annat genom att antalet aktier minskar och vinsten per aktie därmed ökar.
På lång sikt vill jag framför allt att vinsttillväxten per aktie ska driva avkastningen. Men värderingen spelar såklart också stor roll för vilken avkastning man faktiskt får som aktieägare. Även ett fantastiskt bolag kan vara en dålig investering om man betalar för mycket, medan ett bolag vars framtidsutsikter marknaden underskattar kan ge väldigt bra avkastning när värderingen normaliseras.
Egentligen är det ingen rocket science. Charlie Munger brukade prata om hur ett bolag med 20 % avkastning på kapital tenderar att kunna skapa en aktieavkastning i närheten av det över tid. Väldigt, väldigt förenklat, såklart. Det förutsätter bland annat att bolaget kan fortsätta återinvestera kapital till den avkastningen och att värderingen inte förändras alltför mycket.
Det viktiga är alltså att förstå att det inte räcker med att bolaget haft hög avkastning på kapital historiskt och har det idag. Det måste också ha möjlighet att återinvestera till den höga avkastningen även framåt. Där kommer konkurrensfördelar och vallgravar in. Har bolaget exempelvis pricing power, en stark marknadsposition eller andra fördelar som gör att konkurrenterna inte enkelt kan äta upp lönsamheten?
Ett vanligt problem är bolag som verkar på en nischad marknad med begränsad konkurrens och därför kan ha hög lönsamhet. Efter ett par år kan marknaden dock vara mer eller mindre mättad. Bolaget fortsätter att ha hög avkastning och gå bra, men kapitalet som byggs upp kan inte längre återinvesteras och då tappar du compounding-effekten. I stället får de dela ut pengar eller köpa tillbaka aktier. Eller värre – börja lägga pengarna på onödiga saker eftersom deras TAM helt enkelt är begränsad.
Från kvalitetsbolag till investering
Ett fantastiskt bolag kan fortfarande vara en dålig investering om priset är för högt. Hur går du från att identifiera ett kvalitetsbolag till att avgöra om aktien faktiskt är köpvärd?
Absolut, det är skillnad på ett bra bolag och en bra aktie. Ett riktigt kvalitetsbolag kan vara en dålig investering om du betalar för mycket för det. Jag vill hitta hög kvalitet i verksamheten och betala ett pris som ger en rimlig förväntad avkastning.
Det är ju också ett sätt att minimera den negativa påverkan i ett scenario där det visar sig att man hade fel. Är värderingen då dessutom hög blir fallhöjden större.
”Ett riktigt kvalitetsbolag kan vara en dålig investering om du betalar för mycket för det.”
Jag screenar egentligen inte särskilt mycket, utan bolag dyker oftast upp när man rent allmänt läser och följer marknaden. Om något fångar mitt intresse börjar jag gräva mer. Först vill jag förstå om bolaget har förutsättningar att fortsätta utvecklas väl även om 10 år. Historiken är såklart viktig, men det är framtiden man ska betala för.
Jag försöker framför allt förstå hur marknaden kan utvecklas, vilka trender som driver den och hur bolaget kan fortsätta växa. När det gäller kvantitativa aspekter tänker jag åtminstone 3–5 år framåt. Längre fram än så, säg 5–10 år, blir det mer av en kvalitativ och övergripande analys än en analys av konkreta siffror.
Jag kollade lite i mina gamla anteckningar och hittade en väldigt enkel lista som jag någon gång skrivit ner, med tanken att man kan eliminera typ 90 % av alla case genom en sådan screening:
- ROIC > 20 %
- Revenue growth > 9 %
- Free cash flow growth > 12 %
- Net Debt/FCF < 3x
- FCF/Net Income > 90 %
- FCF Margin > 15 %
Troligen snott den från någon annan smart person. Sen vill jag i praktiken gärna ha lite bättre tillväxt i intäkter och kassaflöde, men tycker ändå att listan fungerar ganska bra som ett första urval för att sålla bort bolag.
En viktig del är att förstå hur mycket bolaget kan växa och hur länge det kan fortsätta återinvestera kapital till hög avkastning. Det räcker inte att bolaget har haft hög lönsamhet historiskt och har det idag. Finns det fortfarande en stor marknad att växa på? Kan bolaget fortsätta ta marknadsandelar eller expandera inom nya områden? Det är sådant jag försöker bilda mig en uppfattning om.
När det kommer till värdering tittar jag på olika typer av ganska traditionella mått kopplat till resultat, kassaflöde och avkastning på kapital. Gillar ROCE, ROE, ROIC, Earnings yield etc men tycker även väldigt basic mått som P/E och EV/EBIT funkar hyggligt i många fall. Gäller att se till helheten och inte bara ett enskilt nyckeltal. Jag försöker få en uppfattning om vad bolaget kan tjäna om några år och vad det då kan vara värt. Jag bygger inte särskilt många detaljerade modeller nuförtiden, utan det blir mer en servettskiss. En riktigt bra investering ska inte behöva en massa detaljerade beräkningar för att se attraktiv ut. Då är den troligen inte tillräckligt bra.
“En riktigt bra investering ska inte behöva en massa detaljerade beräkningar för att se attraktiv ut. Då är den troligen inte tillräckligt bra.”
Om man ska förenkla det väldigt mycket tycker jag att allt över 20x vinsten börjar bli dyrt. Då krävs det något särskilt för att jag ska vara intresserad. Det betyder inte att jag aldrig betalar mer än så, men då vill jag verkligen förstå vad jag får för pengarna och hur länge bolaget kan fortsätta växa. Förr var jag nog mer benägen att betala upp för kvalitet, men med åren har jag blivit mer strikt även med värderingen.
I slutändan handlar det om att försöka bedöma framtiden bättre än marknaden. Man kan hitta ett fantastiskt bolag, men om alla redan vet hur fantastiskt det är och värderingen speglar det, så behöver aktien inte vara någon bra investering. Omvänt kan ett bra bolag bli väldigt intressant om marknaden har för låga förväntningar.
Om jag måste välja köper jag självklart hellre ett exceptionellt bolag till ett rimligt pris än ett bra bolag till ett exceptionellt lågt pris. På lång sikt tror jag att det förstnämnda är mycket bättre. Men jag är pragmatisk och kan också göra kortare affärer när möjligheten dyker upp. Då kan båda varianterna fungera.
Till slut är det en helhetsbedömning. Jag vill förstå bolaget, ha en någorlunda tydlig bild av hur det kan utvecklas de kommande åren och känna att priset ger en rimligt förväntad avkastning. När de sakerna faller på plats blir det intressant på riktigt.
“Om jag måste välja köper jag självklart hellre ett exceptionellt bolag till ett rimligt pris än ett bra bolag till ett exceptionellt lågt pris.”
Efter köpet – låt vinnarna löpa?
En liten grupp exceptionella bolag står historiskt för en mycket stor del av börsens långsiktiga värdeskapande. Hur arbetar du med ett innehav efter köpet – och hur undviker du att sälja en långsiktig vinnare för tidigt?
Yes, de senaste 30 åren i USA står 5 % av bolagen för 95 % av avkastningen. Motsvarande siffra i Sverige är att 5 % står för 85 %. Så det stämmer.
Fördelen med index är just detta, att du alltid kommer att vara exponerad mot vinnarna, även om de varierar över tid. Kör du stockpicking har du dock fördelen att du kan välja bort mycket skit. Sen, om du dessutom lyckas träffa ett par vinnare, så räcker det gott och väl för att det ska bli väldigt bra. Men då bygger det såklart på att man inte säljer för tidigt.
Jag, liksom många andra, har ett gäng olika portföljer. Allt från en kortsiktig tradingportfölj till en evighetsportfölj med buy & hold som utgångspunkt. Men om vi fokuserar på min huvudsakliga aktieportfölj, som innehåller kvalitetsbolag där jag har för avsikt att vara ägare under lång tid, så finns det väl vissa ”regler” eller ”strategier” som har växt fram med åren för att undvika att just sälja för tidigt.
En sak är lagom size. För stor size => du sover dåligt => reagerar troligen starkare på oförutsedda händelser eller nedgångar => blir lätt osäker osv. När det gäller size vill jag inte göra mig själv till en fond med massa begränsningar kring maxprocent i ett innehav eller så. Jag har i vissa fall varit rätt koncentrerad, alltså typ 25–30 % i ett case, men då under kortare perioder.
Med det sagt tycker jag att Chris Meyers ”10% of initial equity” är ganska bra, och sen låta det löpa. Dvs. att startpositionen är 10 % av portföljen, men om den sedan växer till 15 % eller 20 % så låter man det vara. Så ungefär så brukar jag tänka.
När det gäller sälj så säljer jag om det blir helt orimligt högt värderat, men om det bara är ”dyrt” låter jag det vara. Blir det ”väl dyrt” så avgör storleken på positionen lite vad jag gör. Är det ”väl dyrt” och positionen är 15 %, ja, då kanske jag trimmar ner den till 10 %.
Jag försöker röra mig långsamt när det gäller försäljningsbeslut, dvs. ta det lite successivt över tid för att minska risken att tajma fel. Det är ju ett mentalt spel också. Har ett innehav gått sjukt bra och du har stora upparbetade vinster så kan det kännas bra att ta hem lite vinst, även om det kanske inte är det mest rationella att göra. Men om det är vad som krävs för att ändå ligga kvar med en exponering som känns okej om natten, så tycker jag att det är bättre än att ha kvar en jättestor size och må dåligt.
Alternativkostnaden kan då bli väldigt hög, på många sätt – inte minst eftersom du kanske fokuserar mindre på nya case och blir lite för absorberad av din stora position. Det har man ju varit med om i någon krasch, att typ väldigt mycket faller handlöst och många möjligheter uppenbarar sig, men sen sitter man själv helt paralyserad av sin stora position och tycker att den blivit för billig, när det egentligen hade varit bättre att lyfta blicken och titta på vilka möjligheter som ges.
“Så gift dig inte med en aktie, helt enkelt.”
Tycker också att man ibland fastnar lite väl mycket i att man aldrig får sälja. Många är helt frälsta av buy & hold och det gör typ ont för dem att sälja av ett innehav. Men för oss privatsparare som handlar i papper med hygglig likviditet är det ju sällan ett problem att komma tillbaka dagen efter om man vill det. Så jag förespråkar väl en lite mer avslappnad inställning till det här med köp och sälj.
Har du t.ex. ett riktigt bra bolag som du vill äga kommande 10 år, men det just nu är inne i en period där du är lite osäker på vad som kommer hända eller där det dykt upp något frågetecken, ja, men sätt dig på sidlinjen då i några månader och gå in igen när du tycker att bilden har klarnat. Det är ingen dramatik. Jag har många gånger tagit stoppen i nåt bolag jag verkligen gillar, bara för att jag tyckte att det var för svårt just då, för att sen komma tillbaka en stund senare med fräscha ögon.
Det som verkligen kan få mig att sälja är väl om bolaget har börjat gå dåligt och man efter en gedigen analys konstaterar att man är mycket osäker på om det kommer kunna vända, eller helt enkelt kommer fram till att det troligen inte kommer kunna vända inom säg en 2–3-årsperiod. Eller om typ bolagets ägare och ledning byts ut eller förändras på ett dramatiskt sätt. Det skulle också kunna vara att man hittat något ännu mer attraktivt som man vill använda pengarna till i stället.
Det är ganska uppenbart att om du ska ha de allra högsta avkastningssiffrorna, ja, då behöver du ha förhållandevis hög omsättningshastighet. Men då pratar vi riktigt hög avkastning. Om du däremot är fine med att dubbla kapitalet typ vart femte år, dvs. runt 15 % årligen, då kan du tillåta dig att vara mer långsiktig. Du behöver troligen lägga mindre tid och din tidsjusterade avkastning blir sannolikt god.
”Man måste tillåta sig själv att tänka om, göra om och göra rätt när det blir fel.”
Så på frågan om ”never sell” är en användbar princip skulle jag säga att man nog aldrig ska köra kompromisslöst på någon punkt över huvud taget. Man kan använda regler och riktlinjer, men för att bli en framgångsrik investerare över tid måste man inse att man kommer ha både rätt och fel, och man måste tillåta sig själv att tänka om, göra om och göra rätt när det blir fel.
Om man då har kommit fram till att det bästa är att säga hejdå till en aktie och sälja, så blir det givetvis dumt att av princip klamra sig fast vid en buy & hold-strategi bara för att.
När kvalitet går sönder
En risk med kvalitetsinvestering är att man förälskar sig i bolaget, ledningen eller den historiska framgången. Hur försöker du upptäcka när ett tidigare kvalitetsbolag faktiskt har försämrats?
Det som blivit allra mest kostsamt för mig historiskt är att när man klamrar sig fast för länge i ett case / bolag med avtagande tillväxttakt. Då brukar marknaden kunna ta ner multipeln rejält. Så det är jag mer uppmärksam mot nu än förr.
Hela världen som investeringsuniversum
Du investerar betydligt mer internationellt än många svenska privatinvesterare. Varför begränsa sig till Sverige – och hur arbetar du när hela världen i princip är ditt investeringsuniversum?
Du har nog rätt i att många svenska privatinvesterare har en tydlig home bias. Det har jag också noterat tydligt i jobbet, där jag träffar förmögna entreprenörer och företagare, men även institutionella aktörer och andra vars verksamhet är inriktad på kapitalförvaltning. Inte alltför sällan har de typ bara svenska bolag och sen kanske lite amerikansk tech när det gäller privatpersoner.
Men för min egen del har det alltid varit naturligt att titta i hela världen, möjligen minus de mest exotiska marknaderna med instabila ekonomiska och politiska förutsättningar, just på grund av den högre risken. Men varför inte investera i övriga utvecklade länder när Sverige står för typ 1 % av globalindex?
Jag tror att det har fallit sig ganska naturligt eftersom jag har läst och lyssnat på många internationella investerare genom åren också. Sen, på den tiden man screenade globalt, dök det ju upp en hel del fina bolag långt utanför Sverige. Jag har kollat mycket på listor över typ ”världens finaste bolag” och lagt mycket tid genom åren på att söka fram sådana, helt oberoende av geografi.
Med ovan sagt så tror jag att det är betydligt lättare att investera globalt om man kör lite större kvalitetsbolag som jag gör, än om man t.ex. vill in i riktiga small caps eller micro caps. Då blir det såklart enklare om man håller sig till Sverige eller Norden. Men det ena utesluter inte det andra. Jag har ju t.ex. investerat i ett mindre svenskt fintechbolag som bygger AI-infrastrukturen för bolagsanalys. Den investeringen hade jag aldrig gjort om det inte var just svenskt, om jag inte hade känt till de svenska grundarna och om jag inte själv använde produkten.
Ska du ha en tydlig edge som svensk investerare och rör dig i segmentet där du letar efter undervärderade micro caps med turnaround-potential, är det såklart lättare på den svenska börsen. Men om du mer fokuserar på att över tid exponera dig mot globala kvalitetsbolag så blir det mindre viktigt. Där handlar det mer om att hitta bolagen, plocka upp dem vid en hygglig tidpunkt och hålla över tid, snarare än att tajma köp och sälj perfekt och vara den som kan bolaget allra bäst.
 Daniel Åstrand
Två investeringar som format dig
Berätta om en av dina bättre investeringar eller affärer.
En av mina bättre investeringar räknat i kronor är Nordnet, som jag köpte i samband med börsnoteringen 2020. Det jag framförallt gillade var den strukturella tillväxten i digitalt sparande, en bransch jag själv verkat inom, men också själva plattformen och infrastrukturen bakom.
En viktig del av caset som jag tror att många underskattade var värdet av att Nordnet först avnoterades från börsen och sen verkade en tid i onoterad miljö. Under den perioden gjorde de stora investeringar i plattformen och infrastrukturen, för att sedan komma tillbaka till börsen med en betydligt bättre plattform att växa vidare på. Detta hade inte varit möjliga på börsen med dess kortsiktiga kvartals-fokus,
Jag tror att det här blev en viktig konkurrensfördel. De hade kanske inte den bredaste tjänsten och flest funktioner/marknader initialt, men en mycket stabil plattform med hög driftsäkerhet och bra uptime, vilket gjorde att de kunde bygga på och skala upp verksamheten utan att det blev en massa strul.
Jag gillade också att Nordnet tidigt satsade på hela Norden och inte bara Sverige, som exempelvis Avanza. Det gav dem en större marknad att växa på. Värderingen vid noteringen tyckte jag var rimlig med tanke på tillväxtmöjligheterna. Det var kanske inget uppenbart billigt case, men jag tyckte att det fanns bra förutsättningar för bolaget att växa in i värderingen.
Utöver det långsiktiga innehavet eller grundpossen som jag brukar prata om så har jag också tradat väldigt mycket i aktien. Har köpt många dippar och sedan tagit hem vinsten, vilket har varit trevligt. Det är en aktie som kan tappa 20–25 % helt utan någon fundamental anledning, för att börsen går ner 10 % på grund av någon allmän bais. Då har det uppstått bra lägen att köpa och sedan tacka för kaffet när det lugnat ner sig igen.
“En lärdom är väl att det kan finnas flera sätt att tjäna pengar på samma bolag. Man behöver inte välja mellan att vara långsiktig ägare och att utnyttja de möjligheter som uppstår när aktien svänger kraftigt.”
Brukar dessutom studsa riktigt bra när det allmänna sentimentet vänder. Ett hög beta case. Men ändå med begränsad nedsida för det är ju en stabil business i grunden. En riktigt bra tradingaktie helt enkelt, där jag många gånger tänkt att blir jag sittandes med aktierna jag egentligen köpt på mig som en trade och det fortsätter neråt så gör det mig inget. Har därför typ aldrig tagit stoppen utan bara köpt mer, vilket verkligen inte alltid funkar - men med Nordnet har det känns ganska så safe.
Så det har varit en kombination av att äga bolaget långsiktigt och att utnyttja den höga vollan i aktien. Har sålt av en del längs vägen och min size har varierat över tid, men jag äger fortfarande aktien.
En lärdom är väl att det kan finnas flera sätt att tjäna pengar på samma bolag. Man behöver inte välja mellan att vara långsiktig ägare och att utnyttja de möjligheter som uppstår när aktien svänger kraftigt. För mig har kombinationen fungerat väldigt bra i just Nordnet.
En annan lärdom är att det kan finnas liknande case och affärsmodeller att kapitalisera på fast på andra marknader, i fallet Nordnet tex FlatexDEGIRO, också en nätmäklare men tidigare i sin resa och på andra geografiska marknader. Just nu har den dessutom kommit ner rejält, så är lite extra intressant och något jag kikar på.
Och berätta om en av dina sämre investeringar eller affärer.
Gjort en mängd dåliga investeringar. Men en av de tidiga som jag faktiskt minns väldigt väl var Northland Resources, ett gruvbolag som satsade på att bygga upp järnmalmsproduktion i Kaunisvaara utanför Pajala. Ja, ni hör ju hur det låter. Det var ett stort projekt med potential, men det blev dyrare än planerat, järnmalmspriset föll och till slut fick bolaget stora problem med finansieringen och gick i konkurs 2014. Jag torskade 100 %.
Det som lockade var den potentiellt höga avkastningen. Om allt gick vägen fanns det en stor uppsida. Men i efterhand var det ett riktigt dåligt beslut att köpa in mig i bolaget. Jag borde helt enkelt ha hållit mig borta. Jag förstod inte branschen tillräckligt bra och hade egentligen ingen bra uppfattning om sannolikheten för att de skulle lyckas. Jag såg uppsidan, men hade inte tillräcklig koll på riskerna.
Det fanns givetvis varningssignaler och jag insåg nog ganska snabbt att det inte gick som tänkt, men ville nog inte riktigt inse det. Man hoppades väl att det skulle lösa sig i stället för att ta ett steg tillbaka och ifrågasätta hela caset. Jag agerade inte heller tillräckligt snabbt. Körde i stället strutsmetoden, dvs. stoppade huvudet i sanden.
Så nej, jag tycker inte att investeringsbeslutet var särskilt rimligt ens utifrån den information jag hade då. Jag borde inte ha investerat i något jag inte förstod tillräckligt bra från början. Den viktigaste lärdomen var nog att inte hålla på med förhoppningsbolag där hela caset bygger på att en massa saker måste gå rätt för att det ska bli bra.
Jag vill hellre investera i bolag som tjänar pengar idag och där jag faktiskt kan förstå verksamheten och göra en vettig bedömning av framtiden. Det betyder inte att alla bolag som inte tjänar pengar är dåliga investeringar, men för egen del har jag insett att det inte är den typen av case jag ska hålla på med. Det räcker inte att uppsidan ser stor ut. Man måste också ha en rimlig uppfattning om sannolikheten att lyckas, och det hade jag inte här.
Så inga förhoppningsbolag och köp bara bolag som tjänar pengar – det lärde jag mig tidigt.
Sen är jag riktigt irriterad på att jag inte tog större size i Fortnox, som jag lärde känna tidigt, definitivt för över 10 år sedan. Särskilt eftersom typ vartenda företagskund jag jobbade med på banken vid den tidpunkten använde deras tjänster och var supernöjda. Jag förstod tjänsten och hade gjort analysen, men vågade inte agera tillräckligt resolut. Tyckte att det var för dyrt.
Så det är väl en annan lärdom – hög värdering kan ofta vara ett problem, men det finns undantag. Ibland är det helt enkelt motiverat att betala upp. När riktigt bra lägen dyker upp gäller det att agera, för det kan ta lång tid innan det händer igen. Jag har faktiskt lite liknande Fortnox-vibbar i ett onoterat case jag tittar på just nu, och den här gången vill jag inte upprepa samma misstag.
Köpte också Spiltan aktier på Pepins väldigt tidigt, men sålde bort mig. Minns knappt varför. Skitsummor som hade varit värt miljonbelopp idag. Lärdomen är den klassiska - let your winners run.
Daniel Åstrand
Om du började om idag
Om du idag fick börja om från noll med ditt nuvarande kunnande – hur skulle du bygga upp ditt investerande?
Jag tror att en grej är att jag inte skulle vara så fast i just en strategi. Det är väldigt lätt att tänka att man måste bestämma sig för en strategi och sen köra på den. Man läser om Buffetts klassiska stil – börjar leta bra bolag till låg värdering. Sen fastnar man för Peter Lynch – börjar jaga tillväxt. Kommer in på Druckenmiller – blir helt inne på macro investing. Osv. osv.
Man har ju varit där själv. Säkert de första fem eller sju åren. Man pendlade mellan olika strategier som man vid tidpunkten bestämt sig för. Superkoncentrerat. Ultradiversifierat. Enbart kvalitetsbolag. Bara ren trading. Eller whatever egentligen.
Min poäng är att det är väldigt lätt att fastna i och identifiera sig med en strategi. Många känner någon typ av kall till att hitta ”sin strategi” och sen leva efter den. Om jag hade börjat idag hade jag istället varit mer öppen och pragmatisk. För sanningen är att de allra flesta som lyckats väl på riktigt lång sikt har anpassat sig över tid.
Säger inte att man ska hoppa från tuva till tuva och byta sätt att investera en gång i halvåret. Men jag tror att man har mycket att vinna på att vara öppen för olika möjligheter som ges. Bara för att jag gillar att köpa kvalitetsbolag och behålla så kan jag ju självklart också göra en väldigt kortsiktig trade om möjligheten ges. Eller hoppa på något momentumtåg en stund om det är en väldigt tydlig trend, även om priset på bolaget kanske är i högsta laget.
”Jag har nog gått miste om rätt mycket i form av uteblivna möjligheter genom åren, just för att jag varit för envis och bestämd kring en viss strategi eller ett visst sätt att investera.”
Att vara anpassningsbar. Jag har nog gått miste om rätt mycket i form av uteblivna möjligheter genom åren, just för att jag varit för envis och bestämd kring en viss strategi eller ett visst sätt att investera.
Det är okej att jobba på flera olika sätt samtidigt. T.o.m. att köpa fonder är okej, vilket är som att svära i kyrkan bland finansintresserade. Jag brukar t.ex. ibland köra ren trading i fonder eller olika indexprodukter såsom ETF:er i samband med allmän oro på börsen. Ett enkelt sätt att få marknadsexponering utan att ta bolagsspecifik risk. Kör du med belåning får du troligen också högre belåningsvärden, vilket kan göra att du kan köpa mer än om du hade köpt enskilda papper.
Stort tack för din medverkan!
/Börskollen och våra läsare
Daniel Åstrand
Laddar kommentarer…