

MOSiga Tankar: ”Den bästa investeringen är inte alltid det bästa bolaget” – så investerar poddtrion
Tre heltidsinvesterare, tre analyser – men en gemensam portfölj. MOSiga Tankar letar efter kvalitetsbolag där marknadens förväntningar inte speglar den långsiktiga potentialen. För Börskollen berättar de om kravet på 40 procents uppsida, varför operativt momentum väger tyngre än aktiekursens och hur tre olika investerare försöker hålla varandras misstag borta från portföljen.
De har mellan 15 och 40 års erfarenhet av börsen och investerar i dag på heltid. Tillsammans driver de MOSiga Tankar, där tre separata analyser måste landa i samma slutsats innan ett bolag tar plats i den gemensamma portföljen. Målet är inte att hitta de bästa bolagen – utan de bästa investeringarna.
Observera: MOSiga Tankar består av tre privatinvesterare på heltid. Svaren är gruppens gemensamma.
10 snabba med MOSiga Tankar
-
Hur länge har ni investerat eller handlat aktivt?
Mellan omkring 15 och 40 år. I dag investerar alla tre på heltid.
-
Vad är er största styrka som investerare?
Vi kompletterar varandra. En är systematisk och osentimental, en går gärna mot strömmen och en drivs av sitt intresse för företagande.
-
Och er största svaghet?
FOMO, att lockas av det som bara ser billigt ut och att ha fler bolag än man hinner följa.
-
Vilken annan investerare, trader eller profil har påverkat er mest?
Kvalitetsaktiepodden, för alla tre. Därefter Warren Buffett, Howard Marks, NemCap och Investerarfysikern.
-
Vilken informationskälla eller vilket verktyg skulle ni ha svårast att klara er utan?
Börsdata. BolagsAtlas (BolagsAtlas.se), Excel och AI kommer strax efter.
-
Vilken är den bästa investeringsboken ni har läst?
The Most Important Thing av Howard Marks.
-
Vilket är det vanligaste misstaget ni ser andra investerare göra?
Att låsa sig vid en uppfattning om ett bolag, och att köpa utan egen analys.
-
Vilket investeringsråd tycker ni är överskattat eller direkt dåligt?
Att följa John på analyshusens rekommendationer. Och att köpa stabila, defensiva bolag när börsen redan har fallit.
-
Om ni bara fick ge ett enda råd till någon som vill bli en bättre investerare – vilket skulle det vara?
Lär dig värdera bolag: vilken multipel är marknaden beredd att betala, och varför? Bolla sedan dina idéer prestigelöst med andra.
-
Vilken eller vilka svenska investerarprofiler skulle ni vilja se Börskollen göra en liknande intervju med?
FinanceAmir (kom. från Börskollen: redan gjord – läs här), NemCap (tillfrågad :) och Ola Brageborn (ska absolut frågas).
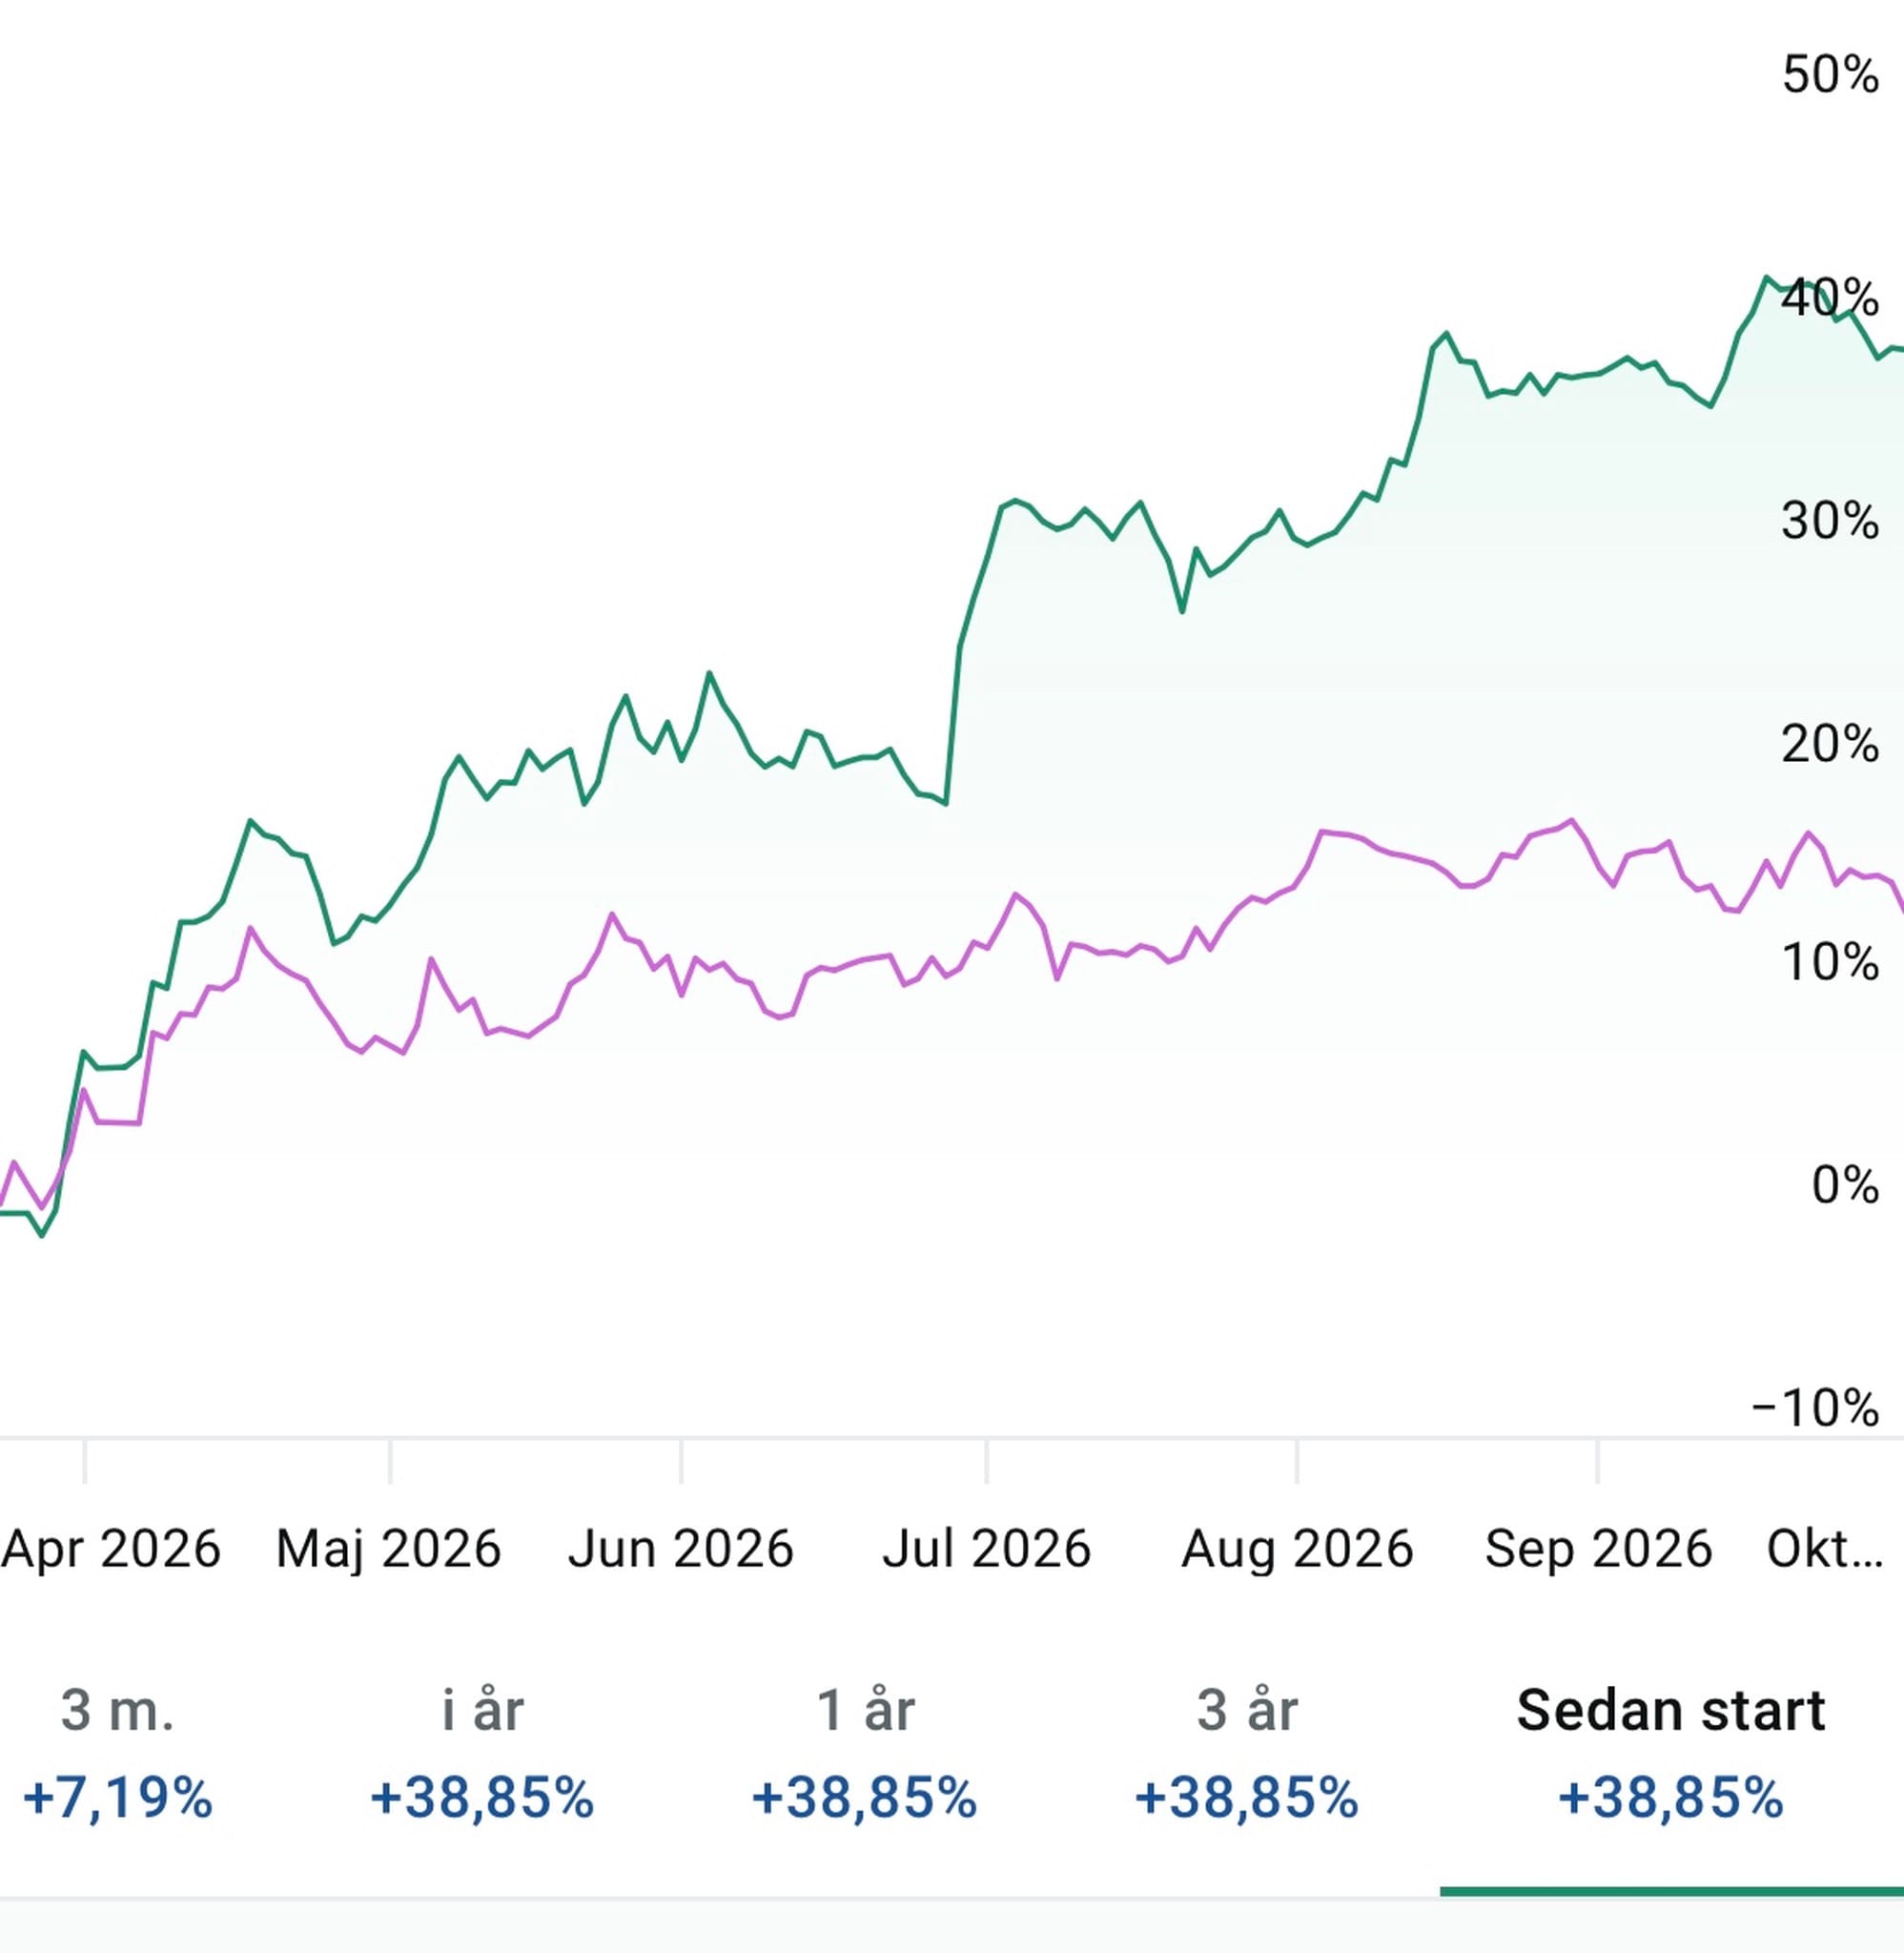
Bonusfråga: Vad har ni för långsiktig avkastning och/eller CAGR?
Se MOS-portföljens avkastning sedan starten.
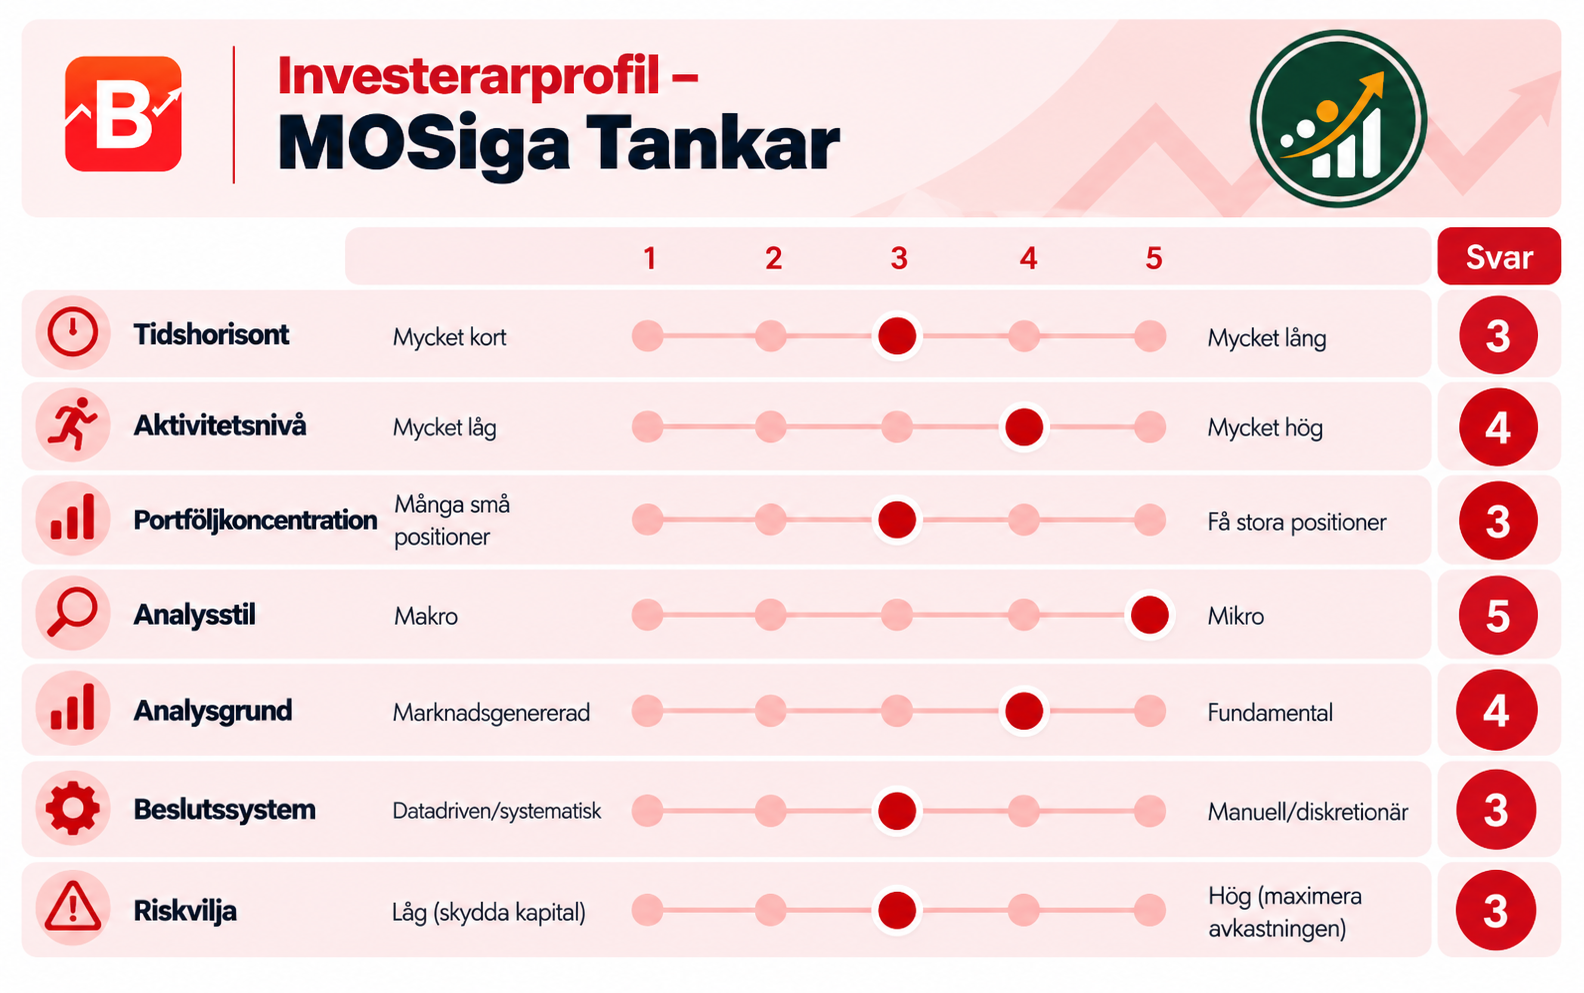
Investerarprofil
Hur skulle ni själv beskriva er som investerare?
Vägen till er strategi
Hur började era respektive intressen för börsen och hur har ni utvecklats till de investerare ni är idag?
Vi har kommit in från olika håll. Den längsta resan började i en företagarfamilj på 80-talet, med kalkylblad i MS Works, Svarta måndagen 1987 och IT-bubblan. Andra vägar gick via Per H Börjessons bok om Warren Buffett, Finanstwitter och Investerarfysikern.
Det gemensamma ankaret är Kvalitetsaktiepodden, som alla tre haft i öronen i flera år. Mycket av det vi gör är fortfarande kopplat till KAP-filosofin, även om vi ibland tänjer lite på historiken för att hitta case med högre uppsida.
När MOSiga Tankar bildades fick intresset struktur: gemensamma analyser, en gemensam portfölj och ett växande nätverk.
Er filosofi och edge
Hur skulle du/ni beskriva er investeringsfilosofi och edge – och vad innebär egentligen ett kvalitetsbolag för dig/er?
Bakom varje aktie finns ett bolag som ska tjäna pengar. Värdet av vinsterna de närmaste åren, jämfört med priset, avgör om aktien är dyr eller billig. Den bästa investeringen är därför det bolag där gapet mellan marknadens förväntningar och det långsiktiga värdet är störst, vilket inte alltid är det bästa bolaget.
“Den bästa investeringen är därför det bolag där gapet mellan marknadens förväntningar och det långsiktiga värdet är störst, vilket inte alltid är det bästa bolaget.”
Kvalitet betyder för oss hög avkastning på kapital, starkt kassaflöde, rimlig balansräkning, tydlig konkurrensfördel och en ledning vi litar på. Bolagen ska också ha operativt momentum, helst växande EBIT, så att vi undviker värdefällor.
Vi undviker bolag som inte styr sitt eget öde, som råvarubolag, fastigheter, biotech och sjöfart, och bolag där tankarna går till ordet förhoppning.
Det viktigaste om varje bolag samlar vi i våra OnePagers på X, Bluesky och LinkedIn och i podden MOSiga Tankar om Kvalitetsaktier.
Från idé till köp
Ta oss igenom processen från att ett potentiellt intressant bolag dyker upp tills det eventuellt får en plats i portföljen. Vad måste falla på plats för att ni ska köpa?
De flesta idéer kommer från nätverket, poddar och andra investerare. Vanligast är ändå att ett bolag som redan ligger i våra Excel-ark plötsligt blir felvärderat efter en rapport.
Första gallringen är enkel: växer EBIT jämfört med samma kvartal förra året? Sedan läser vi rapporter, vd-ord och earnings calls, ofta med AI som hjälp för att hitta den underliggande vinsten. Värderingen utgår från estimerad vinst två år fram gånger en motiverad multipel.
I den gemensamma portföljen vill vi se minst 40 procents potential på två års sikt. Alla analyserar samma bolag var för sig, sedan tar vi ett möte. Är vi eniga hamnar bolaget i den gemensamma portföljen, annars köper ofta en eller två av oss aktien privat.
"I den gemensamma portföljen vill vi se minst 40 procents potential på två års sikt."
Efter köpet – portfölj, risk och exit
Vad händer efter att ett bolag kommit in i portföljen – hur arbetar ni med positionen och vad får er till slut att köpa mer eller sälja?
Den gemensamma portföljen har högst tio bolag, ungefär likaviktade. Ska ett nytt in måste ett annat ut. I de privata portföljerna skiljer vi oss mer, från fem–sex innehav till betydligt bredare.
Två saker får oss att sälja: att bolaget nått sin motiverade värdering, eller att det tappar operativt momentum. Det är bolagets momentum som räknas, inte aktiekursens.
“Det är bolagets momentum som räknas, inte aktiekursens.”
Ett kursfall ser vi som en möjlighet, men först när vi förstått varför. Pandora är vårt tydligaste exempel: silverpriser, tullar, valutamotvind och en vd som gick i pension pressade kursen med omkring 60 procent, medan bolaget fortsatte leverera goda vinster. Analysen verkar ha varit rätt, även om vi var lite tidigt ute.
Psykologin bakom besluten
Blir det lättare att fatta rationella investeringsbeslut när man är tre som kan utmana varandras resonemang – eller uppstår det bara andra psykologiska fallgropar?
Ja, det blir lättare, även om det går långsammare. Man tvingas formulera sina argument och lyssna på motargumenten. Diskussionerna håller oss lugna både i hausse och baisse, eftersom caset alltid måste gå att räkna hem. Man kan inte heller komma dragandes med vilket skitbolag som helst utan att ha på fötterna.
Alla beslut blir ändå inte rätt. Nelly var en riktig felanalys: vi var för positiva i början av året, och aktien tappade mycket efter sämre rapporter.
“Man kan inte heller komma dragandes med vilket skitbolag som helst utan att ha på fötterna.”
 Daniel Åstrand
Era verktyg och informationskällor
Hur ser ert researcharbete ut i praktiken – och hur går ni från offentlig information till att faktiskt förstå ett bolag bättre än den genomsnittlige investeraren?
Mycket handlar om common sense: att fånga tillfällen när marknaden överreagerat och det visar sig att det inte var så illa. Vi läser väldigt många delårsrapporter, lyssnar på konferenssamtal, träffar bolagsledningar och besöker produktionsanläggningar.
AI använder vi för att dissekera rapporter och plocka ut kärnan. Verktygen är Börsdata, BolagsAtlas och Excel.
Två investeringar som format er
Berätta om en av dina/era bättre investeringar eller affärer.
Affärerna som format oss mest har vi gjort var för sig. En av oss köpte New Wave Group under finanskrisen med tanken att Torsten nog reder ut det här. Aktien steg flera hundra procent och öppnade ögonen för börsen.
Evolution, Fortnox och Betsson har varit andra stora vinnare i gruppen.
Och berätta om en av din/era sämre investeringar eller affärer.
De sämsta affärerna köptes på någon annans övertygelse eller på känsla. Vardia, ett norskt försäkringsbolag som var populärt bland bloggare, köptes utan egen koll på bolag eller värdering och föll rejält efter en svag rapport.
Verve Group var ett FOMO-köp efter en kapitalmarknadsdag, trots att kommunikationen från vd:n inte kändes rätt.
Om ni började om idag
Om ni idag fick börja om från noll med ert nuvarande kunnande – hur skulle ni bygga upp ert investerande?
“I början är kapitalgenereringen viktigare än att maximera avkastningen på ett litet kapital. Med tiden blir det tvärtom.”
Börja så tidigt som möjligt, oavsett startsumma, och låt ränta-på-ränta arbeta. Bygg samtidigt din egen intjäningsförmåga genom studier, karriär eller företagande. I början är kapitalgenereringen viktigare än att maximera avkastningen på ett litet kapital. Med tiden blir det tvärtom.
Laddar kommentarer…