
Magnus Andersson: ”Det är galenskap att tro att man kan förstå alla bolag” – så investerar veteranen
Magnus Andersson köpte sina första aktier som 15-åring och har upplevt allt från kraschen 1987 till finanskrisen och dagens betydligt effektivare marknad. Under finanskrisen berättar Magnus att han belånade huset för att köpa Swedbank och Boliden. I dag förespråkar han koncentrerade portföljer – men bara för den som verkligen vet vad den gör.
För Börskollen berättar veteranen om kunskap som edge, marknadens irrationalitet och varför man ibland måste sälja även ett bolag man älskar.
10 snabba med Magnus Andersson
-
Hur länge har du investerat eller handlat aktivt?
Jag köpte mina första aktier när jag var 15 år, men jag har investerat mer aktivt sedan 2001 ungefär.
-
Vad är din största styrka som investerare?
Jag är bra på att utifrån verkligheten idag bedöma vart ett företag är på väg.
-
Och din största svaghet?
Att jag ofta sitter för länge i bolag som jag lagt mycket tid på och tycker om.
-
Vilken annan investerare, trader eller profil har påverkat dig mest?
Peter Lynch.
-
Vilken informationskälla eller vilket verktyg skulle du ha svårast att klara dig utan?
Twitter/X.
-
Vilken är den bästa investeringsboken du har läst?
The Snowball.
-
Vilket är det vanligaste misstaget du ser andra investerare göra?
Köpa bolag som de inte har tillräcklig koll på.
-
Vilket investeringsråd tycker du är överskattat eller direkt dåligt?
Att diversifiera brett.
-
Om du bara fick ge ett enda råd till någon som vill bli en bättre investerare – vilket skulle det vara?
Läs på väldigt noga om varje bolag du ska köpa för att minska risken, men glöm inte bort att det alltid finns risker som du inte känner till.
-
Vilken eller vilka svenska investerarprofiler skulle du vilja se Börskollen göra en liknande intervju med?
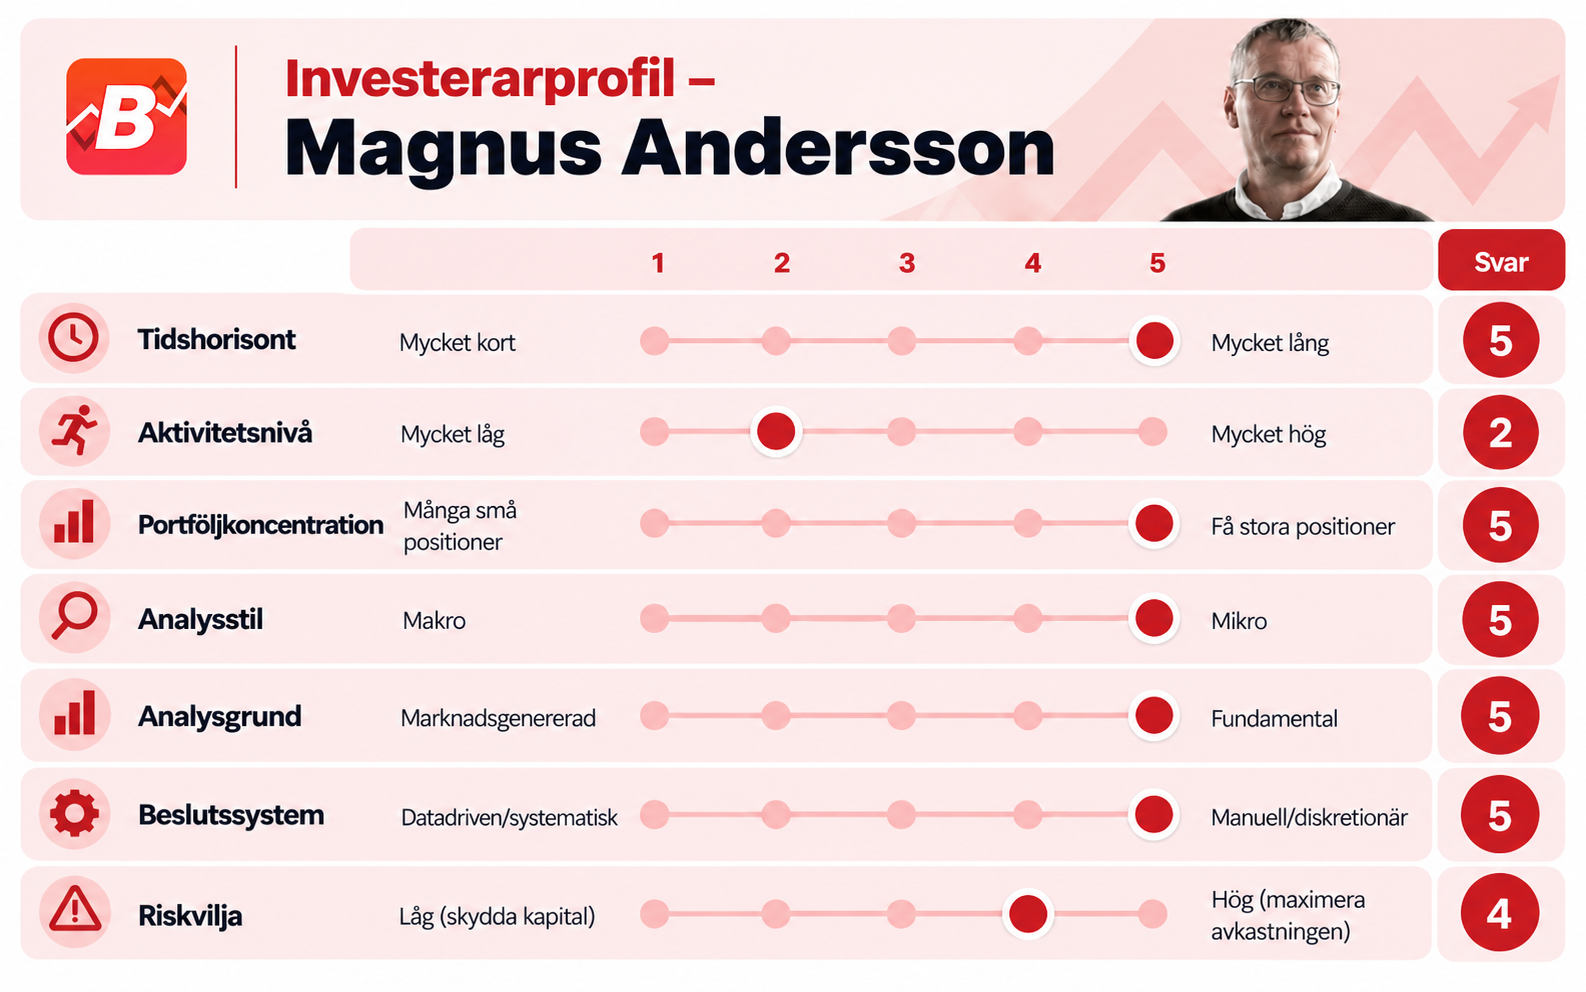
Investerarprofil
Hur skulle du själv beskriva dig som investerare?
Vägen till din strategi
Hur började ditt intresse för börsen och hur har du utvecklats till den investerare du är idag?
Mitt intresse för börsen började redan som tonåring. Det var nånting med investeringar och handel med värdepapper som jag tyckte var så fascinerande. När jag började så förstod jag inte så mycket men när börsen kraschade 87 så insåg jag att jag plötsligt kunde köpa mer aktier billigare än jag köpte mina första och det gjorde starkt intryck på mig. Detta är nog det som har överlevt från den tiden som annars känns väldigt naiv eftersom jag då inte förstod redovisning och värderingsmått utan mest körde på känsla.
När jag återkom till investeringar i början av 2000-talet så gick jag all in. Jag köpte många böcker och läste väldigt mycket samtidigt som jag började köpa aktier och finanskrisen blev först ganska skrämmande, men eftersom jag kom ihåg mina lärdomar från den första kraschen så vågade jag ta lån på huset och köpa Swedbank och Boliden, vilket gjorde att jag kom upp en nivå i kapital.
Den största förändringen för mig har varit insikten om hur mycket man tjänar på att lära sig om bolaget man investerar i så att man kan mer än marknaden generellt. Man kommer naturligtvis aldrig att vara den som kan mest på börsen om ett visst bolag men det går att ha en bättre förståelse än marknaden generellt även i mycket stora bolag som Apple som blev mitt stora innehav i början av 2010-talet.
Marknaden blir hela tiden svårare att slå, eftersom informationsflödena blir mer och mer effektiva. När jag började med aktier så var årsredovisningen och det lilla som skrevs i tidningarna i princip de enda informationsflöden som en privat investerare hade tillgång till. Nu är det helt annorlunda och detta märks genom att bolagen blir mer och mer korrekt värderade.
Det betyder dock inte att det inte finns kraftigt felvärderade bolag idag utan bara att tillfällena blir färre och kommer framför allt efter stora breda nedgångar eller dåliga rapporter som marknaden övertolkar nedåt. Den vanligaste feltolkningen är sannolikt att marknaden underskattar ett bolags framtida tillväxt.
Din filosofi och edge
Hur skulle du beskriva din investeringsfilosofi – och varför tror du att koncentration och djup kunskap om ett fåtal bolag kan ge bättre avkastning än traditionell riskspridning?
“Man måste våga satsa mer när man känner sig mer säker på någonting även om risken förstås alltid finns att man får fel.”
Man brukar säga att lagom är alltid bäst och detta gäller verkligen i investeringarnas underbara värld. Man ska aldrig äga bara ett eller två bolag. Men man kan tjäna väldigt mycket på att gå ned från tio eller 15 bolag till några få. Förutsatt att man vet vad man håller på med. Det är alltså ingenting för den som är ny på aktier eller den som inte är beredd att lägga tillräckligt med tid.
Att man blir bättre på investeringar ju mer man anstränger sig borde inte vara kontroversiellt eftersom det gäller precis allting. Blir man inte bättre så passar det nog inte ens psyke eller läggning att vara investerare i enskilda bolag. Men då kan man ju ändå lyckas väldigt bra med sitt sparande genom att äga investmentbolag eller fonder.
Förutom att man måste ha en fast övertygelse om att ett visst bolag är underskattat av marknaden och bättre än sina konkurrenter så måste man försöka se objektivt på företaget. Detta kan vara väldigt svårt när man lärt känna bolaget och kanske pratat med ledningen och börjat tycka om det mycket. Men det är också min största lärdom de senaste åren.
Även om ett bolag fortfarande går bra och har givit en mycket tillfredsställande avkastning så måste man försöka hålla sig kall och se nyktert på värderingen. Man får aldrig glömma att det är marknaden som styr värderingen och om den inte är lika entusiastisk som man själv är så kan den plötsligt börja sänka multipeln. Då är det mycket viktigt att inte vara tjurskallig och sitta kvar för att man själv anser att bolaget är underskattat. Detta betyder inte att man ska sälja snabbt vid en snabb uppvärdering, men det betyder att man måste ta marknadens signaler på allvar.
Om man lägger lika mycket i bolag som man tror mer på som de som man tror mindre på eller de som man kan mindre om så beter man sig inte rationellt. Man måste våga satsa mer när man känner sig mer säker på någonting även om risken förstås alltid finns att man får fel.
Detta gäller dock bolag som tjänar pengar och naturligt har en lägre risk. Man får aldrig lägga en stor del av sin portfölj i oprövade affärsmodeller eller företag som är rena förhoppningsbolag. Det är en gigantisk skillnad att vara tungt investerad i Microsoft eller ett bolag på First North. Om man får fel om ett i grunden välskött och lönsamt bolag kan man ofta komma ur med en begränsad förlust. Får man fel om ett förhoppningsbolag så är det mycket lätt att förlora mer än hälften av det insatta kapitalet. Att äga få bolag blir också mindre riskfyllt om de olika bolagen verkar inom olika branscher.
“Det är galenskap att tro att man kan förstå alla bolag eller alla branscher och hoppa till branscher som marknaden för tillfället värderar upp.”
De bolag eller de sektorer man investerar i måste helt naturligt hållas mycket begränsat. Det är hybris att tro att man kan förstå alla bolag eller alla branscher och hoppa till branscher som marknaden för tillfället värderar upp. Man måste hålla sig till saker som man av något skäl har god kunskap och förståelse för. Den som exempelvis lägger mycket tid på dataspel kan ha sin ”edge” där och den som läst medicin kan ha en edge inom läkemedel. Man bör också hålla sig till bolag som man tycker är intressanta för att det gör det mycket lättare att lägga tid och energi på att sätta sig in i deras verksamhet och branschen som helhet.
Ett personligt exempel: Jag hade tyckt om Apple i väldigt många år innan jag köpte min första aktie 2011. Detta gjorde det roligt att läsa på och följa alla nyheter men det gjorde också att jag förstod bättre än många andra att Apple inte var ett vanligt hårdvarubolag utan någonting helt annat. Idag är det inte många som har missat detta men för 15 år sedan var detta mycket kontroversiellt att säga.
Jag undviker helt branscher som jag inte förstår eller är intresserad av. Jag lägger heller inte någon tid alls på företag, även stora företag, som det pratas mycket om, men som jag inte tänker investera i. Det finns ingen anledning som investerare att följa bolag annat än om de är potentiellt intressanta eller om det finns någonting annat som är lärorikt i deras resa.
Det kan tyckas flummigt att prata om magkänsla, men investerande handlar rätt mycket om att bygga upp en förståelse av hur företag och marknaderna fungerar så att man kan känna intuitivt när någonting är intressant. Det gäller bara att sen inte drabbas av övertro på sin förmåga.
Från idé till köp
Ta oss igenom din process från att en potentiell investering eller affär dyker upp tills du faktiskt trycker på köpknappen.
Det viktigaste för mig är att jag intuitivt känner att ett bolag har en ljus framtid och att detta underskattas av marknaden. Det är svårt att beskriva exakt vad detta är eftersom det i regel är ett hopkok av saker. Det mesta uppenbara kan vara en låg värdering, men det behöver inte alltid vara fallet. En värdering kan uppfattas som hög, men ändå vara klart lägre än vad bolaget förtjänar.
Ledning och upplevd kompetens i företaget är oerhört viktigt. Det är inte alltid man kan komma i kontakt med ledningen men förmodligen kan man hitta intervjuer och göra bedömningar utifrån dessa.
Efter detta är det naturligtvis mycket bra om bolagets marginal har utrymme att växa förutom naturligtvis omsättningen. Därtill som ett tredje ben är om man upplever att det är sannolikt att multipeln kan stiga i takt med att fler kommer att bli intresserade av bolaget. Nu är det naturligtvis inget absolut krav att alla dessa tre skall finnas i bolaget men om i alla fall två av dem finns så har man goda möjligheter till en bra investering.
Ofta har det varit slumpen som gjort att jag hittat företag. Ibland genom att jag själv använt produkten eller tjänsten som var fallet med Netflix och Apple men i andra fall har det varit företag som jag råkat läsa om eller fått tips av andra.
“Att missa en del av uppgången är ett mycket mindre problem än att få fel efter att man gjort en stor investering.”
PE-talet är nog det enklaste för att beskriva värderingen av ett bolag men det gör nog också att det överskattas. Ett lågt PE-tal kan vara väldigt välförtjänt, likaså ett högt PE. Eftersom det är enkelt tycker jag dock att det är det mest användbara, i alla fall om man samtidigt tittar på skuldsättning och eventuell kassa och tar med detta i beräkningen.
Det är en enorm skillnad på företag som saknar räntebärande skulder och ett som måste använda en betydande del av sina intäkter till att betala räntor. Jag upplever att många underskattar detta och överskattar därför lätt risken i vissa bolag som har ett starkt kassaflöde. Tjänar man bra med pengar har man naturligtvis mycket lättare att rida ut dåliga tider och överleva motgångar, även stora sådana.
Ett sista tips kan vara att inte gå in alltför tungt från start, även om man är väldigt intresserad av ett företag. Oftast är det bättre att börja i mindre skala, även om aktien stiger och öka allteftersom man känner att ens tes håller. Att missa en del av uppgången är ett mycket mindre problem än att få fel efter att man gjort en stor investering.
Efter köpet – portfölj, risk och exit
Du har gjort dig känd för att våga koncentrera portföljen kraftigt och även använda belåning. Hur tänker du kring position sizing och risk när övertygelsen om ett bolag är riktigt hög?
Ingenting är viktigare om man har en koncentrerad portfölj än att man snabbt skalar ned eller säljer allt om man har haft fel. Oftast kan man som jag nämnde tidigare komma ur med begränsad skada om man håller sig kall och hyfsat snabbt drar slutsatsen att man har haft fel eller alla fall överskattat bolaget.
Allting handlar egentligen om att hålla sig nykter och inte tycka för mycket om ett företag eller dess ledning. Samtidigt måste man naturligtvis undvika att justera sin position bara för att aktien går ned eller upp eftersom detta sker hela tiden. En nedgång kan ju vara ett utmärkt tillfälle att öka också och en snabb uppvärdering kan vara skäl att minska sin position men om man bara springer efter börsens koleriska rörelser så kommer man förmodligen inte att lyckas särskilt bra.
Belåning kan vara ett sätt att öka sitt handlingsutrymme, men det får bara vara på marginalen. Belåning kan vara oerhört lönsamt om man får rätt men naturligtvis väldigt farligt om man får fel. Inte minst om man har spänt bågen för mycket. Är man det minsta osäker ska man helt undvika belåning.
“Ingenting är viktigare om man har en koncentrerad portfölj än att man snabbt skalar ned eller säljer allt om man har haft fel.”
Psykologin bakom besluten
Du har själv skrivit om att människan egentligen inte är byggd för börsen. Vilka psykologiska fällor tycker du är svårast – och hur försöker du själv konstruera ditt investerande för att inte falla i dem?
Det är allmänt känt att vi människor inte är skapade för att vara investerare och detta kan man se exempel på hela tiden. Vi springer lätt med andra för att detta var en bra strategi förr i tiden då faror dök upp och vi blir väldigt rädda när en aktier faller, eftersom det var farligt att bli av med sin föda och egendomar. Om man ska lyckas som investerare måste man dock stå emot dessa saker så mycket som möjligt. Om man har goda skäl att tro att marknaden har fel så ska man ju inte sälja när en aktie sjunker i värde och tvärtom.
Dessvärre är det väldigt jobbigt att vara investerare för det mesta. Det är få dagar som man känner sig riktigt glad och nöjd och många dagar som man får utstå jobbiga händelser. Detta är även farligt för ens mentala välmående och man måste vara väldigt uppmärksam på tecken som tyder på att man inte mår bra.
Det kan vara väldigt rationellt och riktigt att sälja ett innehav som man inte mår bra av att äga även om man på alla sätt tror att man kommer att få rätt en dag. Sitter man och kollar kursen hela tiden så kommer man med all säkerhet att börja må dåligt. Detta kan vi se bland traders som bränner ut sig men även bland investerare som får utstå alltför mycket stress och får mentala svårigheter på grund av detta. Detta är ingenting som det finns några generella regler kring utan det måste man känna själv.
För mig har det exempelvis varit bra att sluta sitta och titta på kursgraferna under dagen eftersom jag upptäckte att jag inte mådde bra av att ständigt att bli glad eller nedstämd över hur ett stort innehav rör sig under dagen.
“Dessvärre är det väldigt jobbigt att vara investerare för det mesta.”
Man behöver också inse att även om man har hållit på med aktier väldigt länge så är man aldrig fullärd. Det finns alltid nya erfarenheter och nya kunskaper. Detta är utmanande och intressant men också lite skrämmande. Den stora fördelen är dock att det med tiden blir färre saker som man inte har upplevt eller lärt sig. Den kanske viktigaste lärdom som jag har fått är att dra ner på aktiviteten. När man köper eller säljer ska man ha goda skäl att göra det och det kan vara sådana saker som jag nämnde ovan. Men sitter man och köper och säljer dagligen så sysslar man inte med investeringar utan trading.
Två investeringar som format dig
Berätta om en av dina bättre investeringar eller affärer.
Den förmodligen mest intressanta perioden i mitt investerarliv var finanskrisen 2008 till 2009. Detta visade mig hur otroligt irrationell marknaden kan vara när investerarna får panik. Svensk och internationell affärsmedia var oerhört högljudd under denna period, vilket skrämde slag på de flesta. Detta gav mig fantastiska möjligheter i dels Boliden som jag ägt under en period som plötsligt handlades långt under eget kapital eftersom marknaden kraftigt överskattade risken för en nyemission, men även Swedbank som kom i rampljuset beroende på deras stora problem i Baltikum.
Jag räknade med att Bolidens kassaflöde skulle vara tillräckligt för att man skulle klara sina stora investeringar och jag bedömde det som oerhört osannolikt att Swedbanks ägare inte skulle ställa upp med kapital i nyemissioner och låta banken gå i konkurs.
Dessa båda risker fanns naturligtvis, men sannolikheten överskattades enormt av marknaden och detta gjorde att den sannolika uppsidan var väldigt stor att investera då. Swedbank var kanske det mest intressanta caset eftersom aktien började handlas upp mycket långt innan problemen hade löst sig. Detta berodde på att marknaden mycket snabbt bytte fot när den uppfattade att konkurs inte var överhängande och min investering mångdubblades mycket snabbt i värde.
Och berätta om en av dina sämre investeringar eller affärer.
En investering som jag trodde väldigt mycket på, men som blev riktigt dålig var LeoVegas. Jag började köpa denna aktie när beslut kom om en reglering av den svenska spelmarknaden. Dessvärre överskattade jag ledningens förmåga att göra förvärv och underskattade riskerna med en allt större skuldsättning. Sannolikt överskattade jag också bolagets produkt men det stora misstag jag gjorde var att öka på min investering allteftersom aktien steg.
Hade jag suttit kvar med min ursprungliga investering runt 30 kr så hade jag kommit ur med vinst när jag sålde de sista runt 50 kr. I stället fick jag lära mig en hel del av hur farligt det är att låna pengar och köpa fel aktie för dessa.
Stort tack för din medverkan och lycka till framåt!
/Börskollen och våra läsare
 Daniel Åstrand
Laddar kommentarer…