

Miljonär innan 30: ”Du behöver inte vara en fantastisk investerare” – så sparade han sig fri före 40
Bakom signaturen Miljonär innan 30 finns en anonym bloggare som började spara på allvar när han började jobba 2005 och fortsatte leva på sin studentbudget. Året därpå startade han bloggen, som fyller 20 år den 1 november. Han nådde den första miljonen efter ungefär fem år i arbetslivet och sa upp sig vid årsskiftet 2017/2018, innan han fyllt 40.
Idag är familjens portfölj värd drygt 20 miljoner kronor. Ungefär hälften ligger i indexfonder och hälften i svenska utdelningsaktier, och uttagen har hittills varit små.
I intervjun berättar han varför sparkvoten har betytt mer än aktievalen och hur övergången från lön till kapital gick till. Han förklarar också varför han tycker att ”lär av dina misstag” är ett överskattat råd och om det fortfarande går att bli miljonär innan 30.
Bonusfråga: Vad har du för långsiktig avkastning och/eller CAGR?)
Avkastningen för portföljen är väldigt lik en portfölj med 50% global indexfond och 50% svensk indexfond. Det som varit en framgångsfaktor är snarare att jag stoppat in extra mycket pengar under stora börsnedgångar och köpt brett (t.ex. lånade jag pengar motsvarande runt 30% av portföljens värde och köpte nära botten sommaren 2008) än att jag vid dessa tillfällen valt aktier som sedan gått väldigt bra.
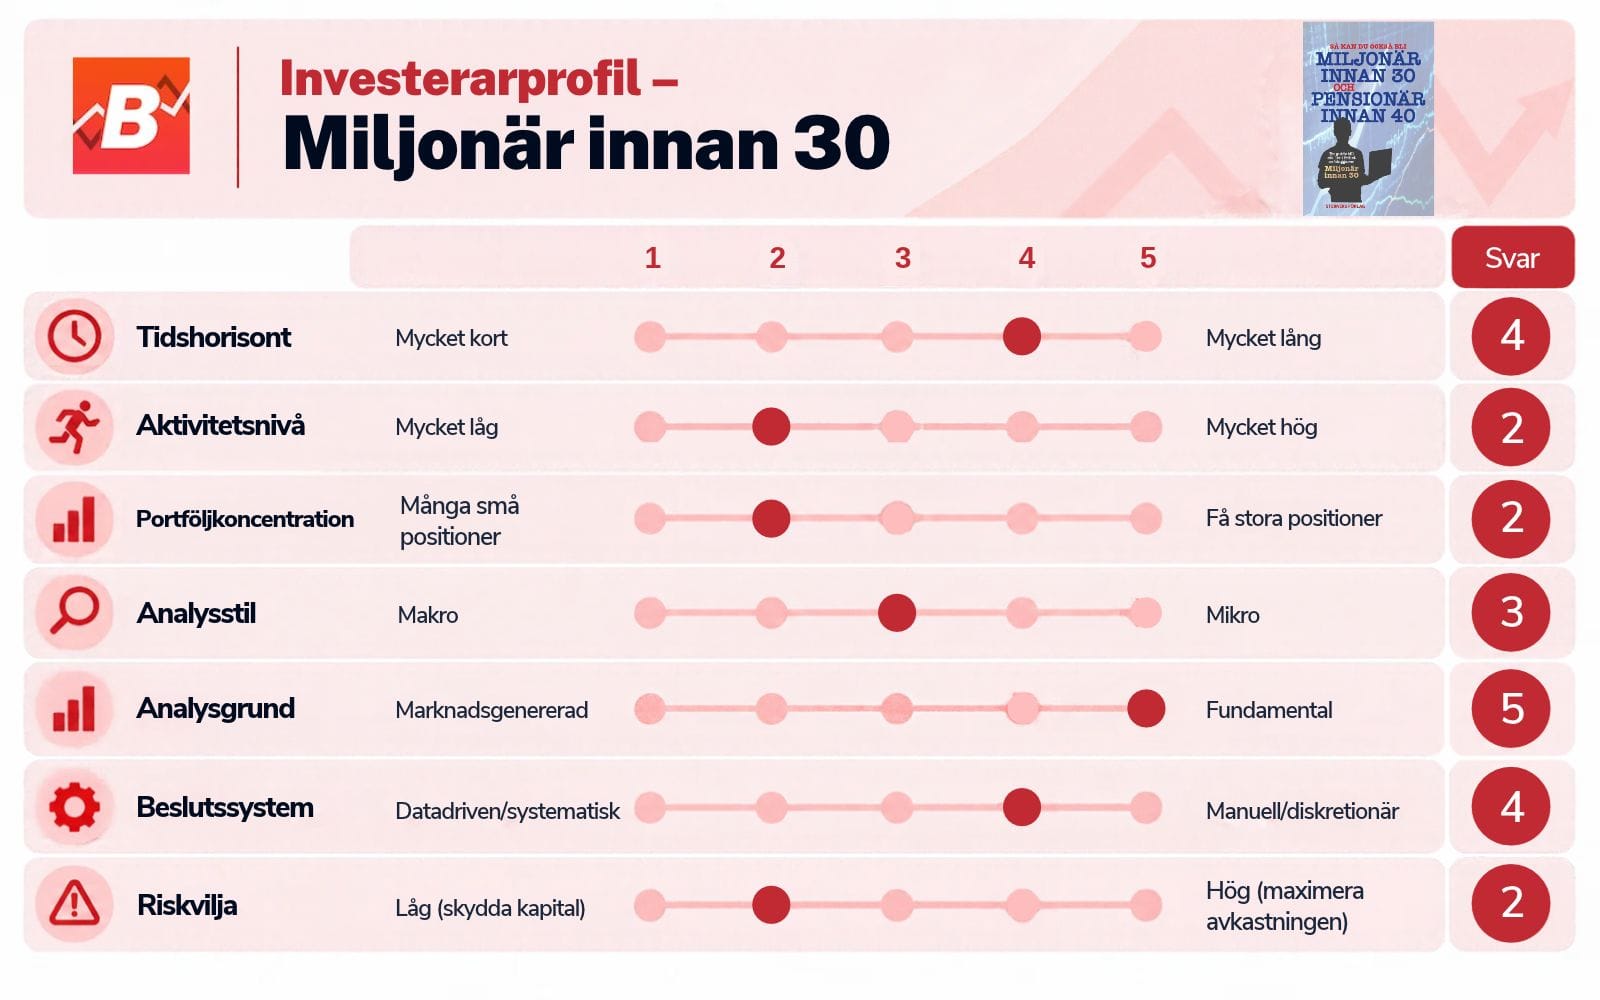
Investerarprofil
Hur skulle du själv beskriva dig som investerare?
Vägen till din strategi
Den 1 november fyller din blogg 20 år, och du har under året skrivit en återblick på hela resan. Hur började ditt intresse för sparande och börsen – och hur har du utvecklats till den investerare du är idag?
Jag har alltid varit intresserad av pengar. Delade ut reklam som extrajobb redan på mellanstadiet och lyckades tjata med min pappa till banken för att låta mig köpa aktiefonder i nedre tonåren. Dessa fonder följde jag sedan utvecklingen på genom att skriva av kursen varje morgon från DN in i en pärm.
Under studieåren runt 2000 höll sig intresset vid liv. Men det var ju svårt att få loss några pengar att tala om för investeringar. Men jag gjorde några extra veckor på sommarjobbet 2002 för att få ihop pengar till Ericssons nyemission på 3,80 kr i slutet av sommaren.
När jag började jobba 2005 fortsatte jag leva med ungefär samma månadsbudget som jag hade som student och fick därmed ganska mycket pengar över varje månad. Så då insåg jag att jag borde lägga ner lite engagemang på det här med sparandet och investeringarna.
På den tiden var det betydligt svårare att hitta bra info. När jag började blogga fanns det bara en liknande ekonomiblogg och det var ju många år kvar till poddar och sociala medier med fokus på investeringar. Framförallt fanns det ingen info kring det här med att spara sig till tidig pension och begrepp som FIRE eller 4%-regeln var inte kända. Så jag fick verkligen börja från noll när det kom till att räkna på det här med ränta på ränta och rimligt årligt uttag och komma fram till att det borde vara möjligt att sluta jobba någonstans runt min 40-årsdag.
Din filosofi och edge
Din väg till ekonomiskt oberoende har mer handlat om sparkvot, disciplin och tid än om att hitta rätt aktier. Hur skulle du beskriva din investeringsfilosofi idag – och var tror du att den verkliga “edgen” finns för en vanlig privatsparare?
Jag vet inte riktigt vad man ska räkna som en “vanlig privatsparare”. Det vanligaste är väl att man sparar någon hundralapp i månaden i någon halvdålig fond och har en aktie eller två man fått tips om.
Men kan man tänka sig att spara 50% av lönen under ganska många år i rad finns det egentligen väldigt lite som kan sätta käppar i hjulet. Med en sparkvot på över 50% är det bara att bestämma om man vill hålla på några enstaka år för att bli miljonär, 10-20 år för att kunna gå i tidig pension eller hela arbetslivet för att bli miljardär. Du behöver inte vara en fantastisk investerare utan brett sparande på börsen funkar bra, bara du tål svängningarna och inte blir rädd och hoppar av i fel läge.
”Med en sparkvot på över 50 procent finns det egentligen väldigt lite som kan sätta käppar i hjulet.”
Sen förstår jag att de flesta inte kan eller vill göra den uppoffringen att spara halva lönen i 15 år. Och då kanske man måste se sig om efter andra vägar eller sätta upp andra mål kring sitt sparande. Men för mig har det både varit kul och inspirerande att spara hårt och målmedvetet för att kunna sluta jobba innan jag fyllde 40.
De flesta känner igen att den som får högre lön lätt höjer sina kostnader och får en livsstilsinflation. När lönekontot fylls på mer varje månad känner man sig rikare och värd dyrare saker. Jag tycker samma grej verkar hända i många fall när portföljen blir större och större. Det behöver inte vara fel, men för den som har samma mål som mig dvs att få ihop runt 10 miljoner så snabbt som möjligt för att kunna sluta jobba funkar det inte att fira varje ny miljon med dyrare och dyrare vanor.
”Det funkar inte att fira varje ny miljon med dyrare och dyrare vanor.”
Så är portföljen uppbyggd
Hur ser er portfölj ut idag – och hur har den förändrats sedan du slutade jobba?
Jag har ungefär 50% aktieindexfonder med fokus på utländska marknader där det mesta ligger i globalt index. Andra halvan är svenska aktier där nästan alla har utdelning. Fördelen med att vara anonym är att jag kan vara öppen med siffror på min blogg, så jag kan väl nämna även här att portföljen för närvarande är värd lite över 20 miljoner.
På senare år har jag växlat över lite mer till D-aktier/preffar och jag är på väg att bygga upp även en liten position i räntefond och lite mer på sparkonto. Men det handlar fortfarande om cirka 5% av portföljen bara. På sikt kan jag tänka mig runt 40% i indexfonder, 40% i svenska utdelningsaktier, 10% i D-aktier/preffar och 10% i räntefonder och sparkonto. Får portföljen växa lite till och nå 25 miljoner skulle det alltså motsvara 10 miljoner i indexfonder, 10 miljoner i aktier, 2,5 miljoner i D/pref, 2,5 miljoner i räntor och ett väldigt lågbelånat hus. Där ska jag verkligen försöka känna mig nöjd och inte jaga vidare mot nästa milstolpe.
”Där ska jag verkligen försöka känna mig nöjd och inte jaga vidare mot nästa milstolpe.”
Jag och min fru har gemensam ekonomi. Jag sköter portföljen rent praktiskt, men i samråd med henne. Det gör att jag får hålla mig till den uppsatta planen och har svårare att komma fram till att någon aktie är extra köpvärd just nu och möblera om i portföljen lite spontant.
Uttagsfasen – att leva på portföljen
Du har nu levt på kapitalet i snart nio år. Hur fungerar uttagsfasen i praktiken – och vad har den lärt dig som inte syns i kalkylerna?
Jag jobbade fram till slutet av 2017. Ser vi den sista tiden när jag jobbade så jobbade både jag och min fru heltid. Vi kunde då spara mellan 20 000 och 25 000 kr per person och månad.
Under de första åren efter att jag slutade jobba så jobbade min fru fortfarande heltid. Jag gav ut två böcker som sålde ganska bra, jag bloggade vilket gav lite pengar och jag konsultade även lite (totalt arbete var nog motsvarande 5-10% av en heltid, så det var verkligen lite jobb och stor skillnad mot livet som anställd). Men totalt sett fick vi till och med lite pengar över från arbetsinkomster under de första åren och kunde passa på att köpa lite mer aktier när börsen rasade under mars 2020.
Nu är mina böcker slutsålda och jag konsultar inget och min fru jobbar mycket mindre. Så nu är arbetsinkomsterna mindre. Men då portföljen växt och uttagen varit näst intill obefintliga fram till nu ligger vi långt ifrån det planerade uttaget på runt 4% om året som jag räknade med 2018.
Under 2027 räknar jag med att ta ut pengar motsvarande kapitalskatten på drygt 1% och ytterligare ungefär 0,5-1% av portföljvärdet. Skulle min fru sluta jobba helt skulle vi nog ta ut 2-3% av portföljvärdet årligen, men för närvarande trivs hon bra med att jobba lite, så det är troligtvis några år bort.
Psykologin bakom besluten
Det svåraste med FIRE verkar sällan vara att räkna, utan att våga. Hur hanterar du den psykologiska sidan – både av att sluta jobba och av att leva på en portfölj som svänger?
Att våga ta steget och säga upp sig var så klart ett stort beslut. Men det blev alltså inte riktigt så dramatiskt att jag gick från att en månad jobba och stoppa in 25 000 kr till att månaden efter inte jobba och plocka ut 20 000 kr. Det blev en mycket mer löpande övergång då jag visste att vi skulle ha lite inkomster de första åren efter att jag slutade heltidsjobba. Så det blev en långsam övergång med 13 år av hårt sparande, 7 år med netto nära 0 på insättning och uttag, 3-5 år med väldigt små uttag och sen förhoppningsvis 40 år med lite större uttag.
Så det har känts ganska odramatiskt att inte längre jobba, till och med under börsens nedgångar vid Corona, tullkaos och annat.
En viktig aspekt jag skrivit om många gånger på bloggen är att man vänjer sig vid svängningarna på börsen i takt med att kapitalet blir större och större. 100 000 kr nedgång i portföljen en dag känns ungefär på samma sätt som när portföljen gick ner 1 000 kr för 20 år sedan. Hade jag vunnit 20 miljoner på Lotto, sagt upp mig från jobbet, satt in alla pengar på börsen och sen sett svängningarna utan att ha varit van vid hur börsen fungerar hade det nog varit jobbigt.
”100 000 kronor i nedgång en dag känns ungefär som när portföljen gick ner 1 000 kronor för 20 år sedan.”
 Daniel Åstrand
Tjugo år som bloggare
Du har skrivit om din ekonomi offentligt i 20 år och intervjuar själv dina läsare varje vecka. Vad har skrivandet och läsarna betytt för din resa – och hur ser ditt informationsflöde ut idag?
Bloggen har varit en väldigt rolig hobby under dessa 20 år, men har även gett mig mycket som sparare och investerare. Dels har jag lärt känna andra personer med samma intresse som idag är mina kompisar, men framförallt tvingas man tänka igenom vissa saker ett par extra gånger för att kunna skriva om det.
Jag kanske kommer på något som jag bara hade ägnat 5 minuter åt om det inte var för bloggen, men nu vrider och vänder jag på det hela i tanken, läser på lite och skriver sedan ett blogginlägg om det. Ett blogginlägg som jag sedan kan gå tillbaka och tänka på i efterhand och se hur jag tänkte och resonerade ett visst datum för flera år sedan.
Två beslut som format dig
Berätta om en av dina bättre investeringar, affärer eller ekonomiska beslut. Och berätta om en av dina sämre investeringar, affärer eller ekonomiska beslut.
Om vi håller oss till aktieköp så återkommer jag till Fooled by randomness, som så klart även gäller mig själv. Ser jag i efterhand på några bra investeringar är det lätt att säga att det var ett uppenbart köpläge och väldigt smart agerat av mig själv. Men liknande tankesätt har misslyckats andra gånger.
Jag köpte till exempel en del Kindred för 25 kr våren 2020 när världen stod stilla och sportevenemang ställdes in. Vilket så klart kan låta smart i efterhand när det visade sig att folk även på kort sikt hittade andra saker att spela på och på lite längre sikt att världen öppnade upp igen. Branschen var hatad, fondbolag ville inte äga, värderingen var låg. Uppenbart köpläge.
Men håller vi oss till samma bransch köpte jag även Hacksaw i en pensionsportfölj för några månader sedan när jag tyckte den såg för billig ut sett till värdering och tillväxt. Även det hade ju med facit i hand kunnat se ut som ett lika självklart och smart beslut som att köpa Kindred för 25 kr om den fortsatt att växa med 25-30% ett tag till.
Ett annat exempel var att jag under en period hade aktier i Sandvik, Volvo, Skanska, SCA och Essity och när Industrivärden som äger ovanstående bolag handlades till 15% rabatt sålde jag aktierna i portföljbolagen och köpte Industrivärden. Dvs fick tillbaka samma bolag till rabatt. Eller aktier i Handelsbanken gratis om man så vill. När nu rabatten gått från 15% till 0, eller till och med premie, blev det så klart en bra affär.
Det var ju helt uppenbart att det var 15% rabatt, vilket vem som helst kunde se. Men tydligen agerade inte alla andra för då hade ju rabatten försvunnit. På samma tema tyckte jag för ett par år sedan att rabatterna i många fastighetsbolag verkade orimligt stora och det har så här långt visat sig vara en sämre analys då rabatten består eller till och med har ökat. I alla fall så här långt.
Daniel Åstrand
Om du började om idag
Om du var 22 år idag och började från noll – skulle det fortfarande gå att bli miljonär innan 30 och pensionär innan 40? Hur skulle du i så fall göra?
Den stora skillnaden är väl att det “på min tid” var mycket enklare att ta sig in på bostadsmarknaden i Stockholm. Jag köpte min första lägenhet i Stockholm för mindre än två årslöner, vilket innebar en minimal kontantinsats och därefter billiga boendekostnader. Jag kunde därför lägga allt mitt sparande på börsen direkt när jag började jobba.
I andra vågskålen så är det mycket enklare att komma igång idag med ISK som är skattefritt på de första pengarna, lågt courtage och låga avgifter hos nätmäklarna, lätt att hitta information och så vidare.
Utöver det ser jag väl inga riktiga saker som skiljer. En miljon är mindre pengar idag än för 20 år sedan när jag kämpade mot den första miljonen. Så just miljonen innan 30 är enklare idag. Bara att sätta igång för den som vill.
”Just miljonen innan 30 är enklare idag. Bara att sätta igång för den som vill.”
Stort tack för din medverkan!
/Börskollen och våra läsare
Daniel Åstrand
Laddar kommentarer…