

Sparar du för mycket? Så tar du reda på svaret
Svenskarna sparar mest i Europa och även 70-plussarna lägger undan tusentals kronor i månaden. Att spara för mycket är en verklig risk, men bara för en del av oss. Så tar du reda på vilken grupp du tillhör.
Svenska hushåll lägger undan 14,7 procent av sin disponibla inkomst, mest i Europa, som vi tidigare rapporterat. I SEB:s senaste Sparkollen ligger månadssparandet på i snitt 5 600 kronor, utan amorteringar.
Sparandet ebbar inte ut med åldern. I bankens mätning från i somras sparade personer i 40-årsåldern mest med 8 246 kronor i månaden, men även de över 70 lade undan 4 219 kronor.
För varannan svensk är frågan fel ställd
Den här texten gäller inte alla. Enligt Finansinspektionens kartläggning av svenskarnas sparande har varannan svensk inga eller små finansiella tillgångar, medan ungefär fem procent äger hälften av allt.
Klyftan har dessutom vidgats. De med över en miljon kronor i tillgångar sparade nästan 10 procent mer 2023 än 2020 trots stigande kostnader, medan de med under en miljon bara sparade ungefär en tredjedel av vad de gjorde 2020.
Risken att spara för mycket finns alltså inte i denna grupp av befolkningen.
Därför rör många aldrig kapitalet
Kapitalförvaltaren BlackRock fann tillsammans med forskningsinstitutet EBRI att de flesta amerikanska pensionärer hade 80 procent av sitt sparande kvar efter nästan två decennier som pensionärer. Bland dem med tjänstepension var bara var fjärde benägen att ta av sparandet för att betala utgifter, jämfört med 55 procent av dem utan.
Pensionsforskarna David Blanchett och Michael Finke pekar åt samma håll. Pensionärer gör av med ungefär 80 procent av sin livslånga inkomst men bara omkring hälften av vad de tryggt hade kunnat ta ut ur sitt sparande.
Studien är gjord inom Alliance for Lifetime Income, en amerikansk branschorganisation för livräntor.
Här är fem steg för att se om mönstret gäller dig.
Steg 1: Klarar du en räkning på 25 000 kronor?
Börja med bufferten. I en undersökning från Länsförsäkringar svarar 24 procent att en oväntad utgift på 25 000 kronor skulle vara svår att betala inom en vecka och ytterligare 21 procent att det vore omöjligt.
Hör du till dem kan du sluta läsa här. Då gäller den vanliga risken, att spara för lite.
Steg 2: Ta reda på vad pensionen ger
Din samlade prognos för allmän pension och tjänstepension hittar du på minPension.se.
Många får mer än de tror. Enligt tjänstepensionsbolaget Alecta hade en medelinkomsttagare född 1957 kvar 99 procent av sin inkomst efter skatt vid 67 års ålder jämfört med vid 60, delvis tack vare en skattekompensation just för den årskullen.
Tidigare årskullar har legat på uppemot 90 procent. I en Novusundersökning för bolaget svarar 68 procent av pensionärerna att de i stort sett kan leva som de vill eller unna sig allt.
Vi noterar att för den som behåller nästan hela sin inkomst blir det privata sparandet en reserv snarare än något att leva på.
Steg 3: Räkna på vad sparandet kan ge
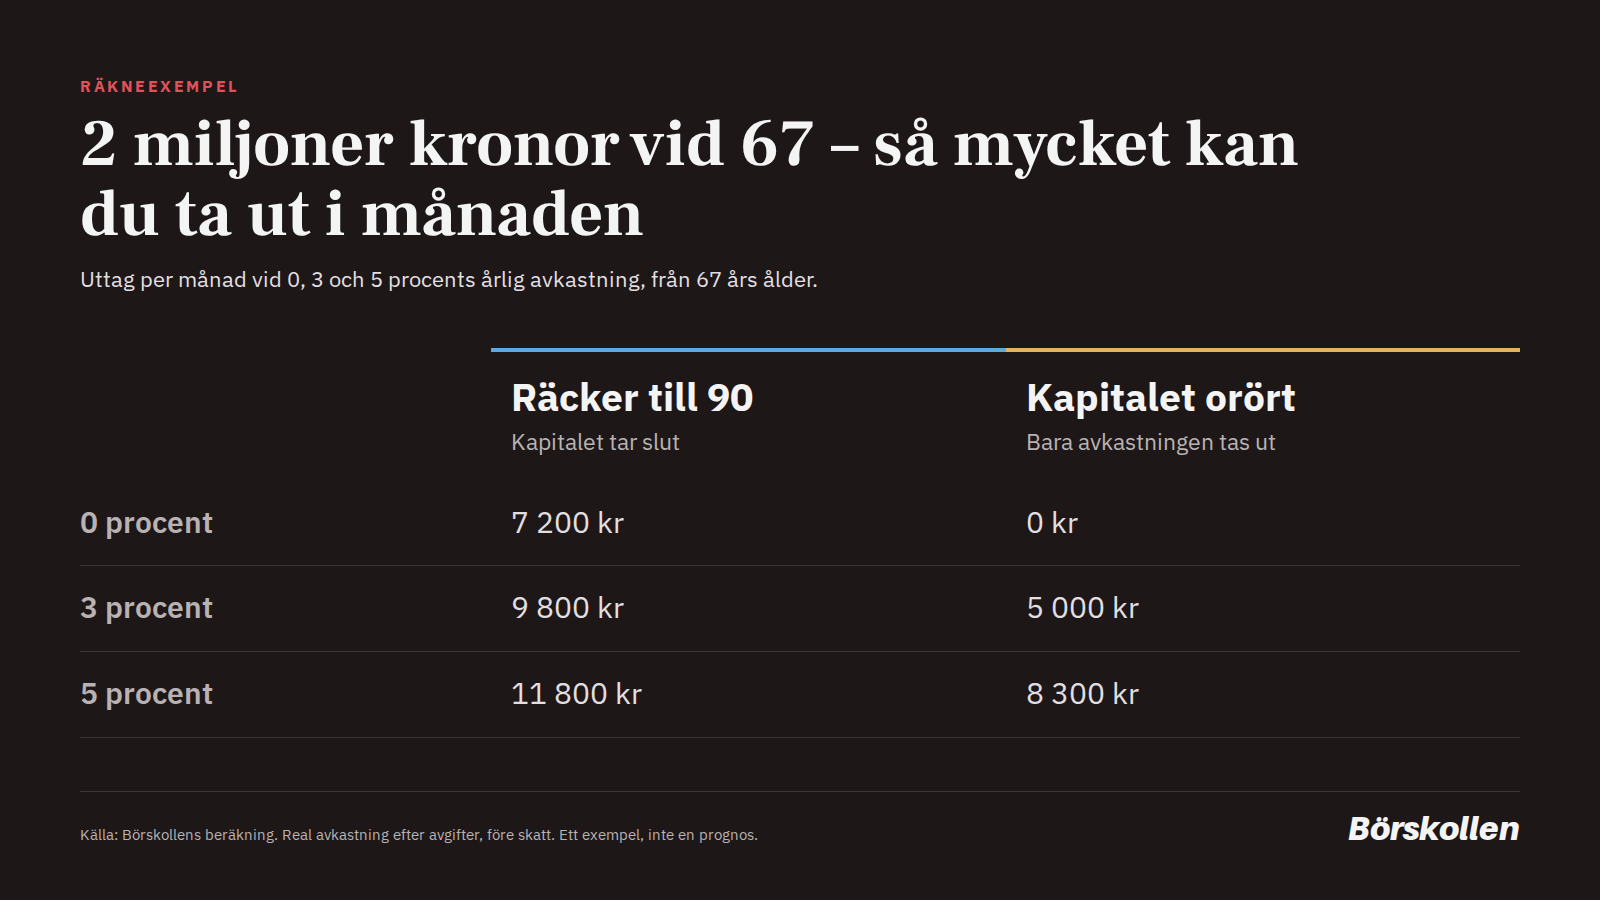
Gör sedan samma kalkyl för pengarna vid sidan av pensionen. Exemplet utgår från en 67-åring med 2 miljoner kronor sparat.
| Avkastning per år | Uttag om kapitalet ska räcka till 90 | Uttag om kapitalet ska vara orört |
|---|---|---|
| 0 procent | 87 000 kr/år (7 200 kr/mån) | 0 kr |
| 3 procent | 118 000 kr/år (9 800 kr/mån) | 60 000 kr/år (5 000 kr/mån) |
| 5 procent | 141 000 kr/år (11 800 kr/mån) | 100 000 kr/år (8 300 kr/mån) |
Källa: Börskollens beräkning. Uttagen är lika stora och görs i början av varje år från 67 till 89 års ålder. Vid 90 är kapitalet slut i mittenkolumnen. Avkastningen är real, alltså efter inflation och avgifter. Beloppen är i dagens penningvärde före skatt.
Med 3 procents avkastning kan uttaget nästan fördubblas om kapitalet får ta slut vid 90 i stället för att lämnas orört. Skillnaden mellan kolumnerna är pengar som till slut går i arv.
Steg 4: Fråga dig vad du skjuter upp
Daniel Ljungström, CIO Max Matthissen, beskriver det som siffrorna missar med tre kurvor i ett klipp på YouTube: hälsa och energi, tiden du har kvar och ditt kapital.
Kapitalet växer som mest när de två andra kurvorna redan är på väg ner.
Vi orkar inte lika mycket men vi har mycket kapital och vi har kort tid kvar i livet.
- Daniel Ljungström
Resonemanget bygger på boken Die with Zero av Bill Perkins, som vi skrivit om tidigare. Perkins kallar värdet av upplevelser för minnesutdelning: en resa vid 40 kan du minnas i decennier, en resa vid 70 kanske i tio år.
Steg 5: Bestäm vem pengarna ska glädja och när
Pengar som aldrig används går till slut i arv. Nationalekonomen Daniel Waldenström vid IFN har grovt beräknat att över 550 miljarder kronor gick i arv i Sverige 2024, mot knappt 190 miljarder 20 år tidigare.
Juristen Thomas Eriksson har pekat på att arvet ofta når mottagaren först när hen själv närmar sig pension, medan behovet av kapital är störst i 30- och 40-årsåldern.
Vill du att pengarna ska göra nytta för barnen kan tidpunkten alltså vara lika viktig som beloppet.
Fallgropen åt andra hållet
Att använda pengarna betyder inte att bränna dem snabbt. Ungefär var fjärde pensionär tar ut tjänstepensionen på högst fem år, trots att Pensionsmyndigheten bedömer att de allra flesta tjänar på ett livsvarigt uttag.
Swedbanks privatekonom Madelén Falkenhäll har räknat ut att en 55-åring med genomsnittlig lön kan tappa runt 25 000 kronor i månaden när ett femårsuttag tar slut.
Ett liv som blir längre än planerat behöver också finansieras.
 Daniel Åstrand
Laddar kommentarer…